开办费账务处理方法;开办费的最新账务处理会计视野
-
开办,费,账务,处理,方法,的,最新,会计,视野,

- 人际关系-自由百科知识生网
- 2026-11-07 06:37
- 自由百科知识网
开办费账务处理方法;开办费的最新账务处理会计视野 ,对于想学习百科知识的朋友们来说,开办费账务处理方法;开办费的最新账务处理会计视野是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业从孕育到诞生的激动人心旅程中,每一笔投入都承载着对未来的憧憬。其中,开办费的处理,如同为新生命办理的第一张“财务身份证”,其记录的准确与否,深刻影响着企业日后的健康肌理与合规形象。它不仅是简单的费用归集,更是一场会计准则、税务法规与企业管理智慧的交汇。本文将带您深入开办费账务处理的精密世界,并透视最新会计视野下的演变与策略,为您揭开这层看似枯燥实则至关重要的财务面纱。
一、本质界定:何为开办费的核心疆域
开办费绝非一个可以随意填塞的“杂物筐”,它的内涵有着清晰的法律与准则边界。通常而言,它特指企业在筹建期间,为使其达到预定可生产经营状态所发生的必要支出。这包括了筹建人员的薪酬福利、差旅奔波、办公筹备、注册登记的各项规费,以及不计入资产成本的利息汇兑损失等。这些费用共同描绘了一家企业诞生前的成本图谱。
界限同样分明。由投资者自身负担的费用、为购建固定资产和无形资产所支付的直接成本,以及按规定应计入资产价值的汇兑损益与利息支出,都被明确排除在开办费的范畴之外。这种界定并非刻意复杂化,而是为了确保企业资产与费用核算的真实性,防止将资本性支出误列为期间费用,从而扭曲财务报表的初始面貌。理解这一核心疆域,是进行一切正确账务处理的基石。
二、会计演进:从分期摊销到一次计入的变革
回顾历史,开办费的会计处理经历了一场静默却深刻的革命。旧的行业会计制度普遍允许企业在开始生产经营后,将开办费在不超过五年的期限内分期平均摊销。这种方式犹如将初创的阵痛分摊到多个会计期间,以平滑企业早期的利润曲线。
但现代企业会计准则带来了根本性的转变。根据《企业会计准则》的精神,除购建固定资产外,所有筹建期间的费用,先在“长期待摊费用”中归集,待企业开始生产经营的当月起,一次全额计入当期损益。这一变革背后的逻辑是稳健性与配比原则的强化:开办费的本质是为“开业”这一时点服务,其效益在开业时即已实现,因此应在开业当期全部确认,更能真实反映企业起步时的财务全貌。这一处理方式,要求会计人员具备更果断的财务判断力。
三、税务迷宫:会计与税法处理的差异与协调
当会计处理拥抱了一次性计入的简洁,税法领域却呈现另一番景象。根据《企业所得税法》及相关实施条例,企业在筹建期发生的开办费,可以从开始生产经营月份的次月起,在不短于五年的期限内分期计算扣除。这便在企业内部账务与对外纳税申报之间,凿开了一道需要持续弥合的鸿沟。
由此,纳税调整成为企业每年年终所得税汇算清缴时的必修课。企业在会计上一次性扣除了巨额开办费,但在计算应纳税所得额时,只能按税法规定分期扣除。这导致在开业初期多年内,企业需要进行持续的纳税调增,后期再逐年调减。建立一份清晰的“开办费税前扣除台账”至关重要,它如同导航仪,指引企业在复杂的税务迷宫中精准计算每年应调整的金额,确保税务合规,规避潜在风险。
四、核算实操:分录背后的逻辑与步骤
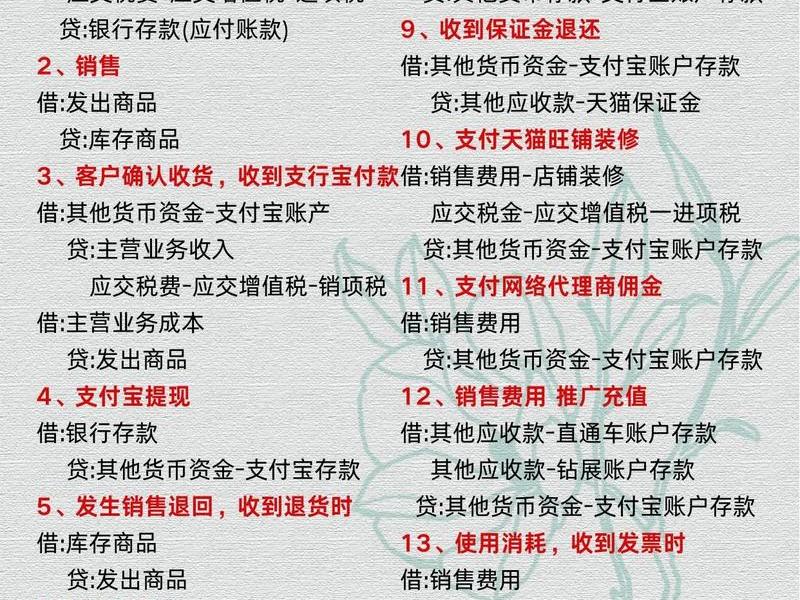
理论最终要落脚于凭证与账簿。开办费的账务处理流程清晰而严谨。在筹建期间,每当发生符合条件的开办费支出时,借记“长期待摊费用——开办费”,贷记“银行存款”或“现金”。这个步骤如同为所有初创成本建立一个临时的“集合池”。
当企业正式开业,进入生产经营的当月,便需要进行关键的结转摊销。会计分录为:借记“管理费用——开办费摊销”,贷记“长期待摊费用——开办费”。至此,汇集的所有开办费一次性转化为当期的管理费用,直接影响开业首月的利润表。这个过程要求绝对的严谨,任何归属期间的错误或金额的误计,都可能为未来的审计与税务检查埋下隐患。
五、行业视野:特殊规定的考量与判断
虽然通用准则为主体,但特殊行业往往有更具体的要求,构成了最新会计视野中不可或缺的一环。例如,对于房地产开发企业、金融机构等,其开办费的界定与处理可能存在特别规定。某些行业监管机构可能对筹建期的界定、特定费用的资本化条件有额外要求。
这就要求财务人员不能仅满足于通用知识,必须拓宽视野,深入研究所处行业的特定会计准则与监管指引。在纷繁复杂的业务实质面前,准确判断一项支出应计入开办费、固定资产成本还是当期研发费用,需要高超的职业判断能力。这种行业特性的把握,是专业价值的深刻体现。
六、管理纵深:超越核算的战略价值
精明的企业管理者早已超越单纯的账务处理,转而挖掘开办费管理的战略价值。通过精细化的筹建预算与控制,企业能在源头上优化开办费的规模与结构。对各项开办费进行事前的合理性评估与事中的严格审批,不仅能节约宝贵的初创资金,更能为后续的成本控制树立标杆。
在资本市场上,开办费的一次性处理方式,使得企业开业初期的财务报表可能呈现较大额度的管理费用,影响当期净利润。管理层需要就此与投资者、分析师进行充分沟通,解释其非经常性及对企业长远发展的积极意义,避免市场误读。开办费的处理,也是企业财务沟通与透明度管理的重要一环。
开办费的账务处理远非简单的记账,它是一条贯穿企业筹建期与运营初期的财务主线,紧密连接着会计准则、税法实务与内部管理。从明确其本质范围,到理解会计与税务处理的差异与协调,再到精准完成核算实操并兼顾行业特性,最终升华至战略管理层面,每一步都考验着财务人员的专业功底与综合视野。在全新的会计视野下,以严谨、前瞻的态度处理好开办费,正是为企业稳健启航奠定的第一块坚实基⽯,让企业在复杂的商业海洋中,自伊始便拥有清晰的财务罗盘。
以上是关于开办费账务处理方法;开办费的最新账务处理会计视野的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费账务处理方法;开办费的最新账务处理会计视野;本文链接:https://yszs.weipeng.cc/rj/961148.html。
猜你喜欢
- 开办费账务处理实操案例,开办费的账务处理实例 2026-11-07
- 开办费账务处理会计分录 开办费的最新账务处理会计视野 2026-11-07
- 开办费账务处理人际关系 - 开办费账务处理实操案例 2026-11-07
- 开办费财务处理流程(开办费帐务处理) 2026-11-07
- 开办费的账务处理 开办费的账务处理实例 2026-11-07
- 开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) 2026-11-07
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07