开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗
-
开办,费,的,会计,处理,和,税务,一样,吗,在,

- 人际关系-自由百科知识生网
- 2026-11-07 06:24
- 自由百科知识网
开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 ,对于想学习百科知识的朋友们来说,开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业呱呱坠地、蹒跚起步的“婴儿期”,有一笔特殊的费用如同孕育生命的营养,至关重要却又常令人困惑——它就是“开办费”。许多创业者与财务人员心中都萦绕着一个核心谜题:开办费的会计处理和税务处理,是携手同行的双生子,还是貌合神离的两条路?这个问题的答案,直接关系到企业财务报表的“颜值”与税务成本的“体重”,更潜藏着影响企业长期健康发展的基因密码。本文将为您拨开迷雾,深入剖析两者之间微妙而关键的异同。
一、概念界定:同源却不同命
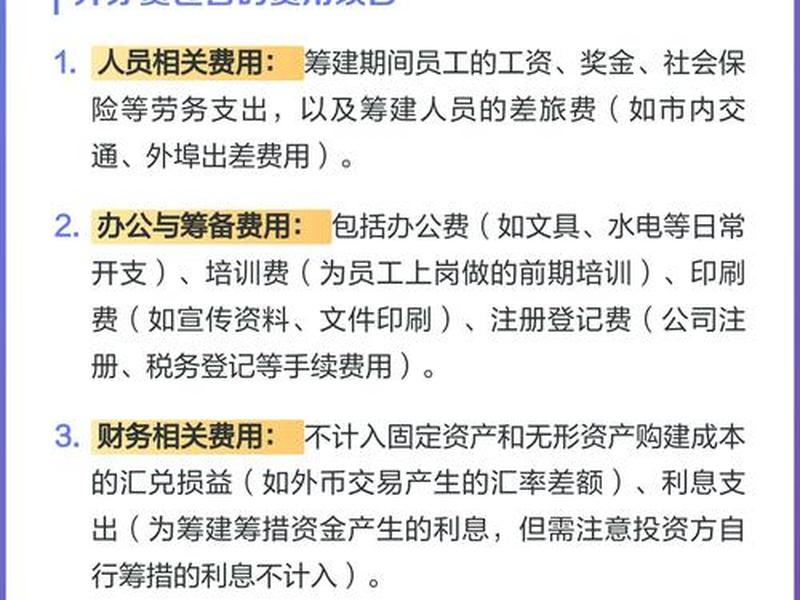
开办费,顾名思义,是指企业在筹建期间,为取得营业执照、敲开市场大门所发生的一系列必要支出。它像企业诞生前的“胎教”与“产检”费用,范围广泛,通常包括筹办人员的工资薪酬、办公费、培训费、差旅费、注册登记费以及不计入固定资产和无形资产成本的汇兑损益、利息支出等。
在会计处理的宇宙里,开办费被视作企业为“诞生”所付出的代价。在税务处理的世界中,税务法规对其的“定性”与“归宿”却有着自己独特的逻辑。两者从根源上服务于不同的目标:会计处理遵循《企业会计准则》,旨在真实、公允地反映企业财务状况和经营成果,为投资者、债权人提供决策信息;税务处理则依据《企业所得税法》及其实施条例,核心目标是计算应纳税所得额,保障国家税收。正是这种目标的分野,为后续处理差异埋下了伏笔。理解这种“同源不同命”的起点,是解开所有后续差异之谜的第一把钥匙。
二、初始确认:时间的分水岭
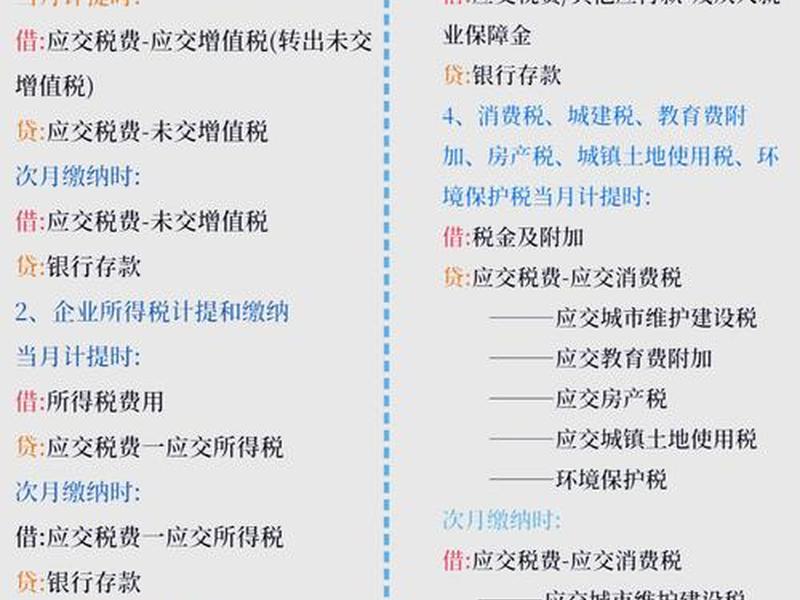
会计与税务对开办费的“生日”认定,存在一个至关重要的时间差——企业开始生产经营的日期。这个日期如同一个魔法时刻,划分了费用的两种命运。
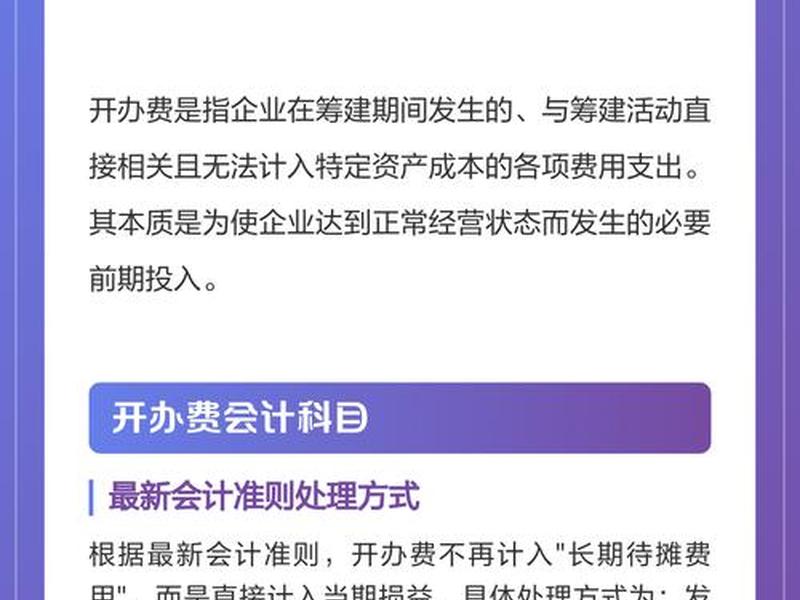
在会计层面,根据《企业会计准则》,企业在筹建期间内发生的开办费,于“开始生产经营的当月”一次性计入当期损益(管理费用)。这意味着,只要企业尚未正式开张营业,所有筹建支出都先在“管理费用——开办费”中归集,静待那个启动时刻的到来。一旦企业投入运营,这些累积的费用便如开闸洪水,全部冲入当月的利润表,直接影响开业首期的会计利润。
而在税务的望远镜中,视角则有所不同。根据《国家税务总局关于企业所得税若干税务事项衔接问题的通知》(国税函〔2009〕98号)等相关规定,开办费可以在开始经营之日的当年一次性扣除,也可以按照长期待摊费用处理,自支出发生月份的次月起分期摊销,摊销年限不得低于3年。但一旦选定处理方法,就不得变更。这给了企业一定的选择权,但也设置了严格的规则边界。税务处理更关注支出与未来收益的匹配,以及税款征收的均衡性。
三、计量与摊销:路径的岔路口
确认之后,如何计量与分摊,是会计与税务走上不同道路的显著标志。会计处理追求的是“一次性了断”的简洁,而税务处理则可能呈现“细水长流”的格局。
会计上采用一次性费用化处理,其逻辑在于:开办活动是为企业创设而进行,其效益将在企业整个存续期间体现,难以准确分割到具体年度。在开业当月全部计入损益,符合会计上的配比原则和谨慎性原则。这种方法操作简单,能迅速反映企业初创期的成本压力。
反观税务处理,虽然允许一次性扣除(这往往与会计处理在首年结果上巧合一致),但更主流且稳健的选择是分期摊销。选择按不低于3年摊销,能够平滑各年度的应纳税所得额,避免因开业初期巨额费用一次性扣除导致大幅亏损(这种亏损的结转弥补有年限限制),从而实质上是将税收利益在更长的时间内均匀释放。这种差异直接导致了会计利润与应纳税所得额在开业初期及后续几年的持续差异,是企业进行纳税调整的常见项目之一。
四、列报与影响:报表的变脸术
不同的处理方式,最终会在企业的财务报告和税务申报表上演绎出截然不同的风景,如同为同一张脸画上不同风格的妆容。
在资产负债表上,若税务上选择分期摊销,而会计上已全部费用化,则在税务处理初期,会形成一项“递延所得税资产”。这是因为当期税务上扣除的金额小于会计上确认的费用,导致会计利润小于应纳税所得额,多交了税,这部分多交的税在将来摊销扣除时能抵减税款,从而成为企业的一项资产。这项资产的变动,将持续影响数年的财务报表。
在利润表上,会计处理使开办费全部冲击开业当期利润,可能导致开业首月或首年账面亏损巨大。而税务的分期摊销则使税收成本分摊到多个年度,各年度的税务利润波动相对平缓。这种差异要求财务人员必须具备“财税两张表”的思维,精准编制企业所得税纳税申报表,进行系统的纳税调整,确保在遵从税法的前提下,合理反映企业经营成果。
五、战略选择与风险
面对差异,企业并非只能被动接受。在税务处理的框架内,其实隐藏着一个重要的战略选择点:是一次性扣除,还是分期摊销?这个选择看似简单,实则暗含玄机,足以影响企业早期的现金流与成长节奏。
选择一次性扣除,如同在创业起跑线上获得了一次性的“税收冲刺助力”,能最大程度地抵减开业当年的应纳税所得额,可能迅速形成可结转以后年度的亏损,或减少当期现金税负,为初创企业节省宝贵的营运资金。但这把双刃剑的另一面是,如果企业预计开业后很快就能盈利,且盈利水平较高,那么早期形成的亏损可能无法在法定的5年结转期内充分消化,造成税收利益的永久性浪费。
选择分期摊销,则像为企业的税务负担安装了“缓释装置”,将税收利益平稳输送到未来3年或更长时间。这更适合预计盈利增长平稳,或希望平滑各年度税负的企业。但缺点是延迟了抵税效应的实现。企业必须结合自身的盈利预测、资金状况和发展战略,做出审慎决策,并且牢记:选择一旦做出,便成定局,不可更改。
六、常见误区与合规要点
实践中,围绕开办费的处理遍布认知陷阱。一个典型的误区是认为“开办费就是筹建期所有花的钱”。事实上,并非所有筹建支出都计入开办费。例如,为购建固定资产、无形资产而发生的支出,应直接计入相关资产成本;投资性支出也不属于开办费。正确区分资本性支出与费用性支出,是合规处理的第一步。
另一个关键点是“开始生产经营之日”的判定。这个时点并非一定是取得营业执照的日期,而是企业发生实质性生产经营活动(如签订第一笔销售合同、发出第一批货物、开始提供劳务)的日期。时点判断错误,会导致费用归集和扣除期间的错配,引发税务风险。取得合法凭证(发票等)是税前扣除的生命线,筹建期间就必须树立强烈的票据管理意识。
以上是关于开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗;本文链接:https://yszs.weipeng.cc/rj/961140.html。
猜你喜欢
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07
- 开办费如何进行账务处理、开办费如何进行账务处理分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 开创人际关系最佳局面的方法pdf;开创人际关系最佳局面的方法 pdf 2026-11-07
- 建设良好的社会关系 建设良好的社会关系是什么 2026-11-07
- 建设良好的家庭关系 建设良好的家庭关系的意义 2026-11-07
- 建设良好人际关系的途径与方法;建设良好人际关系的途径与方法有哪些 2026-11-07