开办费的处理 开办费的帐务处理
-
开办,费,的,处理,帐务,当,创业,的,激情,与,

- 人际关系-自由百科知识生网
- 2026-11-07 06:25
- 自由百科知识网
开办费的处理 开办费的帐务处理 ,对于想学习百科知识的朋友们来说,开办费的处理 开办费的帐务处理是一个非常想了解的问题,下面小编就带领大家看看这个问题。
当创业的激情与梦想碰撞现实,第一笔资金的落地,便从“开办费”开始。它如同企业生命体的“第一口呼吸”,看似琐碎,却奠定了未来财务健康的基因。开办费的处理与帐务处理,绝非简单的记账,而是一场关乎合规、战略与未来利润的精密预演。处理得当,它能成为企业轻盈起跑的助推器;处理失当,则可能埋下税务风险与财务混乱的隐患。本文将带您深入这片至关重要的财务前沿阵地,揭开开办费帐务处理的神秘面纱,助您在创业之初便赢在起跑线上。
开办费的内涵与范围界定
开办费,顾名思义,是指企业在筹建期间,为使其达到预定生产经营状态所发生的一系列必要支出。它仿佛是企业诞生前的“孕育成本”,范围广泛且界限微妙。这不仅包括刻章、工商注册、税务登记等法律手续费用,还涵盖了筹建人员的工资、差旅费、办公费、培训费,乃至开业前的市场调研、广告宣传等支出。
准确界定开办费的范围,是正确处理它的第一步。核心关键在于区分“筹建期间”与“生产经营之日”。通常以企业取得第一笔主营业务收入,或开始实际投入生产运营为分水岭。在此之前发生的、与筹建直接相关的支出,方可归入开办费。这意味着,购买生产设备或建造厂房等资本性支出,必须被严格区分在外,它们属于资产购置,而非开办费用。
模糊的边界是风险的温床。若将本应计入固定资产或长期待摊费用的支出错误列入开办费,或将开业后的费用强行“塞回”开办费,都会扭曲财务报表,影响当期及未来损益,更可能引发税务稽查的关注。清晰、严谨的范围界定,是后续一切帐务处理的基石。
核心帐务处理:一次摊销法与分期摊销法
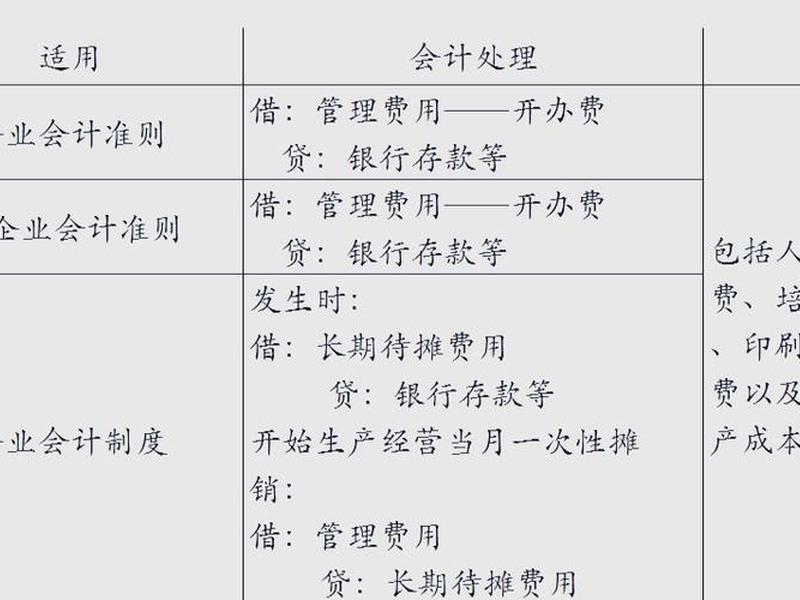
开办费的帐务处理,核心在于其后续“归宿”的选择。当前中国企业会计准则与国际会计准则趋同,为企业的财务处理提供了明确的指引。根据《企业会计准则》,企业在筹建期间内发生的开办费,可以在开始生产经营的当月一次性计入当期损益,这便是“一次摊销法”。
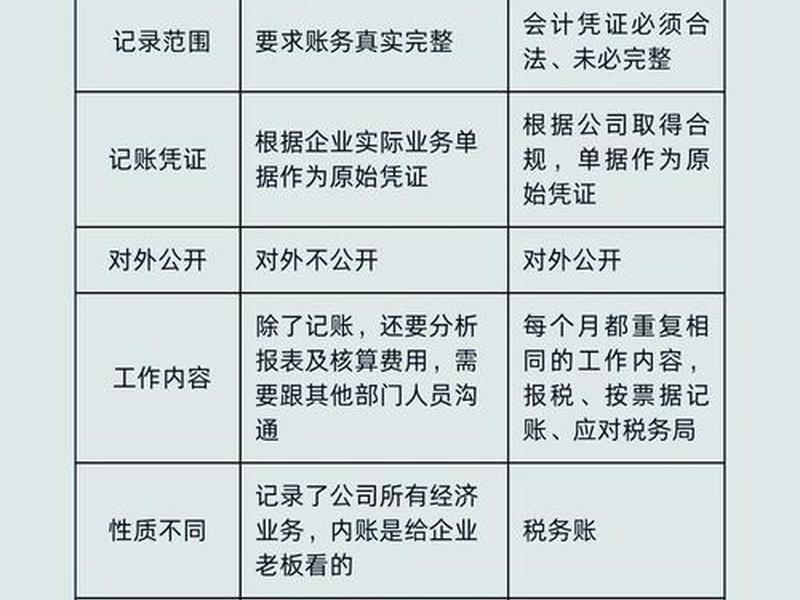
一次摊销法操作简便,能迅速降低企业开业初期的资产总额,使财务报表“轻装上阵”。尤其对于初创企业,早期可能面临亏损,一次性摊销可以充分抵减当期利润,起到延迟纳税的积极作用。这把“双刃剑”也会导致开业当月费用剧增,可能使当月的利润表呈现大幅亏损,影响报表使用者对初期经营成果的判断。
企业需根据自身实际情况审慎选择。虽然准则允许一次性扣除,但企业也可根据预估的受益期限,选择在不少于三年的期限内分期平均摊销,即“分期摊销法”。这种方法能将费用平滑地分摊到多个会计期间,更符合权责发生制原则,使收入与费用的匹配更为合理,尤其适用于开办费金额巨大、希望平稳反映初期业绩的企业。
税务处理要点与纳税调整玄机
税务处理是开办费处理中不可逾越的“关卡”,其规则与会计处理并非完全同步,存在重要的纳税调整空间。根据中国企业所得税法及相关规定,开办费可以作为长期待摊费用,在不短于三年的期限内均匀摊销,并在计算应纳税所得额时扣除。这与会计上的一次性摊销选项产生了显著差异。
这种差异直接导致了税会差异的产生。如果企业会计上选择了一次性计入管理费用,而税务上则需进行三年摊销,那么在开办当年,会计利润会低于税务认可的应纳税所得额(因为税务只允许扣除三分之一的开办费),企业需要进行纳税调增,缴纳更多的当期企业所得税。在后续两年,则进行纳税调减。反之亦然。
理解并妥善处理这一差异,是企业进行税务筹划的关键切入点。企业财务人员必须精确计算各年度的纳税调整金额,准确填写企业所得税申报表。这不仅关乎合规,更直接影响企业的现金流。初创企业尤其需要评估:是选择会计一次性扣除以呈现更真实的初期经营压力,还是兼顾税务摊销以平滑现金流支出?这需要综合考量企业初期的盈利预测、现金流状况及整体战略。
常见误区与风险规避策略
在实践中,开办费的处理遍布“雷区”,许多误区看似微小,却可能引发连锁反应。一个典型误区是“包罗万象”,将开业后发生的费用、资本性支出甚至个人消费统统塞入开办费,企图一次性消化。这不仅违反会计准则,更触犯税法,面临补税、罚款及滞纳金的风险。
另一个常见错误是“摊销随意化”。即使选择分期摊销,也必须严格遵守不低于三年的规定,并且摊销方法一经确定,不得随意变更。随意缩短摊销年限或改变摊销方法,缺乏合理商业目的,极易被税务机关认定为逃避税款。忽视凭证管理是致命的软肋。开办费的所有支出都必须取得合法、有效、完整的原始凭证,如发票、合同、付款记录等,以应对未来的各项检查。
规避这些风险,要求企业建立清晰的内部审批流程和费用归集制度,从业务发生源头就进行正确分类。财务人员应深度参与筹建过程,提前规划,而非事后补救。定期进行内部审计或咨询专业税务顾问,能有效排查隐患,确保企业在合规的轨道上稳健前行。
战略价值:超越记账的管理视角
卓越的开办费处理,其价值远不止于合规记账。它更是一个独特的管理透镜和战略工具。通过对开办费明细的深度分析,管理层可以复盘筹建过程的效率与成本控制。例如,比较各项筹备支出的预算与实际执行情况,能揭示哪些环节存在浪费,哪些供应商性价比更高,为日后企业的成本管控积累宝贵经验。
开办费的结构也反映了企业的初创战略侧重点。是偏向于市场宣传与品牌建设,还是侧重于团队组建与技术储备?这些数据是衡量资源初始配置效率的“诊断书”。规范的处理流程本身,就是企业建立严谨财务文化的起点,向投资者、合作伙伴传递出专业、规范的正面信号。
从更宏观的视角看,精打细算的开办费管理,直接节约了企业的现金流出,为宝贵的初创资金“延寿”。在“现金为王”的创业初期,每一笔节省下来的钱,都可能成为支撑企业渡过难关、抓住市场机会的关键燃料。开办费处理绝非财务部门的孤立工作,而是需要业务部门协同、管理层重视的战略性议题。
数字化时代的处理新范式
随着财务数字化浪潮席卷,开办费的处理也迎来了智能化、精细化的革新。传统的纸质票据、手工记账方式正被高效的财务软件和云服务平台所取代。企业可以利用OCR(光学字符识别)技术快速识别和录入发票信息,通过协同办公软件实现筹建期间费用的在线申请、审批与支付,所有流程留痕,数据自动归集。
这些数字化工具能根据预设规则,智能地对费用进行自动分类(如区分开办费、固定资产等),并生成符合会计准则的记账凭证。它们还能设置税务摊销的自动计算提醒,生成纳税调整辅助台账,极大降低了人工操作的错误率和时间成本。更重要的是,所有数据汇聚成可视化仪表盘,让管理层能够实时监控筹建资金的使用情况,进行动态决策。
未来,借助大数据分析,企业甚至可以比对行业标杆的开办费构成与效率,优化自身的筹建方案。数字化不仅提升了处理效率和准确性,更将开办费管理从被动记录推向主动分析、前瞻规划的新高度,成为企业智慧财务体系的第一块坚实拼图。
以上是关于开办费的处理 开办费的帐务处理的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费的处理 开办费的帐务处理;本文链接:https://yszs.weipeng.cc/rj/961141.html。
猜你喜欢
- 开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07
- 开办费如何进行账务处理、开办费如何进行账务处理分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 开创人际关系最佳局面的方法pdf;开创人际关系最佳局面的方法 pdf 2026-11-07
- 建设良好的社会关系 建设良好的社会关系是什么 2026-11-07
- 建设良好的家庭关系 建设良好的家庭关系的意义 2026-11-07