开办费怎么做账务处理;开办费怎么做账务处理会计分录
-
开办,费,怎么,做,账务,处理,会计,分录,你,

- 人际关系-自由百科知识生网
- 2026-11-07 06:20
- 自由百科知识网
开办费怎么做账务处理;开办费怎么做账务处理会计分录 ,对于想学习百科知识的朋友们来说,开办费怎么做账务处理;开办费怎么做账务处理会计分录是一个非常想了解的问题,下面小编就带领大家看看这个问题。
你是否正为公司的初创阶段焦头烂额?面对一笔笔五花八门的初期支出,是否对“开办费”这个财务黑洞感到既熟悉又陌生?它像一团迷雾,笼罩在创业者的心头——处理得当,它是企业轻盈起飞的助推器;处理失误,则可能成为税务风险的隐形。本文将为你彻底拨开迷雾,深入地解析开办费的账务处理核心与会计分录秘籍,不仅让你看懂,更让你精通,助力你的企业在财务起跑线上就赢得漂亮!
开办费的本质与范围界定
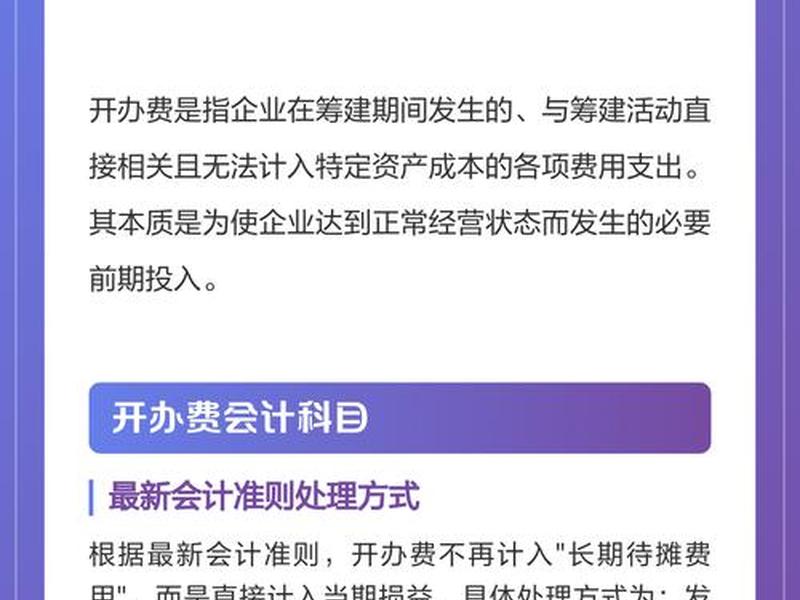
开办费,绝非一个简单的会计科目,它是企业诞生前夕所有必要支出的灵魂集合体。在会计意义上,它特指企业在筹建期间,即从取得营业执照或批准成立之日起,到正式生产经营之日止所发生的各种费用。这就像一个婴儿在母体中汲取营养的过程,所有为了“出生”并能“存活”而消耗的资源,都汇聚于此。
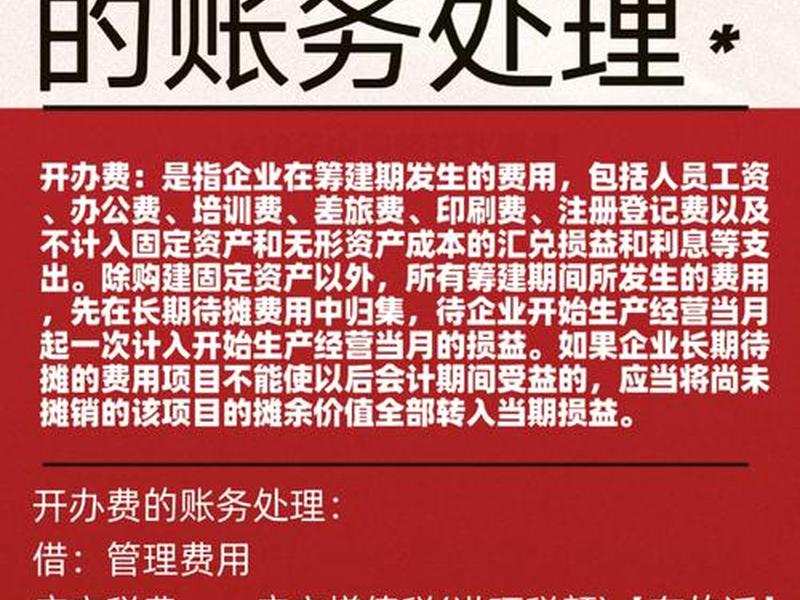
它的范围如同一把精密的尺子,衡量着哪些支出可以归入其中。通常包括:筹办人员的工资奖金、办公费、培训费、差旅费、印刷费、注册登记费、验资费、以及不计入固定资产和无形资产购建成本的汇兑损益和利息支出。但请注意,为取得各项资产所发生的资本性支出,如购买机器设备、建造厂房的支出,必须排除在外,它们属于另一套财务叙事。
清晰界定范围是正确账务处理的第一步,也是避免后续税务麻烦的基石。混淆了资本性支出与费用性支出的界限,就如同在财务报表的乐章中掺入了杂音,必将影响整个曲调的和谐与准确。
账务处理的核心原则与流程
处理开办费,必须遵循一套清晰而坚定的核心原则。首要原则是“权责发生制”,即费用在发生时确认,而非实际支付时。这意味着,即便款项尚未支付,但只要义务已经产生,就需及时入账,真实反映筹建期的财务状况。
整个账务处理流程犹如一场精心编排的戏剧。在日常业务发生时,会计人员需根据审核无误的原始凭证,将各项筹建支出准确归集至“管理费用——开办费”或单独设置的“开办费”科目中进行借方登记。这个过程要求财务人员具备敏锐的职业判断,像侦探一样甄别每一笔支出的真实属性。
到了企业正式开始生产经营的当月,这场累积的盛宴将迎来高潮。财务人员需要将“开办费”科目的累计余额,一次性从贷方全部转入“管理费用”科目(如果之前未直接计入),或者进行相应的结转处理。这个结转动作,标志着开办费历史使命的完成,企业支出进入常规运营轨道。严谨的流程是数据准确性的生命线。
会计分录的实战模拟演练
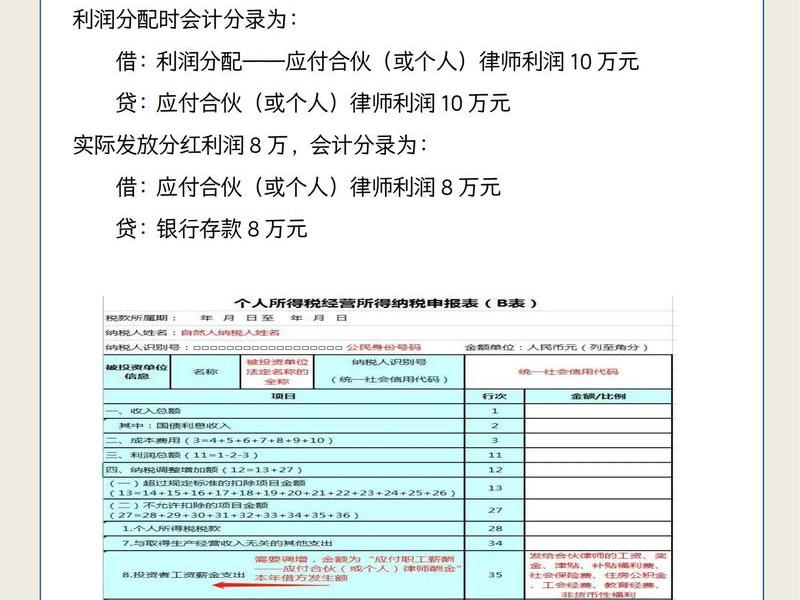
理论是灰色的,而分录之树常青。让我们通过几个典型场景,亲手触碰会计分录的脉搏。场景一:支付公司注册登记费及刻章费1500元。借方“管理费用——开办费”或“开办费”1500元,贷方“银行存款”1500元。简单的借贷,记录下企业法律生命的起点。
场景二:筹建期发放筹办人员工资20000元。借方“管理费用——开办费”20000元,贷方“应付职工薪酬”20000元;实际支付时,借方“应付职工薪酬”20000元,贷方“银行存款”20000元。这组分录,不仅体现了人工成本,更勾勒出权责发生制的精妙。
场景三:最为关键的结转时刻。假设开业当月,“开办费”科目借方余额共计85000元。结转时,借记“管理费用”85000元(若之前未直接计入),贷记“开办费”85000元;或者采用另一种常见做法,直接借记“本年利润”85000元,贷记“开办费”85000元。这一笔分录,犹如一个庄严的仪式,为开办阶段画上句号,开启利润核算的新篇章。
税务处理的关键差异与筹划
财务与税务,常似一对孪生兄弟,面目相似却性情迥异。在开办费的处理上,这种差异尤为明显。企业所得税法实施条例规定,开办费可以在开始经营之日的当年一次性扣除,也可以按照长期待摊费用处理,自支出发生月份的次月起分期摊销,摊销年限不得低于3年。企业拥有选择权,这是一项重要的税收筹划空间。
这种差异直接影响了企业的应纳税所得额。若选择一次性扣除,可以在经营初期大幅减少利润,延迟纳税义务,改善现金流,尤其对于前期可能亏损的企业更为有利。若选择分期摊销,则能平滑各期费用,避免利润波动过大。选择没有绝对优劣,如同选择不同的登山路径,需视企业自身的盈利预期和现金流状况而定。
财务人员在完成会计账务处理后,必须额外关注税务申报表的调整。会计上一次性结转的费用,在税务上若选择分期摊销,则需在汇算清缴时进行纳税调增,后续年度再逐年调减。忽视这一点,无异于在税务雷区中蒙眼行走。
常见误区与风险规避指南
在开办费的迷雾森林中,遍布着认知的陷阱。第一大误区是“包罗万象”,将所有的前期支出,甚至购买固定资产的支出也塞进开办费。这会导致资产成本计量不准确,折旧计算错误,同时可能引发税务风险。必须严格区分费用化与资本化支出。
第二大误区是“结转不当”。有的企业开业后仍长期将后续费用计入开办费,或者结转时点错误,这些都会导致期间费用失真,利润计算不实。开办费的结转必须严格以“开始生产经营之日”为标志,这个时点需要企业有明确的内部认定依据。
第三大风险是“资料缺失”。筹建期的各项费用发票、合同、审批单等原始凭证,是证明开办费真实性与合法性的唯一铠甲。资料不全会使得这些费用在税务稽查时不被认可,面临补税与罚款的惩罚。建立规范的筹建期费用报销与归档制度,是抵御风险的不二法门。厘清误区,就是为企业筑牢财务安全的堤坝。
管理决策中的战略价值挖掘
开办费绝非被动的账务记录,它更是一座蕴含管理智慧的金矿。通过对开办费明细的深入分析,管理层可以清晰地看到钱究竟花在了哪里:是人员薪酬占比过高,还是市场调研投入不足?这为评估筹建效率、控制初始成本提供了精准的数据切片。
进一步,开办费的总额与结构可以作为未来预算编制的历史参照。对比行业平均水平,更能判断自身在初创阶段的投入是否合理。例如,如果注册法律事务费用远高于同类企业,或许就需要反思流程效率或供应商选择。数据背后,是管理优化的契机。
从更宏观的战略视角看,规范处理开办费,体现了企业财务基础的扎实程度,影响着投资者、债权人对企业治理水平的初步印象。一个连开办费都模糊不清的企业,很难让人相信其后续经营的规范性。它不仅是技术问题,更是企业信誉与战略形象的重要组成部分。
以上是关于开办费怎么做账务处理;开办费怎么做账务处理会计分录的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费怎么做账务处理;开办费怎么做账务处理会计分录;本文链接:https://yszs.weipeng.cc/rj/961138.html。
猜你喜欢
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07
- 开办费如何进行账务处理、开办费如何进行账务处理分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 建设美好和谐家庭应该怎么做 建设美好和谐家庭应该怎么做呢 2026-11-07
- 建设的英语怎么说读 - 建设的英语怎么说读音 2026-11-07
- 建设怎么说英语,建设怎么说英语翻译 2026-11-07
- 建议怎样处理人际关系英文翻译;怎么处理人际关系英语 2026-11-07
- 建立高效人际关系课程大纲怎么写 - 建立高效人际关系课程大纲怎么写的 2026-11-07
- 建立良好的社交关系英文 - 建立良好的社交关系英文怎么说 2026-11-07