开办费的最新账务处理实务(开办费的最新账务处理实务有哪些)
-
开办,费,的,最新,账务,处理,实务,有,哪些,在,

- 人际关系-自由百科知识生网
- 2026-11-07 06:27
- 自由百科知识网
开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) ,对于想学习百科知识的朋友们来说,开办费的最新账务处理实务(开办费的最新账务处理实务有哪些)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业呱呱坠地、正式鸣锣开张之前,有一段充满期待与投入的“孕育期”——筹建期。这段时期产生的各项花费,如同新生命诞生前的营养供给,被统称为开办费。这笔看似简单的费用,其账务处理却如同一道精密的财务方程式,蕴含着会计准则、税务政策与企业管理智慧的多重博弈。处理得当,能为企业起步减轻负担、优化报表;处理不慎,则可能埋下税务风险与财务隐患的种子。本文将为您深度剖析开办费的最新账务处理实务,揭开其从归集、摊销到税务衔接的全流程面纱,助您在创业的财务起跑线上先人一步。
一、核心界定:哪些费用属于开办费?
开办费并非一个可以随意装填的“箩筐”,其范围有着明确的边界。它特指企业为取得营业执照、达到可生产经营状态前,所发生的、与筹建活动直接相关且无法计入特定资产成本的各项必要支出。
具体而言,典型开办费包括:筹建人员的工资、奖金、社保等薪酬福利;办理各类证照产生的工商注册费、验资费、税务登记费;筹备期间的办公费、差旅费、印刷费、水电费;为开业做准备而发生的员工培训费、市场调研费、法律咨询费;以及不计入固定资产或无形资产成本的借款利息等。
值得注意的是,有几类支出必须被排除在外:一是为购建固定资产、无形资产所支付的价款及相关费用,这些应直接资本化计入相应资产成本;二是应由投资者自行负担的费用;三是与筹建活动无关的支出。清晰、准确地界定开办费范围,是进行正确账务处理的第一块基石。
二、会计归集:费用如何“安家”?
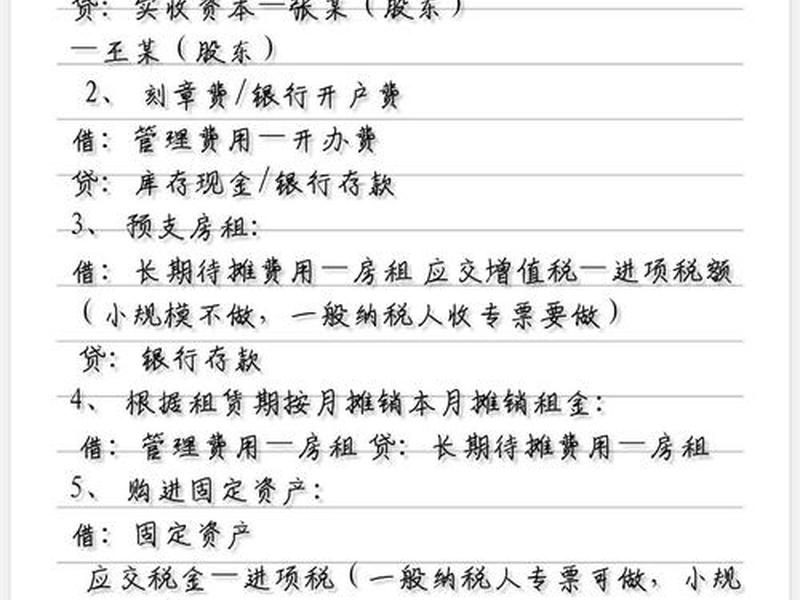
在会计处理上,开办费的归集路径非常清晰。根据现行企业会计准则,企业在筹建期间发生的、符合开办费定义的所有支出,在发生时不直接计入当期损益。
正确的做法是,先通过“长期待摊费用——开办费”这一会计科目进行归集与暂存。发生每一笔开办费支出时,借记“长期待摊费用——开办费”,贷记“银行存款”、“应付职工薪酬”等科目。这个过程犹如一个“财务蓄水池”,将筹建期的所有相关花费集中收纳,等待企业正式生产经营之日的到来,再进行统一的后续处理。这种处理方式,确保了筹建期的支出不影响企业正式运营前的利润表,符合会计上的权责发生制原则。
三、关键转折:开始经营当月的摊销抉择
当企业领取营业执照,并实际开始生产经营活动(通常以取得第一笔主营业务收入为标志)的那个月份,便是开办费处理的“分水岭”。长期待摊费用中的开办费余额面临两种主流的会计处理选择,且一旦选定不得随意变更。
第一种是一次性摊销法。即在开始生产经营的当月,将“长期待摊费用——开办费”的余额全部转入当期损益,借记“管理费用——开办费”,贷记“长期待摊费用——开办费”。这种方法操作简便,能迅速消化前期费用,使企业报表轻装上阵,尤其适用于开办费金额不大或希望尽快体现后期纯利的企业。
第二种是分期摊销法。企业可以根据实际情况,在不少于三年的期限内(常见为3-5年),将开办费平均摊销计入各期管理费用。这种方法能平滑各期费用,避免因一次性大额费用导致开始经营当月的利润表出现巨额亏损,更符合收入与费用的配比原则,对开办费投入巨大的企业更为友好。
四、税务迷宫:所得税处理的特殊规则
税务处理是开办费实务中最需谨慎的环节,因为税法规定与会计处理可能存在显著差异,形成所谓的“税会差异”,需要在企业所得税汇算清缴时进行纳税调整。
根据国家税务总局的相关文件,企业在税务上对开办费的处理拥有选择权:既可以在开始经营之日的当年一次性税前扣除,也可以按照长期待摊费用的规定,自支出发生月份的次月起,分期摊销,摊销年限不得低于3年。这项选择需在企业首次申报扣除时确定,且一经选定,不得改变。
这里存在几个关键点:筹建期不作为计算亏损的年度,这意味着筹建期的费用不能直接用于弥补以后年度的盈利。筹建期发生的业务招待费,仅能按实际发生额的60%并入开办费总额,剩余40%永远不得税前扣除;而广告费和业务宣传费则可全额计入。税务处理的复杂性,要求企业财务人员必须精准把握政策,并做好详细的台账管理。
五、实操警示:常见误区与风险防控
在实践中,开办费处理常踏入一些误区。误区一:将购置固定资产、无形资产的支出错误计入开办费,这不仅虚增了费用,还影响了资产折旧摊销的税前扣除。误区二:忽略税会差异,未在年度企业所得税申报时进行正确的纳税调整,导致多缴或少缴税款的风险。例如,若会计上选择一次性摊销,而税务上选择分3年摊销,则当年会计利润小于应纳税所得额,需做纳税调增,并在后续摊销年度做纳税调减。
为防控风险,企业应建立完善的《开办费备查登记簿》,详细记录每笔费用的性质、金额、会计处理方式及税务扣除情况。加强内部审批流程,确保费用归类的准确性。在政策适用上如有疑虑,应及时咨询专业税务顾问或主管税务机关,确保合规运营。
六、战略视角:开办费管理的深层价值
超越简单的记账层面,开办费的管理实则关乎企业财务战略。精明的管理者会将开办费管控视为成本控制的起点。在筹建期进行严格的预算管理,优化开支结构,本身就能为企业节省宝贵的初创资金。对摊销方式的选择,更是一种财务筹划:在预计企业成立初期即有可观盈利时,选择一次性扣除可有效降低当期税负;若预计前期盈利微薄甚至亏损,选择分期摊销则能更好地利用亏损结转政策。
清晰、规范的开办费处理,能为企业塑造严谨、规范的财务形象,这在吸引投资、进行银行贷款时,都是一份有力的隐性背书。它向外界传递出企业财务管理水平专业、内控有效的积极信号。
驾驭规则,赋能启航
开办费,这笔企业生命起点的初始投入,其账务处理远非简单的分录汇总。它是一条贯穿会计准则、税收法规与内部管理的连续链条,是对企业财务基本功的一次全面检验。从精准界定范围、规范会计归集,到审慎抉择摊销方式、巧妙协调税会差异,再到规避实操陷阱、升维战略管理,每一步都需匠心与智慧。透彻理解并娴熟运用开办费的最新账务处理实务,不仅能让企业顺利通过税务稽查的“体检”,更能为这艘刚刚起锚的商业航船,注入一份稳健而清晰的财务导航图,助力其在市场的浩瀚海洋中,行稳致远,乘风破浪。
以上是关于开办费的最新账务处理实务(开办费的最新账务处理实务有哪些)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费的最新账务处理实务(开办费的最新账务处理实务有哪些);本文链接:https://yszs.weipeng.cc/rj/961142.html。
猜你喜欢
- 开办费的账务处理 开办费的账务处理实例 2026-11-07
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07
- 开办费如何进行账务处理、开办费如何进行账务处理分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 开创人际关系最佳局面的方法pdf;开创人际关系最佳局面的方法 pdf 2026-11-07
- 建设良好的社会关系 建设良好的社会关系是什么 2026-11-07