开办费的账务处理 开办费的账务处理实例
-
开办,费,的,账务,处理,实例,在,企业,诞,生的,

- 人际关系-自由百科知识生网
- 2026-11-07 06:29
- 自由百科知识网
开办费的账务处理 开办费的账务处理实例 ,对于想学习百科知识的朋友们来说,开办费的账务处理 开办费的账务处理实例是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业诞生的黎明,一笔名为“开办费”的支出,如同创业者的第一声啼哭,宣告着一个新生命的开始。这第一笔钱该如何在财务账本上安家落户?它究竟是开启未来的钥匙,还是需要被即刻“消化”的成本?对于无数初创企业主和财务人员而言,开办费的账务处理不仅是一道会计分录,更是一门关乎企业“财务基因”的学问。本文将带你深入开办费的隐秘世界,通过详实的账务处理实例,揭开其会计处理、税务筹划与财务管理的三重面纱,助你在创业之初就打下坚实的财务根基。
开办费的定义与范畴界定
开办费,并非一个简单的费用口袋。它特指企业在筹建期间,为取得法人资格并开始生产经营活动所发生的一系列必要支出。这些支出犹如企业诞生前的“营养液”,滋养着公司的雏形。
其核心范畴包括:筹建人员的薪酬、差旅费、办公费、培训费、印刷费、注册登记费、验资审计费,以及不计入固定资产和无形资产购建成本的汇兑损益和利息支出等。关键在于,这些费用必须发生在企业取得营业执照或批准证书之前,或虽在之后,但直接服务于筹建活动。例如,租赁装修办公室,若发生在开业前,其初始设计、基础装修费可计入开办费;而开业后的日常租金则属于运营费用。
理解这一范畴是精准账务处理的第一步。混淆开办费与后期运营成本,如同混淆了胚胎的孕育与婴儿的成长,会导致成本归集失真,影响初期利润的准确计量。
核心会计处理:一次扣除还是分期摊销?
这是开办费账务处理最具争议与变革的领域。在现行《企业会计准则》框架下,企业拥有了选择权:可以一次性计入当期损益,也可以选择分期摊销。这不仅仅是会计方法的选择,更是对企业初期财务报表形象的主动塑造。
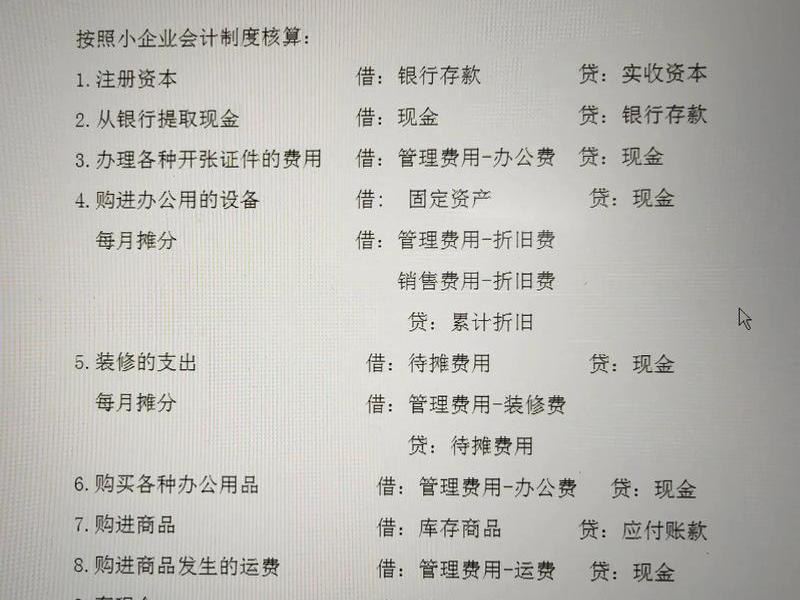
选择一次性扣除,意味着在开始生产经营的当月,将全部开办费转入“管理费用”科目。会计分录简洁明了:借记“管理费用——开办费”,贷记“长期待摊费用——开办费”或“银行存款”等。这种做法能迅速降低企业初期的账面利润,甚至形成亏损,对于有前期税务筹划需求的企业而言,可以递延所得税负担。
而选择分期摊销,通常摊销期不短于三年,则是在开业当月先将开办费转入“长期待摊费用”,之后按月平均摊销。会计分录为:摊销时,借记“管理费用——开办费”,贷记“长期待摊费用——开办费”。这种方式平滑了费用支出,使企业初期利润表更为平稳,适合希望展示稳健开局的企业。
税务处理的关键差异与协调
税务层面与会计处理存在微妙的“时差”与“温差”。根据《中华人民共和国企业所得税法实施条例》,开办费在税务上明确可以作为长期待摊费用处理,自支出发生月份的次月起,分期摊销,摊销年限不得低于3年。这是强制规定,没有会计上一次性扣除的选择权。
这就产生了税会差异。若企业会计上选择一次性扣除,则在计算应纳税所得额时,需进行纳税调整,将一次性扣除额与按税法规定当年可摊销额的差额进行调增。例如,某公司开办费60万元,会计一次性扣除,税务按3年摊销,则首年需调增应纳税所得额40万元(60万
协调税会差异,要求财务人员具备前瞻性。在筹建期就应预估开办费总额,评估两种会计处理对初期财报和现金流(所得税支出)的长期影响,做出最优决策。
实战案例解析:从分录到报表
让我们通过一个鲜活案例,将理论照进现实。“创芯科技有限公司”在2024年1月至5月处于筹建期,共发生开办费36万元,包括注册费、办公费、人员工资等。6月1日正式开业。
情景一:会计选择一次性扣除。
情景二:会计选择分期摊销(假设按3年)。
通过案例对比,可以清晰看到不同选择对首年利润和税务工作的直接影响。
常见误区与风险规避
实务中,开办费处理误区丛生,如同暗礁威胁企业财务之舟。第一大误区是“范畴扩大化”,将开业后发生的广告费、第一笔销售收入相关的成本误计入开办费,这直接违反了资本性支出与收益性支出划分原则。
第二大误区是“票据管理松散”。开办费支出往往发生在公司组织架构不健全时期,发票抬头不规范、收据代替发票、缺失必要合同等问题频发。这些不合规票据不仅导致所得税前无法扣除,更可能引发税务风险。
第三大误区是“忽视预算与内部控制”。筹建期资金流出缺乏计划与审批,容易造成浪费和资金链紧张。明智的做法是在筹建之初就制定开办费预算,明确开支范围和标准,并保留完整的审批记录和支出凭证,为后续账务和税务处理铺平道路。
战略价值与财务管理启示
开办费的账务处理,绝非被动的记录,而是主动的财务战略起点。它首次定义了企业的成本习性,影响着投资者和债权人对企业初期盈利能力的判断。一次性扣除带来的初期亏损,可能被解读为“轻装上阵”,也可能被视为“盈利乏力”,这取决于企业如何向外界讲述自己的故事。
更深层地,它考验着创业团队的财务规划能力。如何高效使用有限的启动资金?如何在合规前提下优化税负?开办费的管理效率,往往是整个企业未来财务管控水平的缩影。将开办费处理得当,就如同为企业的财务大厦打下了第一根牢固的桩基。
财务人员应从纯粹的账务执行者,转变为筹建期的财务设计师,积极参与筹建规划,提供决策支持,让每一分开办费都花在刀刃上,并转化为清晰、合规、有价值的财务信息。
以上是关于开办费的账务处理 开办费的账务处理实例的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费的账务处理 开办费的账务处理实例;本文链接:https://yszs.weipeng.cc/rj/961143.html。
猜你喜欢
- 开办费财务处理流程(开办费帐务处理) 2026-11-07
- 开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) 2026-11-07
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07
- 开办费如何进行账务处理、开办费如何进行账务处理分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 开创人际关系最佳局面的方法pdf;开创人际关系最佳局面的方法 pdf 2026-11-07