开办费账务处理实操案例,开办费的账务处理实例
-
开办,费,账务,处理,实操,案例,的,实例,在,

- 人际关系-自由百科知识生网
- 2026-11-07 06:35
- 自由百科知识网
开办费账务处理实操案例,开办费的账务处理实例 ,对于想学习百科知识的朋友们来说,开办费账务处理实操案例,开办费的账务处理实例是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在创业的星火燎原之初,每一分钱的投入都承载着梦想的重量。开办费,这笔看似普通的初期支出,实则是企业财务生命线的第一次呼吸,其账务处理的精准与否,直接决定了初创企业财务健康的基因。许多创业者在此跌入迷雾,或因处理不当埋下税务隐患,或因核算不清导致资产虚化。本文将透过一系列血肉丰满的开办费账务处理实操案例,揭开开办费的账务处理实例背后的核心逻辑与操作秘辛,为您绘制一幅从混乱到清晰、从理论到落地的财务导航图。
一、 界定:厘清开办费的模糊边界
开办费绝非一个可以随意装填的“杂物筐”。在实操中,精准界定其范围是账务处理的第一步,也是最易出错的一环。
根据《企业会计准则》及相关税法精神,开办费具体指企业在筹建期(即从取得企业名称预先核准通知书至取得营业执照或设立登记完成之日)发生的,不计入固定资产和无形资产成本的各项费用。一个典型的开办费账务处理实例是:某科技公司在筹建期支付了工商注册代理费、印章刻制费、银行开户费,以及为筹备开业而租赁临时办公场所的租金、水电费。这些支出具有明显的“筹备”与“一次性”特征,应计入开办费。
边界之外常有灰色地带。例如,筹建期间购买一台办公电脑,如果该电脑预计使用年限超过一年且价值达到固定资产标准,则必须作为固定资产核算,分期计提折旧,而不能一次性计入开办费。另一个常见误区是将开业后的广告宣传费或第一批原材料采购款误计入开办费,这直接影响了费用归属期间的准确性,可能引发税务风险。财务人员必须像侦探一样,依据支出发生的时点、目的及资产属性,做出精确判断。
清晰的界定是后续所有会计处理的基石。它确保了费用归集的纯洁性,为税务筹划和企业所得税税前扣除(如选择一次性扣除或分期摊销)提供了正确的前提。每一个成功的开办费账务处理实操案例,都始于对这张“费用地图”的严谨测绘。
二、 归集:构建系统化的费用汇集流程
费用界定后,如何系统、完整地归集,是考验企业内控水平的试金石。散乱无章的票据和记忆,是财务数据失真的温床。
一个优秀的开办费账务处理实例往往建立了一套高效的归集流程。应设立专门的“开办费”辅助核算项目或成本中心,所有筹建期的相关支出都通过这个渠道流转。从经办人取得合规发票开始,到填写费用报销单并注明“开办费”用途,再到审批人核准,最后至财务人员据此进行账务处理,形成闭环管理。
在归集过程中,票据管理至关重要。所有开办费支出都必须取得合法有效的凭证,包括发票、财政票据、付款证明等。例如,支付给个人的装修劳务费,应督促其到税务机关;支付的市场调研咨询费,应取得咨询服务发票。这些凭证不仅是入账的依据,更是未来税务核查的“护身符”。电子发票的普及更要求企业建立完善的电子档案管理系统,防止票据遗失。
系统的归集不仅是为了算清总账,更是为了后续的成本分析和决策支持。通过归集,管理者可以清晰地看到资金在筹建期的流向:是行政手续性支出占比过高,还是市场调研投入不足?这些数据能为优化初创期资源配置提供宝贵参考。归集不是简单的加总,而是有价值信息的初次提炼。
三、 核算:掌握核心会计分录的编织艺术
当费用被清晰界定和系统归集后,便进入了账务处理的核心环节——会计核算。这里的每一个分录,都如同编织企业财务资产负债表的第一针。
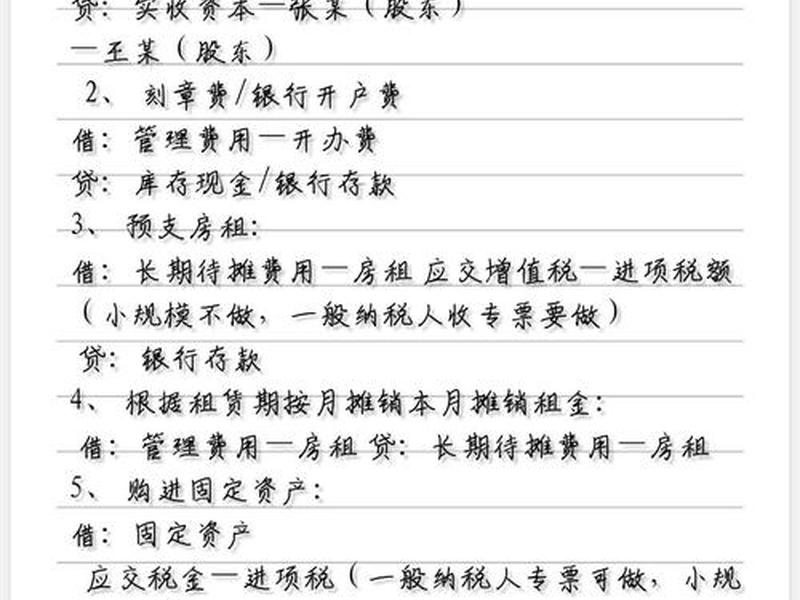
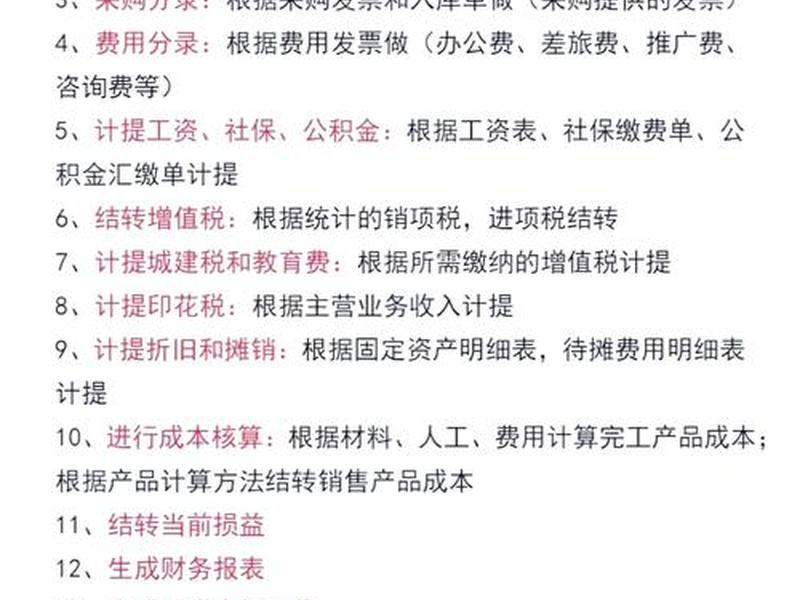
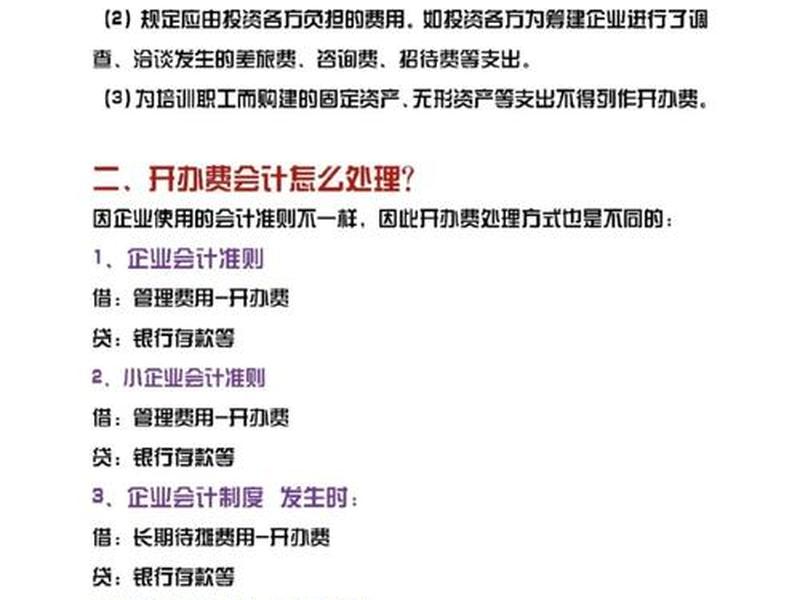
最基本的开办费账务处理实操案例分录如下:在费用发生时,借记“管理费用——开办费”(或单独设置“开办费”科目),贷记“银行存款”或“库存现金”。例如,支付工商注册费2000元,借:管理费用-开办费2000,贷:银行存款2000。这个过程持续整个筹建期,使“开办费”科目余额不断累积,真实反映筹建成本。
筹建期结束,企业开始生产经营的当月,面临着关键的会计政策选择。根据现行规定,企业可以选择将开办费一次性计入当期损益,也可以按照不低于3年的期限分期摊销。这是一个重要的账务处理实例决策点。若选择一次性扣除,分录为:借:管理费用-开办费(全额),贷:管理费用-开办费(筹建期归集额)或直接冲减长期待摊费用。此举能减少开业初期利润,延迟纳税义务,改善初期现金流,但可能导致首年报表亏损额较大。
若选择分期摊销,则需先将归集的开办费转入“长期待摊费用”科目,然后按月摊销。例如,总额12万元的开办费按3年摊销,每月摊销额为3333.33元。每月末分录为:借:管理费用-开办费3333.33,贷:长期待摊费用-开办费3333.33。这种方法使费用与受益期匹配更平滑,利于业绩稳定。核算方式的选择需综合考量企业盈利预测、税务筹划及报表呈现需求。
四、 摊销:演绎时间价值下的平滑智慧
对于选择分期摊销的企业,摊销处理是一门关乎“时间价值”的财务艺术。它让一笔集中发生的成本,平滑地溶解在企业的成长岁月里。
摊销的关键在于确定合理的摊销期限。税法规定不低于3年,但企业可以根据费用性质、预期受益期限在合规基础上自主决定。例如,一个品牌建设投入巨大的公司,其市场调研、品牌设计等开办费受益期可能长达5-10年,选择较长的摊销期(如5年)更能匹配经济实质。这是一个重要的开办费账务处理实例筹划点。财务人员需撰写说明,经管理层批准后一贯执行。
摊销开始的时间点必须精准把握——必须是企业开始生产经营的当月,而不是营业执照取得日或第一个收入实现日。所谓“开始生产经营”,通常指发生第一笔主营业务收入,或投入生产(如工业企业的第一批产品投产)。从这个月的月末开始,摊销的齿轮正式启动。延迟或提前启动摊销都会导致费用归属错误,影响各期利润的准确性。
在摊销期内,财务人员需确保每月摊销分录的准时、准确执行。这是一项长期的、例行的工作,却不容丝毫懈怠。要关注可能发生的摊销终止或变更情况,例如企业若在摊销期内提前终止经营,则未摊销完的开办费余额应一次性转入清算损益。摊销的平滑性,赋予了财务报表更强的可预测性和可比性,是财务稳健性的体现。
五、 税会:跨越财税差异的合规桥梁
开办费的账务处理,始终伴随着税务处理的影子。会计与税务之间的差异,如同两条时而并行、时而交错的轨道,财务人员必须娴熟驾驭。
最核心的差异在于扣除时点。会计上,企业可以选择在开始经营之一次性计入损益或分期摊销。而税务上,根据《企业所得税法实施条例》,开办费同样可以在开始经营之一次性扣除,也可以按照长期待摊费用处理,但摊销年限不得低于3年。关键在于,企业选择的税务处理方式一经确定,不得变更。这意味着在首个纳税年度,企业必须明确其税务立场,并做好纳税申报调整。一个典型的开办费账务处理实操案例是:会计上选择3年摊销,但税务上选择一次性扣除,则在第一年汇算清缴时,需进行纳税调减(将会计已摊销的部分加回),后续年度则需进行纳税调增。
除了扣除时点,扣除凭证的合规性也是税务关注的焦点。所有计入开办费并意图在税前扣除的支出,都必须取得符合规定的发票及其他合法凭证。特别是涉及业务招待费、广告宣传费性质的开办费,还需注意其在税务上的扣除限额规定(如业务招待费按发生额60%扣除且不超过当年销售收入的千分之五),即使发生在筹建期,相关限额也可能参照开业后的标准执行。
优秀的账务处理必须具有“税会协同”视角。在费用发生、归集、核算之初,就应预见其税务影响,做出有利于企业整体利益的选择。定期进行税会差异台账登记,确保汇算清缴时调整准确无误,是搭建这座合规桥梁的必备工序。
六、 风险:洞悉潜伏在细节中的财务陷阱
在开办费处理的整个链条中,风险如影随形。忽视它们,可能让企业刚刚起航就触碰暗礁。
最常见的风险是“资本化”与“费用化”的混淆。将应计入固定资产、无形资产或存货的支出错误地费用化计入开办费,不仅虚增了当期或短期费用,更致命的是,它导致了资产价值的低估和未来折旧摊销基础的错误,扭曲了长期财务数据。反之,将应费用化的开支资本化,则会虚增资产和早期利润。这两种错误都会引发财务报表错报风险。
其次是不合规票据风险。筹建期事务繁杂,经办人可能从无法提供发票的供应商处采购,或接受不合规的收据、白条。财务人员若把关不严,将这些凭证入账,不仅开办费本身不得税前扣除,还可能招致税务机关的处罚。发票的品名、金额、开票单位等信息都必须仔细审核。
还有政策适用错误的风险。例如,误以为所有行业或所有类型的公司都适用相同的开办费政策,忽略了金融企业、房地产开发企业等可能有特殊规定。又如,忽略了地方性的税收优惠政策对开办费处理的影响。防范这些风险,要求财务人员持续学习,精准理解并应用准则与法规,在每一个开办费的账务处理实例中保持职业审慎。建立内部审核流程,重要事项咨询专业机构,是有效的风险防火墙。
以上是关于开办费账务处理实操案例,开办费的账务处理实例的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费账务处理实操案例,开办费的账务处理实例;本文链接:https://yszs.weipeng.cc/rj/961147.html。
猜你喜欢
- 开办费账务处理方法;开办费的最新账务处理会计视野 2026-11-07
- 开办费账务处理会计分录 开办费的最新账务处理会计视野 2026-11-07
- 开办费账务处理人际关系 - 开办费账务处理实操案例 2026-11-07
- 开办费财务处理流程(开办费帐务处理) 2026-11-07
- 开办费的账务处理 开办费的账务处理实例 2026-11-07
- 开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) 2026-11-07
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07