开办费账务处理会计分录 开办费的最新账务处理会计视野
-
开办,费,账务,处理,会计,分录,的,最新,视野,

- 人际关系-自由百科知识生网
- 2026-11-07 06:34
- 自由百科知识网
开办费账务处理会计分录 开办费的最新账务处理会计视野 ,对于想学习百科知识的朋友们来说,开办费账务处理会计分录 开办费的最新账务处理会计视野是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业呱呱坠地的筹建期,一笔笔看似零散的开支——从第一张营业执照的工本费,到筹备团队的每一份工资——共同构成了企业的“出生成本”,即开办费。这笔费用如同企业生命初始的胎记,其会计处理不仅直接影响首张财务报表的“颜值”,更暗藏着税务筹划的玄机与风险管理的密码。本文将带你深入开办费账务处理的腹地,拨开准则变迁的迷雾,以最前沿的会计视野,审视从基础分录到税会差异协调的完整脉络。
开办费的核心定义与范围边界
开办费绝非一个可以随意容纳筹建期所有支出的“箩筐”。它的内核清晰而具体,专指企业从批准筹建之日起,到开始生产经营之日止,为促成企业合法成立并具备运营条件所发生的、且不构成相关资产成本的必要支出。这包括筹办人员的薪酬、办公费、差旅费、注册登记费、验资费、公证费以及不符合资本化条件的借款费用等。
边界之外的费用必须被严格剔除。由投资者自身负担的费用、为购建固定资产、无形资产等长期资产所发生的直接支出,以及应当计入资产价值的汇兑损益和利息,都不能归入开办费。准确界定范围是正确处理的第一步,它要求财务人员具备穿透经济实质的洞察力,防止将资本性支出误作费用化处理,从而扭曲企业资产的真实价值。
清晰的范围界定不仅是会计准确性的要求,更是企业进行成本控制和后续税务规划的基础。一个严谨的开办费归集,能为企业稳健起步铺平第一块财务基石。
会计分录的演进与最新准则实践
回顾历史,开办费的会计处理经历了从“长期待摊”到“直接费用化”的深刻变革。旧制度下,开办费作为一项资产在长期待摊费用中归集,再于不少于五年的期限内分期摊销。这一做法曾长期主导会计实务。
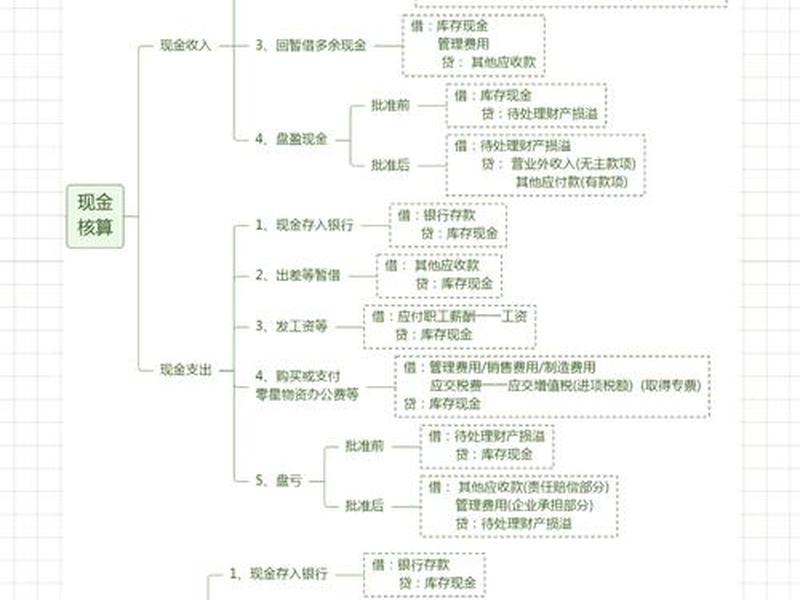
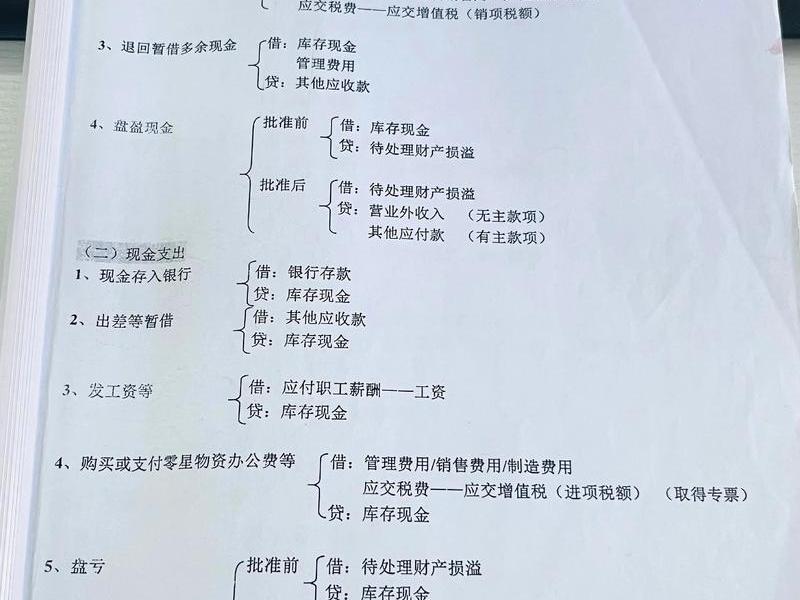
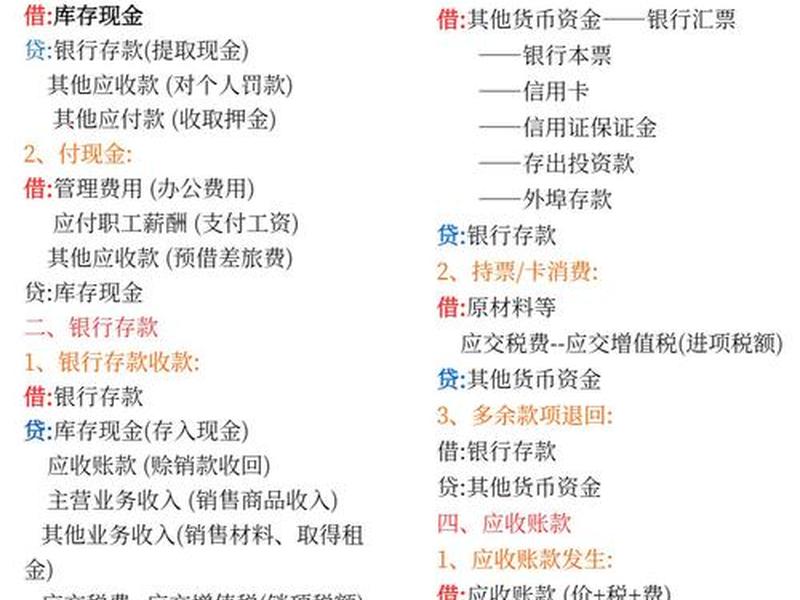
现行企业会计准则彻底颠覆了这一传统。根据准则精神,企业在筹建期间内发生的开办费,应当在实际发生时直接计入“管理费用——开办费”科目,并在企业开始生产经营的当月,一次性结转至“本年利润”。具体分录简洁明了:发生支出时,借记“管理费用——开办费”,贷记“银行存款”或“应付职工薪酬”等;期末结转损益时,借记“本年利润”,贷记“管理费用——开办费”。这种处理方式更加符合会计信息质量的谨慎性和相关性要求,使财务报表能更即时地反映筹建期的真实耗费。
这一变化的核心逻辑在于,开办费的本质是为“创设企业”这一行为发生的支出,其带来的经济利益很难与未来某个特定会计期间精确匹配,且金额通常不大,分期摊销的繁琐工作与其信息价值并不相称。直接费用化处理简化了核算,也使得资产负债表不再保留“开办费”这一虚拟资产项目,报表更加简洁清晰。
税务处理与会计处理的差异迷宫
如果说会计处理追求的是真实反映,那么税务处理则更侧重于收入的确定与税基的稳定。正是在这一领域,开办费的处理上演着精彩的“税会差异”剧目。会计上一次性计入当期损益的做法,在税法面前并非唯一选项。
企业所得税法为企业提供了一种选择权:企业可以将开办费在开始经营之日的当年一次性税前扣除;也可以自支出发生月份的次月起,将其作为长期待摊费用,在不低于3年的期限内分期摊销扣除。关键在于,这一选择具有“不可逆性”,一经确定,不得随意变更。
这种差异直接导致了纳税调整的必要。若企业会计上一次性计入费用,而税务上选择分期摊销,则在开始经营当年,会计利润中扣除了全部开办费,而税务上只允许扣除当期摊销部分,需进行纳税调增;在后续摊销年度,会计上已无此费用,税务上却允许扣除,则需进行纳税调减。财务人员必须建立清晰的“开办费税前扣除台账”,逐年跟踪调整,确保申报准确无误。
特殊支出与资本化边界的精准拿捏
并非所有筹建期的支出都能简单归入开办费或资产成本,一些特殊项目考验着会计人员的专业判断力。最典型的莫过于业务招待费与广告宣传费。
筹建期间发生的业务招待费,会计处理上全额计入了开办费。但在税务天堂里,它受到了严格限制:只能按实际发生额的60%计入开办费税务基数,且不受当期营业收入比例的限制。这意味着,超过40%的部分将形成永久性差异,永远无法在税前扣除。
而对于广告费和业务宣传费,税务政策则展现出难得的宽容。根据相关规定,筹建期间发生的这类支出,可按实际发生额计入企业筹办费,并享受与开办费相同的税务处理选择权——既可一次性扣除,也可分期摊销。这为企业进行品牌前期投入提供了税收上的便利。精准区分这些特殊支出的会计与税务属性,是进行有效税务筹划、降低企业整体税负的关键一环。
前沿会计视野下的风险管理与决策支持
在现代会计视野下,开办费的处理早已超越简单的记账范畴,上升至战略管理与风险控制的层面。它关乎企业财务报表的初次亮相。一次性费用化处理可能导致企业开业首月出现大幅账面亏损,管理层需向投资者或董事会合理解释这一非经营性的财务表现。
税务处理方式的选择是一项重要的初始税收筹划。新设企业通常初期盈利困难,若预期前几年亏损,选择一次性扣除可能无法充分享受抵税效应;若预期很快盈利,一次性扣除则能迅速降低税负。决策需基于对未来经营的前瞻性预测。
严格的内部控制至关重要。必须确保每笔开办费支出真实、合理、票据完备,防止将个人消费或不相关支出混入其中,引发税务稽查风险。一套从预算、审批、支付到归集的完整内控流程,不仅能保障会计信息质量,更能为企业筑牢合规经营的防线。
新旧制度衔接与中小企业特别考量
对于仍在使用《小企业会计准则》的广大中小企业,其处理原则与《企业会计准则》基本一致,即在实际发生时直接计入“管理费用”,简化了核算流程。而在实务中,由旧制度向新准则转换的企业,需注意政策衔接,将原先记入“长期待摊费用”的余额,在企业开始生产经营时一次性转入当期损益。
无论企业规模大小,开办费的账务处理都应以合规性为基石,以业财融合为导向。财务人员应主动参与筹建期的各项活动,从源头把握费用性质,做好辅助核算,为后续的精准处理和决策分析积累高质量数据。让开办费的处理,成为企业精细化财务管理的第一个标杆。
以上是关于开办费账务处理会计分录 开办费的最新账务处理会计视野的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:开办费账务处理会计分录 开办费的最新账务处理会计视野;本文链接:https://yszs.weipeng.cc/rj/961146.html。
猜你喜欢
- 开办费账务处理实操案例,开办费的账务处理实例 2026-11-07
- 开办费账务处理人际关系 - 开办费账务处理实操案例 2026-11-07
- 开办费财务处理流程(开办费帐务处理) 2026-11-07
- 开办费的账务处理 开办费的账务处理实例 2026-11-07
- 开办费的最新账务处理实务(开办费的最新账务处理实务有哪些) 2026-11-07
- 开办费的处理 开办费的帐务处理 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费用账务处理,开办费用的账务处理 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费广告费账务处理、开办期间的广告费如何处理 2026-11-07