房产税的缴纳人(房产税的缴纳人怎么确定)
-
房产,税,的,缴,纳人,怎么,确定,每当,提起,

- 人际关系-自由百科知识生网
- 2026-11-10 01:47
- 自由百科知识网
房产税的缴纳人(房产税的缴纳人怎么确定) ,对于想学习百科知识的朋友们来说,房产税的缴纳人(房产税的缴纳人怎么确定)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
每当提起房产税,许多人的脑海中会立刻浮现出一个核心的困惑:这税,到底该由谁来交? 是手握产权证的所有者,还是实际居住的占用者?是家庭中的长辈,还是购房合同上的签名人?在房地产财富与税务责任交织的迷宫中,明确“缴纳人”的身份,不仅是履行法定义务的第一步,更是守护自身财产权益的关键盾牌。本文将为您拨开迷雾,深入剖析确定房产税缴纳人的核心原则与具体情形,带您彻底掌握这份“纳税身份证”的颁发规则。
一、产权原则:法律登记的终极锚点
在绝大多数情况下,房屋所有权证书上记载的权利人,是承担房产税纳税义务的第一责任人。这一原则源于税收法律中的“属人”与“属物”相结合的理念。税务机关首先认“证”,权属登记具有公示公信效力,是国家认定财产归属的最权威依据。
这意味着,无论房屋是自住、空置还是出租,只要您的名字清晰地印在不动产权属证书的“权利人”一栏,您就天然地被赋予了纳税人的身份。即使房屋由子女、父母或朋友无偿居住,这份法定的纳税义务也并不会自动转移。产权原则构成了纳税义务判断的基石与起点,它像一条清晰的法律红线,明确了税收责任的最初源头。
现实生活往往比权证登记更为复杂。存在一些特殊情况,例如房屋正在办理继承、产权存在共有关系或处于纠纷中。产权原则依然是主导,但可能需要结合其他法律文件(如遗嘱、法院判决书、共有协议)来具体界定多位权利人的纳税份额与方式。
二、使用支配原则:实际控制者的责任
当产权变得模糊或权利人难以履行义务时,实际管理、使用或支配房产的主体将进入税务机关的视野。这一原则是对产权原则的重要补充,旨在防止纳税义务“悬空”,确保税源不流失。
一个典型的情形是房屋承租人。在租赁关系中,虽然产权人仍是法定纳税人,但若租赁合同明确约定由承租人承担房产税,且该约定不违反法律强制性规定,则在租赁期内,承租人可能成为税款的实际缴纳人。对于无主房产或产权人下落不明的房产,实际占用、使用该房产的单位或个人,可能被税务机关指定为代缴义务人。
这一原则的核心在于“实质重于形式”。它关注谁在事实上享受了房产带来的利益(居住、经营、收益),谁就应当承担相应的税收负担。它像一张安全网,确保在产权链条出现断点时,税收责任依然能够找到其具体的承担者。
三、代缴与指定情形:特殊规则下的义务人
房产税领域还存在一些法定的代扣代缴或税务机关指定缴纳的特殊规则。这些情形往往涉及特定的房产类型或特定的权利人状态,构成了纳税义务人确定的第三维度。
例如,对于房地产开发企业新建的商品房,在出售前(即未办理产权初始登记前),通常由该开发企业作为纳税人。对于产权属于全民所有的房产,由经营管理单位纳税。对于出典的房产,则由承典人纳税。这些规则由税收法律法规直接规定,具有强制性。
在产权所有人、承典人不在房产所在地,或产权未确定及租典纠纷未解决的情况下,税务机关有权指定房产代管人或使用人为纳税人。这种“指定”是一种行政确认行为,旨在保障税款征收的及时性与有效性,避免因权利状态不明而导致的税收征管漏洞。
四、共有产权:多人持有的纳税分割
随着家庭共同购房、朋友合资置业等现象日益普遍,共有产权房产的纳税问题显得尤为突出。确定此类房产的缴纳人,需要穿透共有关系的外壳,探明内部的法律约定。
根据《民法典》规定,房产共有人对共有房产按照份额享有所有权。在纳税义务上,原则上共有人应共同为纳税人,税款根据各自所占份额分担。实践中,共有人可以协商推举一个代表(通常为持证登记者)负责统一申报缴纳,但内部责任依然按份划分。
若共有人之间没有约定或约定不明,则可能推定为共同共有,纳税义务连带承担。这意味着税务机关可以向任何一位共有人征收全部税款。对于共有房产的纳税人而言,事先以书面协议明确纳税责任的内部划分,是避免未来纠纷的关键。
五、继承与赠与:权利流转中的义务承接
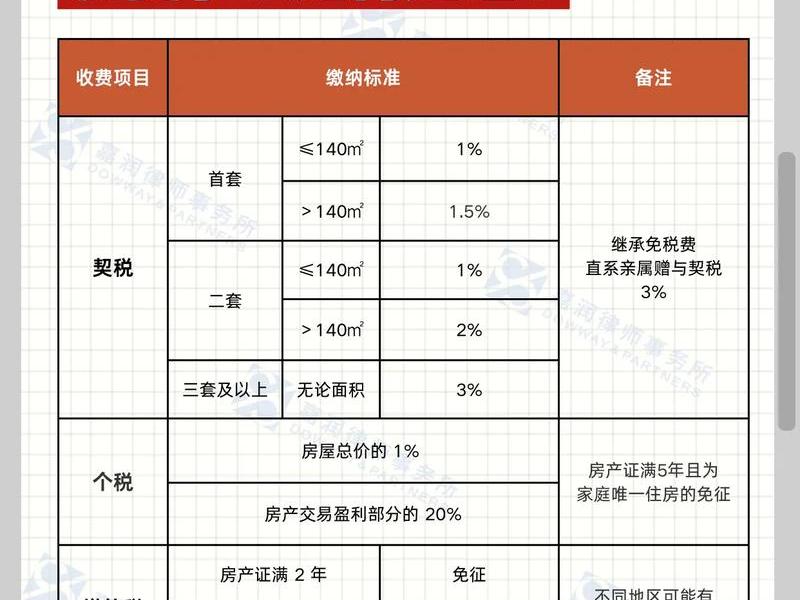
房产因继承或赠与发生权利转移时,纳税义务人的“接力棒”如何传递?这是一个跨越法律与情感的特殊场景。核心规则在于:纳税义务随所有权的转移而转移,但转移时间点至关重要。
在继承情形中,自被继承人死亡、继承开始时,继承人即依法取得房产所有权。在完成不动产变更登记前,继承人可能已需要开始承担纳税义务。实践中,税务机关通常以继承法律事实已发生为依据,认定继承人为纳税人,即便新产权证尚在办理中。
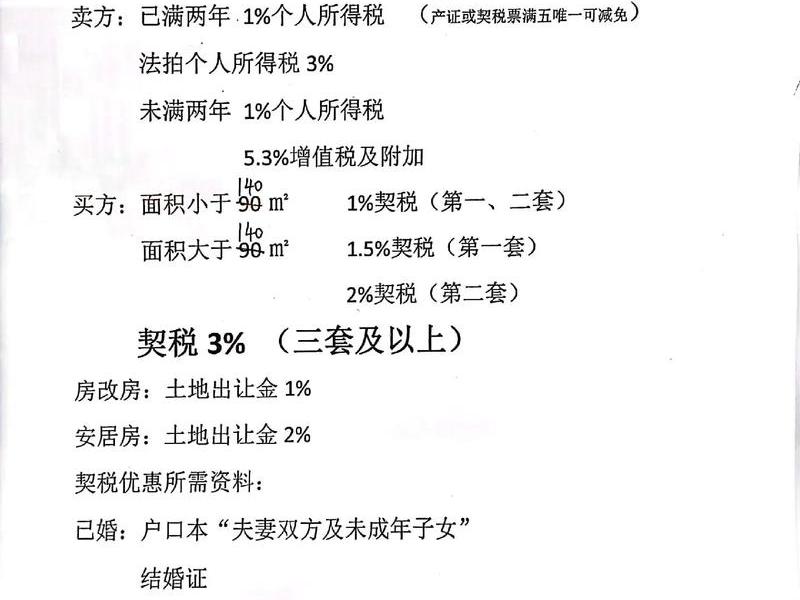
在赠与情形中,一旦赠与合同生效且完成产权过户登记(或具备过户条件),受赠人便成为新的产权人,纳税义务也随之转移。需要注意的是,在办理过户期间,可能存在一个纳税义务的“模糊期”,此时原产权人与受赠人最好通过协议明确该期间税款的承担方。
六、企业房产:法人纳税的特殊考量
当房产的所有权人为公司、企事业单位等法人组织时,确定缴纳人的逻辑与个人房产有所不同,更多地与财务会计制度和经营管理模式挂钩。
对于企业自用的房产,纳税人无疑是该企业法人本身。对于企业投资性房地产(如用于出租的房产),纳税人仍是产权人企业,所缴房产税计入管理费用或营业税金及附加。若企业将房产无偿提供给员工使用,只要产权未转移,纳税人仍为企业。
复杂情形出现在集团内部、关联企业之间房产的调拨、无偿使用等情况。税务机关会重点审查此类安排的商业实质,防止通过关联交易规避纳税义务。原则上,房产的登记产权人是第一纳税人,除非有充分证据证明实际控制与受益方已发生转移。
厘清责任,方能行稳致远
房产税缴纳人的确定,绝非一个简单的名字填写问题,而是一套融合了产权法律、税收法规与实际管控的精密逻辑体系。从产权登记的庄严确认,到实际支配的效益关联,再到特殊情境下的法定指定,三条主线交织出纳税义务的完整图谱。无论是个人面对的家庭共有、遗产继承,还是企业处理的资产配置、关联交易,唯有主动厘清自身在产权链条与使用关系中的位置,才能准确锁定纳税身份,履行法定义务,同时有效规避潜在的税务风险。在房地产价值与税收监管并重的时代,明确“谁该交税”,正是守护财富安全、实现合规经营的第一步,也是最基石的一步。
以上是关于房产税的缴纳人(房产税的缴纳人怎么确定)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税的缴纳人(房产税的缴纳人怎么确定);本文链接:https://yszs.weipeng.cc/rj/963600.html。
猜你喜欢
- 房产税的账务处理(房产税的账务处理分录怎么写) 2026-11-10
- 房产税和土地税会计分录(房产税和土地税会计分录的区别) 2026-11-10
- 房产税会计怎么做账(房产税会计怎么做账分录) 2026-11-10
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10














