房产税会计处理、房产税会计处理分录
-
房产,税,会计,处理,、,分录,在,企业,的,

- 人际关系-自由百科知识生网
- 2026-11-10 01:32
- 自由百科知识网
房产税会计处理、房产税会计处理分录 ,对于想学习百科知识的朋友们来说,房产税会计处理、房产税会计处理分录是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的资产管理版图中,房产作为重要的固定资产,其价值不仅体现在资产负债表上,更关联着一项持续性的税务支出——房产税。对财务人员而言,精准掌握房产税会计处理及其核心——房产税会计处理分录,绝非简单的记账操作,而是构筑企业税务合规防线、优化现金流管理的“战略高地”。这篇文章将为你拨开迷雾,深入剖析房产税从计税依据确认到账务落地的完整逻辑链条,无论是初涉财税的新手,还是寻求精进的老手,都能在此找到清晰的路径与深刻的洞见。
房产税的计税基础探秘
房产税的计算并非凭空而来,其基石在于准确无误的计税依据。这通常是企业税务会计面临的首个挑战。计税依据主要分为两类:一是对于企业自用的房产,以房产的计税余值作为基础;二是对于出租的房产,则以租金收入作为依据。计税余值并非简单的账面原值,它是在房产原值的基础上,一次性减除10%至30%后的余额,具体扣除比例由省级规定,这其中的地域性差异需要财务人员格外留意。
确定计税依据的过程,本质上是一次对企业资产税务属性的精准测绘。财务人员必须仔细甄别房产的用途、坐落地点以及获取相关的地方税务政策文件。任何对房产原值构成的理解偏差,或对免税面积(如独立地下建筑)的误判,都可能导致计税基础失准,从而引发后续一系列的税务风险。建立完善的房产税台账,详细记录每处房产的原值、面积、用途、坐落地点及政策依据,是确保计税基础正确的第一道防线。
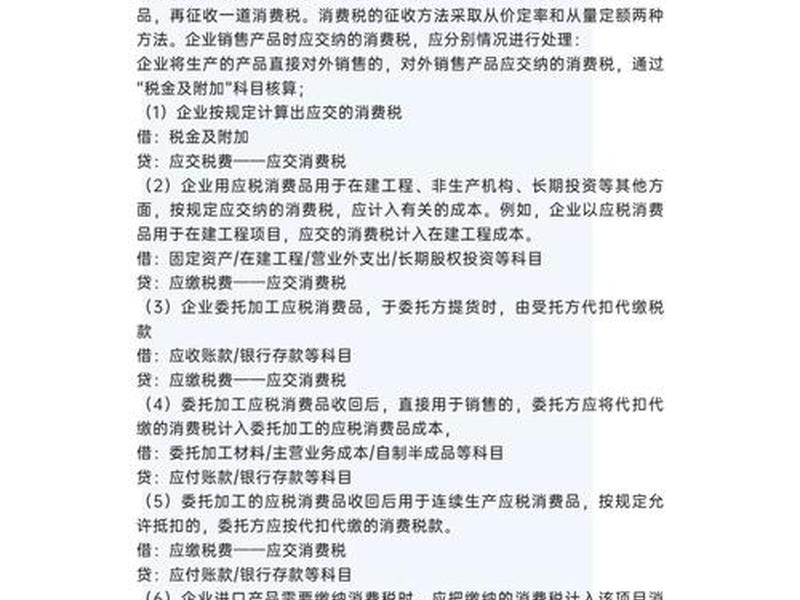
深入而言,计税基础的确认还涉及到一些特殊情况的处理,例如新建房屋、改建扩建房屋、融资租赁租入房产等,其纳税义务发生时间与计税价值的确定各有规则。理解这些细节,是确保房产税会计处理起跑线不偏不倚的关键,也为后续编制正确的房产税会计处理分录奠定了坚实的数据基础。
会计科目的精妙运用
在账簿中为房产税找到“归宿”,需要精通相关会计科目的使用规则。根据《企业会计准则》,房产税属于“税金及附加”科目核算的范畴。这是一个损益类科目,专门用于核算企业经营活动应负担的相关税费,最终影响当期利润。当企业计提应缴纳的房产税时,其经济实质是一项费用的预提,会计分录的借方便记入“税金及附加”。
与之对应的贷方科目,则是“应交税费——应交房产税”。这个负债类科目如同一个“税务蓄水池”,清晰地反映了企业截至某一时点对税务机关所负有的房产税债务。通过“应交税费”科目,管理层可以一目了然地掌握企业的应缴未缴税款情况,便于进行现金流预测和税务资金安排。这种借贷分明的记录,确保了费用与负债的同步确认,符合权责发生制会计基础。
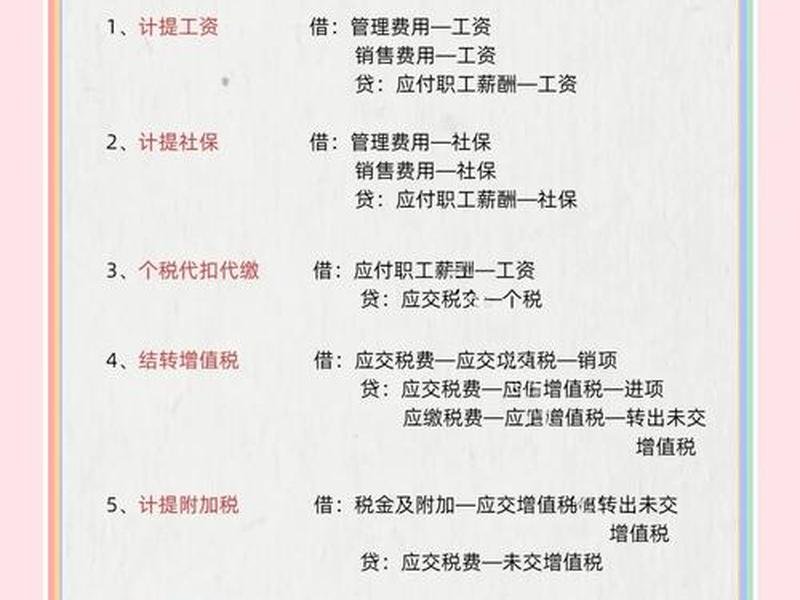
值得注意的是,如果房产税是直接针对管理部门使用的房产,且企业采用更精细化的核算,也可以将税款计入“管理费用”科目。但主流且通用的做法仍是通过“税金及附加”科目归集。科目选择的背后,体现的是对企业经济活动性质的判断和对会计准则的遵循。精准的科目运用,使得房产税会计处理分录不仅仅是数字的搬运,更是经济业务本质的忠实镜像,为财务分析提供了高质量的数据源头。
计提与缴纳的全流程分录
房产税的会计处理是一个动态的过程,核心环节在于计提与缴纳,两者分别对应权责发生制与收付实现制。每月或每季度期末,财务人员需根据计算出的应纳税额,进行计提分录。这是费用确认的关键一步,其标准分录为:借记“税金及附加——房产税”,贷记“应交税费——应交房产税”。这笔分录如同一个无声的警报,提醒企业又产生了一笔经营成本,利润随之减少,纳税义务同时形成。
到了法定的申报缴纳期限,企业通过银行转账等方式实际支付税款时,则需要进行缴纳分录。企业的资产(银行存款)减少,之前确认的负债得以清偿。其标准分录为:借记“应交税费——应交房产税”,贷记“银行存款”。这笔分录完成后,“应交税费——应交房产税”科目的余额相应减少,标志着该期纳税义务的履行完毕。一借一贷之间,资金流出企业,完成了房产税负担的最终实现。
全流程的分录管理,要求财务人员具备严格的时间观念和流程意识。从准确计算、及时计提,到按时申报、足额缴纳,任何一个环节的疏漏都可能导致滞纳金甚至罚款。将计提与缴纳的分录连贯起来看,它们完整勾勒出了一项税费从形成义务到履行义务的财务生命周期。娴熟驾驭这一流程,确保每笔房产税会计处理分录的及时性与准确性,是财务部门基础核算能力的重要体现,也是企业税务信用的一块基石。
特殊情景的深度解析
现实业务远比标准模板复杂,诸多特殊情景考验着财务人员对房产税会计处理规则的灵活运用能力。例如,对于免租期内的房产税处理。在商业租赁中,出租方为吸引租户常会提供免租期。需要注意的是,根据税法规定,免租期内房产税的纳税义务人并未改变,出租方仍需按照房产原值计缴房产税。会计处理仍需正常计提和缴纳,不能因为租金收入为零而忽略此项税负。
另一种常见情形是房产原值调整。当企业发生房屋改扩建、增加附属设施或进行资产评估增值并调整账目时,房产的原值发生了变化,这必然导致计税余值的改变,从而影响未来期间的房产税计提金额。财务人员必须在资产价值变动当期,就重新核定计税基础,并在后续期间按新标准计提税款。相应的会计分录虽仍是计提与缴纳的模式,但计提的数据基础已悄然改变。
还有跨期缴纳(如补缴以前年度税款)、税收优惠享受(如科技企业孵化器用房免税)等情景。处理这些业务时,可能涉及“以前年度损益调整”、“营业外收入”或直接冲减“税金及附加”等科目。面对这些“非标”业务,深刻理解税法原理与会计准则的衔接点,做出专业判断,并编制恰当的房产税会计处理分录,是区分普通记账员与优秀税务会计的分水岭。
税务筹划的合规空间
在合规的前提下,对房产税进行合理的税务筹划,能够有效减轻企业负担。筹划并非偷漏税,而是基于对政策的深刻理解,对经营行为的巧妙安排。一个重要的方向是合理确定房产原值。财务人员需明确,与房屋不可分割的各种附属设备或一般不单独计价的配套设施(如采暖、消防、中央空调等)应计入房产原值,而独立于房屋之外的建筑物(如围墙、水塔等)则可不计入。在资产初始确认时进行准确划分,能从源头降低计税基础。
另一个常见的筹划点是利用税收优惠政策。国家及地方针对特定行业(如科技孵化器、物流企业)、特定区域(如自贸区、产业园)或特定用途的房产(如廉租房、保障房)制定了减免税政策。企业财务人员应主动研究并确保符合条件,及时完成备案,将政策红利转化为真金白银的税款节约。相应的会计处理则需根据免税批准文件,调整计提金额。
对于拥有大量房产的企业,评估房产用途也蕴含筹划空间。例如,将部分闲置的厂房或仓库出租,其房产税计税依据可能从房产余值变为租金收入。在租金收入显著低于按余值计算的税额时,此举可达到节税效果。任何筹划都必须以真实合理的业务变更为前提,并做好相应的合同、票据管理。这些筹划思路的落地,最终都需要通过精准的房产税会计处理分录来呈现和固化,确保税务效益在账面上得到如实反映。
风险防控与稽查重点
房产税处理中的潜在风险点如同暗礁,需要财务人员时刻警惕。首要风险是计税依据不实,包括房产原值录入错误、免税面积计算不准、土地价值是否计入原值判断失误等。这些错误会导致长期、多期的税款计算错误,在税务稽查中一旦被发现,面临的将是补税、滞纳金乃至罚款,代价高昂。建立定期复核机制,尤其是对新购、改建房产的计税基础进行重点复核,至关重要。
纳税义务发生时间错误也是常见风险。例如,对于新建房屋,应从建成之次月起缴纳房产税;对于委托施工企业建设的房屋,从办理验收手续之次月起纳税。如果企业错误地从建成当月或验收当月开始计提,就会导致纳税义务履行不及时。时间性差异带来的滞纳金,同样是企业不必要的损失。会计处理必须与纳税义务时间表严格同步。
税务稽查通常会将企业房产税作为重点之一。稽查人员会核对“固定资产”科目下的房屋建筑物明细,与房产税申报表进行比对;会检查“其他业务收入”或“营业外收入”中是否有租金收入未申报房产税;还会关注大额修缮支出是否不当计入了房产原值。确保账务处理、纳税申报与实物资产情况三者间的逻辑一致性,保留完整的房产产权证明、租赁合同、价值评估报告等备查资料,是应对稽查、防控风险最有效的方法。每一笔经得起推敲的房产税会计处理分录,都是企业税务健康的有力证明。
以上是关于房产税会计处理、房产税会计处理分录的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税会计处理、房产税会计处理分录;本文链接:https://yszs.weipeng.cc/rj/963592.html。
猜你喜欢
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10
- 户籍室查亲属关系关联 - 户籍室查亲属关系关联怎么查 2026-11-10
- 开厂要交税吗;开厂要交税吗知乎 2026-11-07
- 开办费账务处理方法;开办费的最新账务处理会计视野 2026-11-07
- 开办费账务处理会计分录 开办费的最新账务处理会计视野 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07














