房产税会计分录怎么做 - 缴纳房产税会计分录怎么做
-
房产,税,会计,分录,怎么,做,缴纳,缴纳,房产,

- 人际关系-自由百科知识生网
- 2026-11-10 01:30
- 自由百科知识网
房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 ,对于想学习百科知识的朋友们来说,房产税会计分录怎么做 - 缴纳房产税会计分录怎么做是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的财务管理中,房产税如同一道隐秘的“资产烙印”,悄然影响着利润表的脉搏。无论是自用、出租还是持有的投资性房地产,准确进行房产税的会计处理,不仅是合规的基石,更是企业财务健康度的“体温计”。本文将深入剖析“房产税会计分录怎么做”与“缴纳房产税会计分录怎么做”这两个核心命题,为您揭开税务核算背后的逻辑迷雾,提供一套清晰、可操作的实战指南。
房产税的会计科目归属
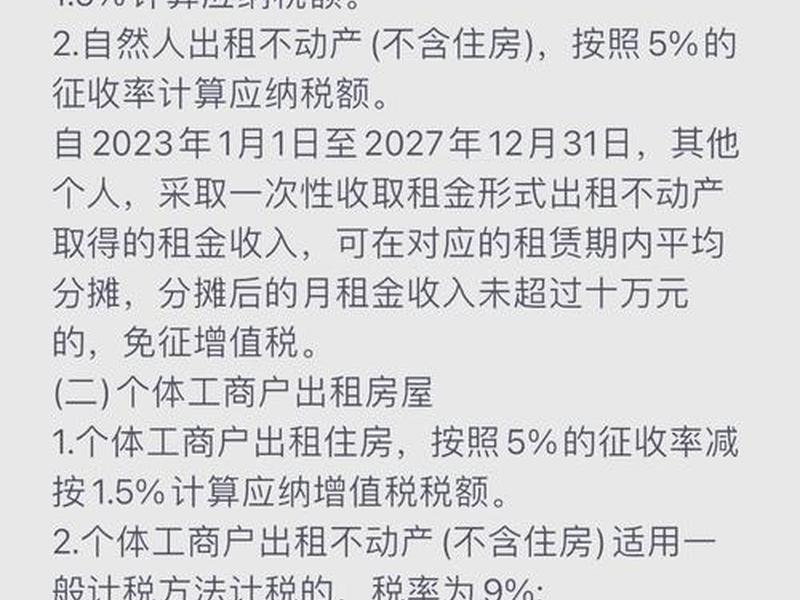
房产税在会计核算中,明确归属于“税金及附加”科目。这是一个关键起点,决定了整个分录的流向。在全面推行“营业税金及附加”改为“税金及附加”后,房产税、土地使用税、车船税、印花税等均在此科目下核算,不再计入“管理费用”。
企业计提应缴纳的房产税时,意味着经济利益的流出已经形成义务。会计分录的借方忠实记录这笔费用对当期利润的侵蚀,贷方则刻画了企业对税务部门的负债承诺。理解这一归属,是避免账务混乱的第一步。它确保了费用与收入的配比,让利润表更真实地反映经营成果。
不同的房产持有目的,并不改变其税负的费用本质。无论是生产车间、行政办公楼,还是闲置待售的房产,只要产生纳税义务,其负担最终都汇入“税金及附加”,影响企业的营业利润。精准把握科目归属,如同为后续的计提、缴纳铺设了清晰的轨道。
计提房产税的分录实操
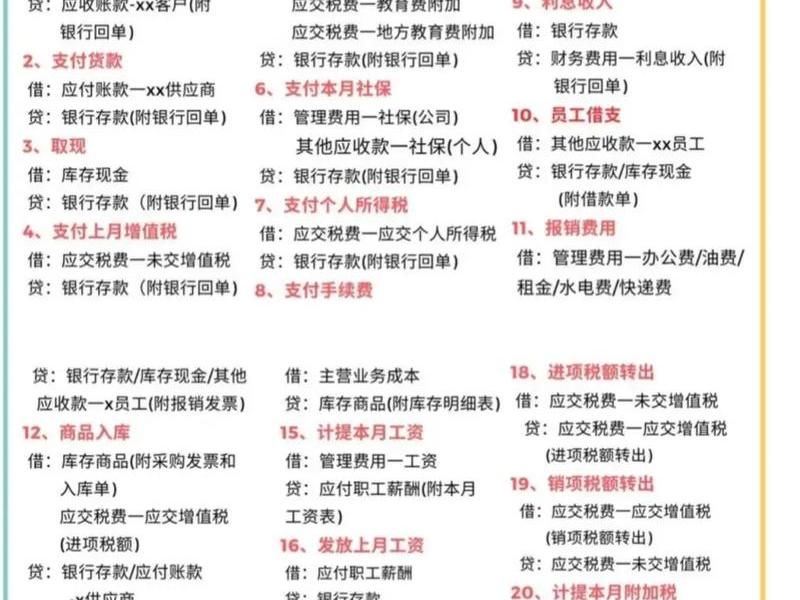
计提,是权责发生制下的庄严承诺。当纳税义务发生时,无论资金是否划转,企业都必须在账面上予以确认。会计分录为:借记“税金及附加——房产税”,贷记“应交税费——应交房产税”。这个动作,在会计期末(通常是月末或季末)完成。
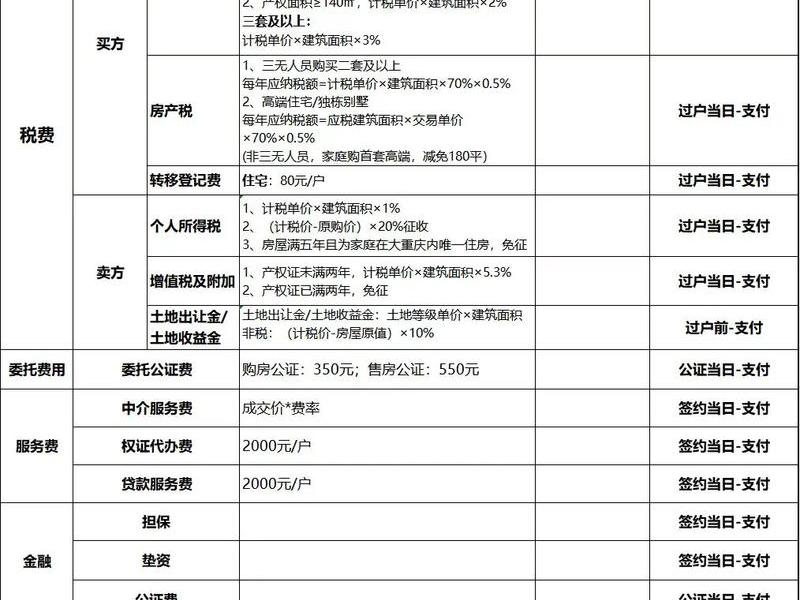
计提的金额依据税法规定计算得出。通常按房产原值一次减除10%至30%后的余值,以1.2%的税率按年计征;或按租金收入的12%计征。财务人员需要根据房产证、租赁合同等原始凭证,准确计算应纳数额。这一步的严谨性,直接关系到后续申报缴纳的正确性。
计提分录的精髓在于“同步”。它将费用确认的期间与纳税义务产生的期间完美同步,确保了财务报表的期间可比性。忽略计提而直接记录缴纳,会扭曲当期费用,导致利润虚增或虚降,是会计核算中必须警惕的“时间陷阱”。
缴纳房产税的分录解析
当企业通过电子税务局或银行柜台实际支付房产税时,便进入了“缴纳”环节。会计分录处理的是资产的真实流出与负债的清偿。标准分录为:借记“应交税费——应交房产税”,贷记“银行存款”(或“库存现金”)。
这个分录看似简单,却至关重要。它标志着企业履行了法定的纳税义务,负债得以解除。银行流水或电子缴税凭证是这一步骤不可撼动的原始依据。财务人员必须确保缴纳金额与计提金额、税务申报金额完全一致,任何差异都需要立即追溯并调整。
及时缴纳不仅关乎信用,更影响现金流。分录中“银行存款”的减少,是企业真金白银的付出。优秀的财务管理者会在计提时便规划好现金流,确保税款支付日企业账户上有充足的资金,避免滞纳金与行政处罚的“双刃剑”。
不同房产类型的处理差异
房产税的会计处理并非铁板一块,不同的房产类型映射着细微的分录差异。对于企业自用的生产经营用房,房产税纯粹是一项经营费用,全额计入“税金及附加”。
对于出租的房产,房产税来源于租金收入,是取得租金收入所必须付出的代价。其会计处理依然通过“税金及附加”,但与租金收入配比考量,更能评估该租赁业务的真实盈利水平。而对于持有待售或闲置的房产,只要产权未转移,纳税义务依然存在,会计处理原则不变,但需要关注其资产持有策略的合理性。
房地产开发企业持有的待售商品房,在出售前若已自用或出租,也需缴纳房产税。清晰区分房产持有状态与用途,是确保分录准确、税务合规的深层密码。
常见错误与风险规避
在房产税会计分录的实践中,潜伏着数个常见的“核算暗礁”。最典型的错误是混淆科目,将房产税误计入“管理费用”或“固定资产”成本。这不仅影响当期损益,更可能在税务稽查时被认定为账务处理错误。
其次是计提与缴纳的金额或期间不匹配。例如,按年计税却一次性在年底计提,导致前面各月费用失真;或缴纳后忘记冲销“应交税费”负债,使资产负债表遗留虚增负债。另一个风险点是忽略免税或减税政策,多计提、多缴纳,造成资金无效流出和利润虚减。
规避这些风险,需要建立严格的内部核对流程:计算依据复核、计提凭证审核、缴纳凭证与申报表核对。定期进行“应交税费——应交房产税”科目明细账与纳税申报表的双向核对,是堵住漏洞的终极防火墙。
税务筹划与分录影响
精明的税务筹划,会在合法框架内影响房产税的负债金额,从而改变分录中的数字。例如,合理确定房产原值中地价与房价的分摊,利用地方性的税收优惠政策,或通过改变房产用途(自用与出租的转换)来适用不同计税方式。
这些筹划动作在实施前后,会直接反映在计提分录的金额上。财务人员不能仅仅被动记录,而应主动参与前期筹划,理解业务改变对税务负债及会计分录的影响。任何筹划都必须以完整、准确的会计记录为基础和证据,确保合规性。
值得注意的是,会计分录本身必须忠实反映经济实质,不能为迎合筹划而做出虚假记录。真正的筹划智慧,在于业务安排与会计、税务处理的和谐统一,让分录成为企业智慧理财的证明,而非掩饰风险的伪装。
以上是关于房产税会计分录怎么做 - 缴纳房产税会计分录怎么做的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税会计分录怎么做 - 缴纳房产税会计分录怎么做;本文链接:https://yszs.weipeng.cc/rj/963591.html。
猜你喜欢
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10
- 户籍室查亲属关系关联 - 户籍室查亲属关系关联怎么查 2026-11-10
- 开厂要交税吗;开厂要交税吗知乎 2026-11-07
- 开办费账务处理方法;开办费的最新账务处理会计视野 2026-11-07
- 开办费账务处理会计分录 开办费的最新账务处理会计视野 2026-11-07
- 开办费的会计处理和税务处理 开办费的会计处理和税务处理一样吗 2026-11-07
- 开办费怎么做账务处理;开办费怎么做账务处理会计分录 2026-11-07
- 开办费中的业务招待费怎么处理、开办期间业务招待费怎么做会计分录 2026-11-07
- 客户投诉处理费用计入什么会计科目(客户投诉处理费用计入什么会计科目里) 2026-11-02














