房产税会计处理依据、房产税会计处理依据有哪些
-
房产,税,会计,处理,依据,、,依,据有,哪些,在,

- 人际关系-自由百科知识生网
- 2026-11-10 01:40
- 自由百科知识网
房产税会计处理依据、房产税会计处理依据有哪些 ,对于想学习百科知识的朋友们来说,房产税会计处理依据、房产税会计处理依据有哪些是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的资产版图中,房产往往占据着举足轻重的地位,而伴随其产生的房产税,则是一笔不容忽视的持续性支出。如何准确、合规地进行房产税的会计处理,绝非简单的记账,其背后矗立着一整套严密、多层级的处理依据体系。这些依据如同导航星图,指引着财务人员穿越税务与会计的复杂海域,确保财务报告的可靠性、税务遵从的合规性。本文将深入挖掘“房产税会计处理依据”这座冰山之下隐藏的完整架构,系统阐述房产税会计处理依据有哪些,为您揭开从国家法律到具体账务之间的逻辑链条与实操密钥。
法律与行政法规:处理的根本基石
房产税会计处理的首要依据,来源于国家层面的法律和行政法规。这是所有会计处理的“宪法”层级,具有最高的强制性和普遍约束力。
《中华人民共和国房产税暂行条例》 是核心的法律源头。它明确规定了房产税的纳税义务人、征税对象、计税依据、税率、减免税范围以及纳税地点和时间等基本要素。例如,条例明确规定,房产税依照房产原值一次减除10%至30%后的余值计算缴纳,或按租金收入计征。这一规定直接决定了会计计量中“应交税费”科目的金额基础。任何会计处理都不能违背该条例设定的基本框架。
在此基础上,国务院及其财政、税务主管部门发布的规范性文件,如实施细则、通知、公告等,构成了对法律条文的细化和补充。这些文件会对征税范围的具体界定、评估价值的确认方法、特殊情况下(如新建房产、产权出典)的纳税义务发生时间等做出详细规定,使得原则性的法律条文能够落地到千差万别的经济现实中,会计人员必须据此判断具体业务的税务属性。
法律与行政法规层级的依据,解决了房产税会计处理的“定性”与“定量”根本问题。会计处理中关于“是否确认负债”、“按何种标准计量”的判断,必须在此坚固的基石之上进行,确保企业行为的合法性底线。
企业会计准则:确认计量的精确框架
当法律解决了“为什么要交”和“交多少”的问题后,企业会计准则体系则系统地回答了“何时记账”和“记在何处”的会计专业问题。这是将税务义务转化为会计语言的核心桥梁。
根据《企业会计准则——基本准则》及相关具体准则(如《企业会计准则第9号——职工薪酬》的应用扩展),房产税属于企业为获得经营活动所需资源(持有房产)而发生的、与当期收益相关的税费性支出。在确认上,它遵循权责发生制原则。这意味着,属于当期的房产税,无论款项是否支付,都应在当期确认为费用和负债。会计人员需要依据税法和自身会计期间,计算并计提当期应负担的税额。
在计量和列报上,计提的房产税通常计入 “税金及附加” 科目(房地产开发企业等特定情况可能计入“管理费用”),同时确认一笔 “应交税费——应交房产税” 的流动负债。这种处理方式,清晰地反映了税费对企业当期利润的侵蚀效应以及企业未来需要支付的现金义务,保证了利润表(费用)和资产负债表(负债)信息的准确性与相关性。
会计准则的依据,确保了房产税处理在会计信息质量上满足可靠性、可比性和谨慎性的要求。它使得不同企业对于同类税务成本的处理具有一致的口径,让财务报表使用者能够基于可信的财务数据做出经济决策。
税收征管与地方规定:实操的细节地图
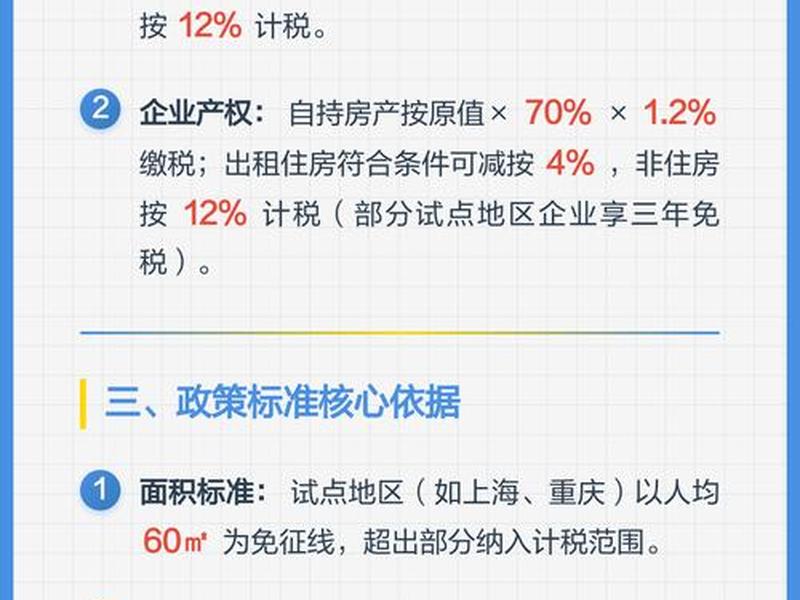
全国统一的税法与会计准则提供了主干道,而各地具体的税收征管规定和地方性法规,则如同详尽的街区地图,指引着会计处理走向最终完成。这一层级的依据极具地域性和动态性,是实务操作中最需关注的变量。
各省、自治区、直辖市人民会在国家条例授权的幅度内,确定本地的具体减除比例和适用税率。例如,房产原值减除比例,各地在10%-30%的范围内选择可能不同,这直接导致同样原值的房产在不同地区计税余值各异。会计人员在计算计提额时,必须采用企业所在地的具体规定,而非国家标准的上限或下限。
地方税务机关对纳税申报期限、缴纳方式(如按月、按季、按半年)、申报资料等有明确要求。这些征管程序决定了企业负债(应交税费)的清偿时点和方式,影响现金流量预测和资金安排。会计处理需要同步这些时间节点,确保及时、准确地完成从计提、申报到实际缴纳的全流程账务处理。
针对特定区域(如自贸区、高新区)或特定产业(如科技孵化器、养老地产)的地方性税收优惠或试点政策,也是重要的处理依据。会计人员需要准确判断企业房产是否适用这些特殊政策,并进行相应的免税、减税会计处理,确保企业充分享受政策红利,同时规避涉税风险。
企业内部制度与合同:个性化的内在约束
超越外部法规,企业内部的管理制度和与房产相关的经济合同,构成了房产税会计处理的最后一环内在依据。它们将外部合规要求内化为企业的具体行动准则。
企业的财务管理制度或税务管理手册中,应明确规定房产税计算的职责部门(如财务部还是资产管理部门)、计算流程、复核机制、会计凭证附件要求(如房产证复印件、租赁合同、评估报告等)以及与税务申报的衔接程序。这些内控制度确保了会计处理的规范性、可追溯性和效率,是避免人为差错和遗漏的重要保障。
房产租赁合同、产权共有协议等法律文件,是判断纳税义务人的关键证据。例如,合同若约定房产税由承租方承担,那么出租方在会计处理上可能不确认此项费用和负债,而承租方则需要将其作为使用房产的成本进行核算。合同条款直接影响了经济实质的判断,从而决定了会计处理应站在哪一方的立场进行。
内部制度与合同依据,体现了企业将宏观规则“个性化”应用的能力。它要求会计人员不仅懂法,还要懂业务、懂管理,确保会计处理既能精准反映外部义务,又能紧密贴合企业内部的管理实际和商业安排。
专业判断与持续更新:动态的执业灵魂
在看似由冰冷条文构成的处理依据网络中,会计人员的专业判断和对法规的持续学习更新能力,是赋予整个处理过程以灵魂的动态要素。这一依据虽无形,却至关重要。
面对新兴业务模式,如“以租代售”、“售后回租”(带房产)或复杂持有结构(如通过SPV持有房产),现有法规可能未有明确指引。需要会计人员运用职业判断,基于税法原理、会计准则的实质重于形式原则,进行合理的分析和账务处理。例如,判断一项付费是房产税还是物业管理费、判断集团内无偿使用房产的税务及会计处理等。
更重要的是,税收法规和会计准则处于持续演进中。房产税立法改革试点、会计准则解释的更新、金税系统征管模式的升级,都会对处理依据产生深远影响。会计人员必须保持终身学习的态度,通过官方公告、专业机构解读、继续教育等渠道,确保自身知识体系与最新依据同步,避免因依据过时而导致的处理错误。
可以说,专业判断与持续学习是使前述所有静态依据“活起来”的关键。它要求会计角色从被动的执行者,转向主动的价值管理者和风险管控者。
以上是关于房产税会计处理依据、房产税会计处理依据有哪些的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税会计处理依据、房产税会计处理依据有哪些;本文链接:https://yszs.weipeng.cc/rj/963596.html。
猜你喜欢
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10
- 户籍室查亲属关系关联 - 户籍室查亲属关系关联怎么查 2026-11-10
- 开厂要交税吗;开厂要交税吗知乎 2026-11-07
- 开办费账务处理方法;开办费的最新账务处理会计视野 2026-11-07














