房产税会计平时的工作处理;房产税会计分录如何处理
-
房产,税,会计,平时,的,工作,处理,分录,如何,

- 人际关系-自由百科知识生网
- 2026-11-10 01:42
- 自由百科知识网
房产税会计平时的工作处理;房产税会计分录如何处理 ,对于想学习百科知识的朋友们来说,房产税会计平时的工作处理;房产税会计分录如何处理是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的资产版图中,房产往往占据着举重若轻的地位,而其伴随的税收义务——房产税,则如同一道精密运行的财务齿轮,需要会计人员以高度的专业与细致去润滑与维护。房产税会计的工作,绝非简单的期末计提与支付,它贯穿于资产的生命周期,渗透在经营的细微之处,是一套融合了政策解读、价值核算、流程管理与风险防控的系统工程。而会计分录,正是将这套庞大工程具象化为会计语言的“密码本”,每一笔借贷都记录着责任的履行与价值的流动。本文将带您深入房产税会计的日常工作核心,并庖丁解牛般剖析其会计分录的处理艺术,为您揭开这层看似平常却至关重要的财务面纱。
基石:政策把握与税基确认
房产税会计工作的第一步,始于对政策的精准把握。这并非一劳永逸,因为税收法规可能随着宏观经济调控而动态调整。会计人员必须保持敏锐的“政策嗅觉”,及时关注地方税务机关发布的房产税计征办法、减免优惠新政以及纳税期限变动。例如,需清晰界定征税范围:哪些自用房产、哪些出租房产需要纳税?独立于房屋之外的建筑物如围墙、烟囱是否纳入?这是构建一切计算逻辑的基石。
在明确政策边界后,核心任务便是准确确认房产税的计税依据,即房产原值或租金收入。对于自用房产,税基的确认是一场对历史成本的追溯与对现行价值的判断。会计需要依据合法有效的凭证,如购房合同、发票、建设工程决算书等,严谨核定房产原值。这里涉及复杂的成本归集,土地价款、开发成本、配套设施费是否均已完整计入?任何疏漏或重复都可能导致税基失真,埋下合规隐患。
对于出租房产,税基则与市场脉搏同步跳动。会计需依据真实、有效的租赁合同确认租金收入。在存在免租期、租金递增条款或实物抵租等复杂情形时,如何将合同总对价合理分摊至各纳税期,需要运用会计估计与判断。确保税基确认的准确性,是后续一切计算与分录正确无误的根本前提,也是守护企业税收利益的第一道防线。
核心:精准计算与计提核算
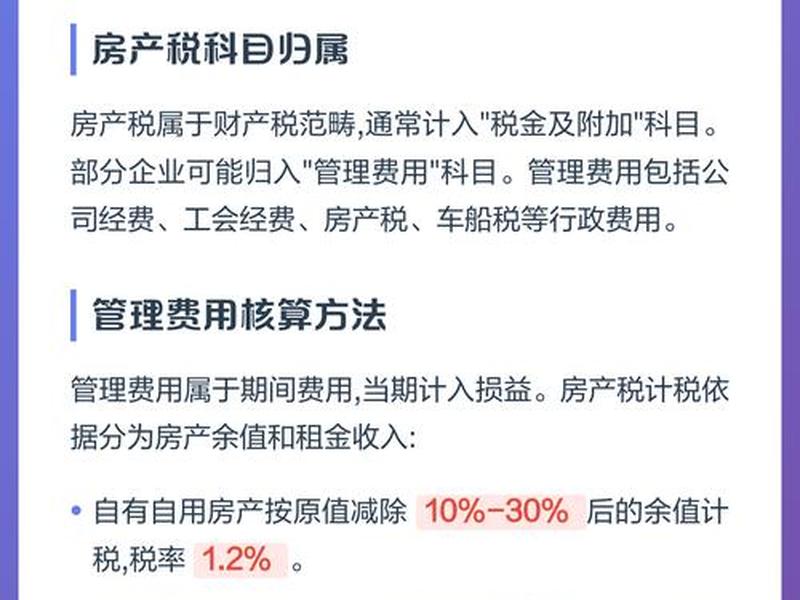
当税基尘埃落定,便进入了房产税处理的核心环节——精准计算与会计计提。这是一个将政策条文转化为具体数字的量化过程。会计人员需要根据当地规定的税率(如从价计征1.2%、从租计征12%等),运用正确的公式进行计算。计算过程需反复校验,尤其注意时间权重:对于年中取得或处置的房产,必须按实际持有月份比例计算应纳税额,确保时间颗粒度上的精确。
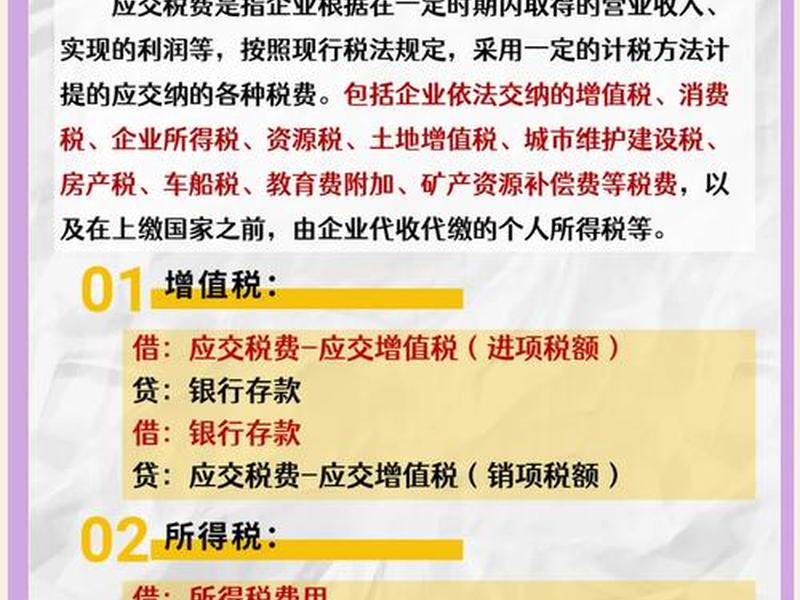
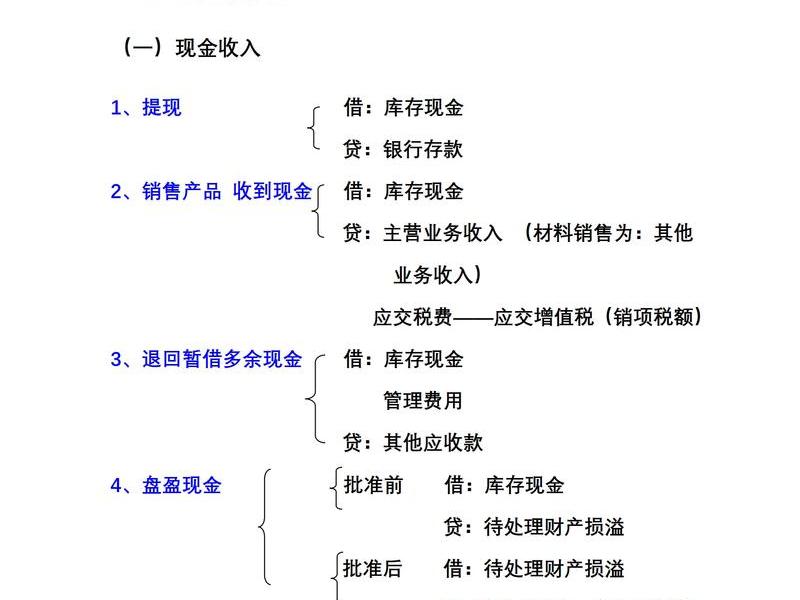
计算结果的准确性,直接通过会计分录进入企业账簿体系。对于自用房产,通常在每月或每季度末进行计提。经典的会计分录是:借记“税金及附加”科目,贷记“应交税费——应交房产税”科目。这一借一贷,看似简单,却正式确认了企业当期的费用与负债。它意味着企业资源的预期流出,并影响了当期利润表与资产负债表的呈现。
对于出租房产,其房产税的计提逻辑与租金收入紧密挂钩。会计分录通常为:在确认租金收入的同时或在期末,借记“税金及附加”或“其他业务成本”(根据租金收入的性质),贷记“应交税费——应交房产税”。这体现了收入与费用的配比原则。计提环节的核算质量,决定了企业成本费用信息的可靠性,是内部管理与外部财报披露的关键数据源。
枢纽:纳税申报与支付执行
计提产生负债,而申报与支付则是履行负债的实际行动。房产税会计需在法定期限内,根据计算结果填写纳税申报表,并通过电子税务局或线下渠道完成申报。申报数据必须与账面计提数、资产台账信息保持勾稽一致,这是一个重要的内部控制节点。申报表的提交,象征着企业向税务机关作出了正式的税收承诺。
申报完成后,便是税款的缴纳。会计根据税务机关核定的金额和期限,安排资金并进行支付操作。支付时的会计分录清晰明了:借记“应交税费——应交房产税”科目,贷记“银行存款”科目。这笔分录标志着企业资产(银行存款)的减少,以及之前所确认负债(应交税费)的清偿。整个“计提-申报-支付”流程形成闭环,体现了企业完整的纳税义务履行轨迹。
此环节还涉及与税务机关的日常沟通,如获取完税凭证、处理申报异常、应对可能的查询或检查。会计人员需妥善保管所有申报表、缴款书、完税证明等原始凭证,这些不仅是记账的依据,更是企业合规纳税的“审计轨迹”,在应对税务稽查时至关重要。
纵深:资产变动与全程监控
企业的房产状态并非一成不变。新建房产竣工、购入新房产、原有房产扩建改建、房产出租状态改变、乃至房产出售或报废,每一次资产变动都像投入静水中的石子,必然在房产税的水面上激起涟漪。会计工作必须对这些变动保持实时追踪与快速响应。
例如,新建房产在建成次月起才需纳税,会计需准确识别“竣工投入使用”的时点。房产发生改建、扩建,增加的原值需要从何时起纳入税基?房产由自用转为出租,计税方式瞬间从“从价”切换为“从租”,会计需要无缝衔接地进行计算调整。这些时点判断与价值分割,要求会计深度参与固定资产管理流程,确保财务信息与实物信息同步。
卓越的房产税会计工作,必然建立在强大的资产台账基础之上。台账需动态更新每处房产的位置、原值、用途、变更历史等信息。会计通过定期(如每季度)的账实核对与税基复核,实施全程监控,确保任何资产变动都能及时、准确地反映在房产税的计算与核算中,避免多缴、漏缴或滞纳风险。
高阶:筹划空间与风险防控
在合规的框架内,房产税会计工作还蕴含着管理智慧与筹划空间。这并非钻营取巧,而是对企业资源的有效守护。例如,如何合理划分房产与独立建筑物的价值?在政策允许下,对房产中央空调、电梯等设备价值的核算方式是否存在优化可能?对于拥有大量房产的企业,能否通过合理的用途规划(如部分区域用于免稅的科教文卫用途)来优化税负?
与此风险防控的警钟须长鸣。常见的风险点包括:税基计算错误(如漏计应计入原值的项目)、纳税时点误判(如新建房产未及时起征)、享受减免税资格但未按规定备案或条件不符、以及简单的申报逾期产生滞纳金和罚款。会计需要建立定期的自查与复核机制,或许可以借助简单的检查清单,覆盖所有关键风险点。
房产税作为地方税种,各地执行口径可能存在细微差异。跨区域经营的企业,其会计人员必须充分了解并尊重所在地的特殊规定。将风险防控意识融入日常工作的每一个环节,从凭证审核到计算复核,从申报校验到档案管理,构建起一道稳固的税务合规防火墙。
升华:信息整合与决策支持
房产税会计数据的价值,远不止于完成纳税义务。它经过系统化的归集与分析后,能升华成为企业战略决策的宝贵信息支持。会计人员可以通过分析房产税负的构成与变动趋势,揭示企业资产结构、地域分布与运营模式的特点。例如,不同区域子公司的人均房产税负对比,可能反映资产使用效率的差异。
深入的数据分析能够回答管理层的诸多关切:企业持有的房产带来的税收成本占比是否合理?租赁与自持的税收成本效益对比如何?未来进行资产购置或处置时,税收因素应赋予多大的权重?这些基于扎实会计处理得出的洞见,能够为企业的投资决策、资产重组甚至业务布局提供关键的财务视角。
房产税会计的终极角色,超越了记录员与报税员,而应成为企业资产税务管理的分析师与参谋。通过将琐碎的日常处理转化为结构化的信息资产,会计工作得以直接对接管理需求,彰显财务部门的价值创造能力,真正实现从成本中心向价值支持中心的蜕变。
以上是关于房产税会计平时的工作处理;房产税会计分录如何处理的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税会计平时的工作处理;房产税会计分录如何处理;本文链接:https://yszs.weipeng.cc/rj/963597.html。
猜你喜欢
- 房产税会计怎么做账(房产税会计怎么做账分录) 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10
- 户籍室查亲属关系关联 - 户籍室查亲属关系关联怎么查 2026-11-10
- 开厂要交税吗;开厂要交税吗知乎 2026-11-07














