房产税会计怎么做账(房产税会计怎么做账分录)
-
房产,税,会计,怎么,做账,分录,在,企业,的,

- 人际关系-自由百科知识生网
- 2026-11-10 01:44
- 自由百科知识网
房产税会计怎么做账(房产税会计怎么做账分录) ,对于想学习百科知识的朋友们来说,房产税会计怎么做账(房产税会计怎么做账分录)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的税务版图中,房产税如同一座静默的“不动产时钟”,每年规律地鸣响,提醒着财务人员履行纳税义务。这座“时钟”的内部控制与会计记录,却绝非简单的计时报数。房产税会计怎么做账,尤其是其核心环节——房产税会计分录,是连接税务法规、资产管理与财务报表的关键桥梁。理解并掌握其账务处理逻辑,不仅能确保企业合规经营,更能精准反映资产持有成本,优化现金流管理。本文将为您深入剖析房产税从计提、缴纳到结转的全套会计脉络,助您驾驭这项“沉默的资产成本”。
房产税的计税依据与计提逻辑
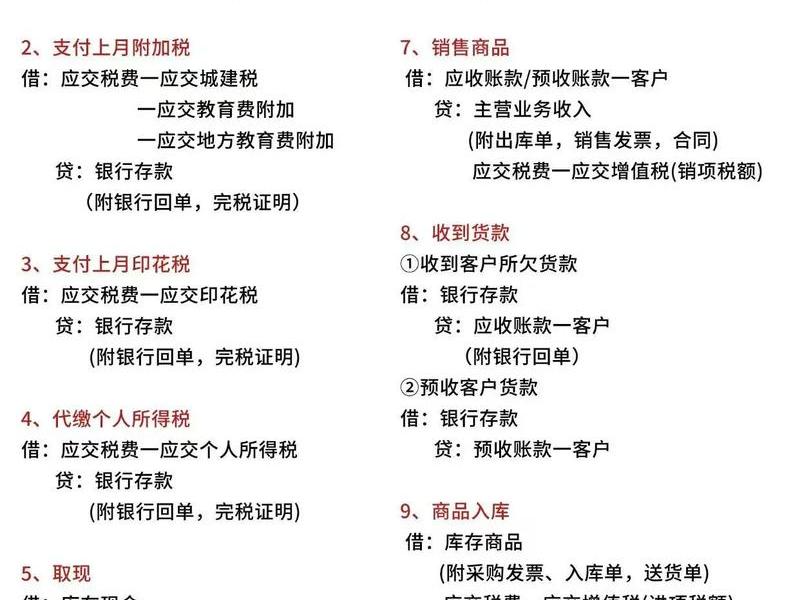
房产税的账务处理,始于对计税依据的精准把握。这并非一个固定数字,而是一套动态的计算规则。企业必须首先明确应税房产的原值或租金收入,这是整个会计循环的起点。
根据我国税法规定,自用房产的计税依据通常是房产原值一次性减除10%至30%后的余值,具体扣除比例由省级确定。这意味着会计人员不能直接使用固定资产账面原值,而需进行税务调整计算。对于出租的房产,则以房产租金收入作为计税依据。这两种截然不同的计算基础,直接决定了后续会计分录中借方科目的归集方向。
在会计期末,通常是在月末或季度末,财务人员需要根据计算出的应纳税额进行计提。这一步骤的本质,是将属于当前会计期间的税费支出予以确认,遵循权责发生制原则。计提的金额,直接影响到当期利润表中的“税金及附加”项目,是衡量当期经营负担的重要指标。准确计提,是确保财务报表真实公允的第一步。
核心会计分录:计提与缴纳的分录演绎
这是整个处理流程的心脏地带。会计分录犹如精准的财务密码,记录了资金与义务的转换。房产税计提与缴纳的分录,清晰展现了企业经济资源的流动轨迹。
计提房产税时,会计分录为:借记“税金及附加”科目,贷记“应交税费——应交房产税”科目。这个分录的魔力在于,它同时在利润表上确认了一笔费用,在资产负债表上生成了一项流动负债。借方的“税金及附加”如同一个成本收集器,将房产持有成本归集到当期损益;贷方的“应交税费”则像一盏警示灯,提醒企业有一笔对的债务即将到期。
实际缴纳房产税时,会计分录变为:借记“应交税费——应交房产税”科目,贷记“银行存款”科目。这个动作完成了“承诺”到“支付”的闭环。负债被清偿,企业的银行存款等货币资金相应减少。这一借一贷,真实反映了现金的流出,是现金流量表中“支付的各项税费”的组成部分。两个分录首尾相接,完整刻画了从费用确认到现金支付的全过程。
不同业务场景下的账务处理变奏
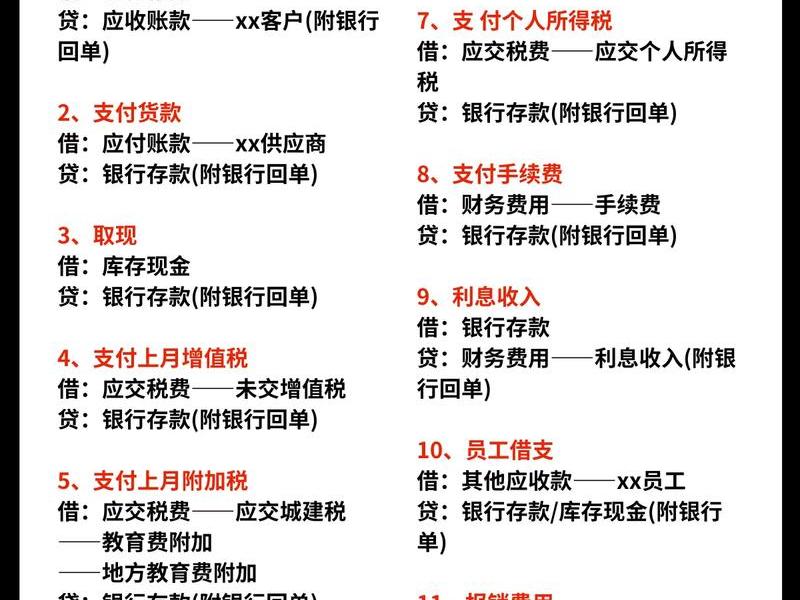
房产税的账务处理并非一成不变的独奏,而是会根据企业不同的业务场景演奏出多样的变奏曲。理解这些变奏,是应对复杂实务的关键。
对于投资性房地产,若采用成本模式计量,其房产税的计提与自用房产类似,计入“税金及附加”。但若采用公允价值模式计量,由于平时不计提折旧,房产税作为持有期间的主要支出,其费用确认的敏感性更高。对于在建工程或尚未投入使用的新购房产,在达到预定可使用状态前所发生的房产税,理论上应予以资本化,计入资产成本,这与投入使用后的费用化处理形成鲜明对比。
当房产用于出租时,情况更为复杂。计提房产税所依据的租金收入,本身也涉及“其他业务收入”的确认与“应交税费——应交增值税”的处理。房产税与增值税、企业所得税在此产生交织,要求会计人员具备全局视角。如果遇到税务稽查补缴以往年度房产税的情况,则需通过“以前年度损益调整”科目进行追溯,这又涉及到对前期财务报表影响的评估。
房产税在财务报表中的隐秘回响
房产税的会计处理,最终会在企业的三张核心财务报表上留下深刻的印记。这种回响并非巨响,而是渗透在各项数据之中的隐秘线索。
在利润表上,“税金及附加”项目中的房产税,直接减少了营业利润。它是衡量企业资产持有运营效率的一个微观切面。在资产负债表上,“应交税费”下的房产税负债,是流动负债的组成部分,影响着企业的短期偿债能力指标。而缴纳房产税导致的现金流出,则体现在现金流量表的经营活动现金流中,是评估企业真实税务负担与现金创造能力的重要观察点。
更深入地说,房产税的持续支出,会影响企业整体的资产回报率分析。分析师可能会通过比较不同企业房产税占收入或资产的比例,来评估其资产结构或税务筹划效率。正确的账务处理不仅满足合规要求,更是生成高质量财务信息的基础,这些信息直接影响投资者、债权人对企业的判断。
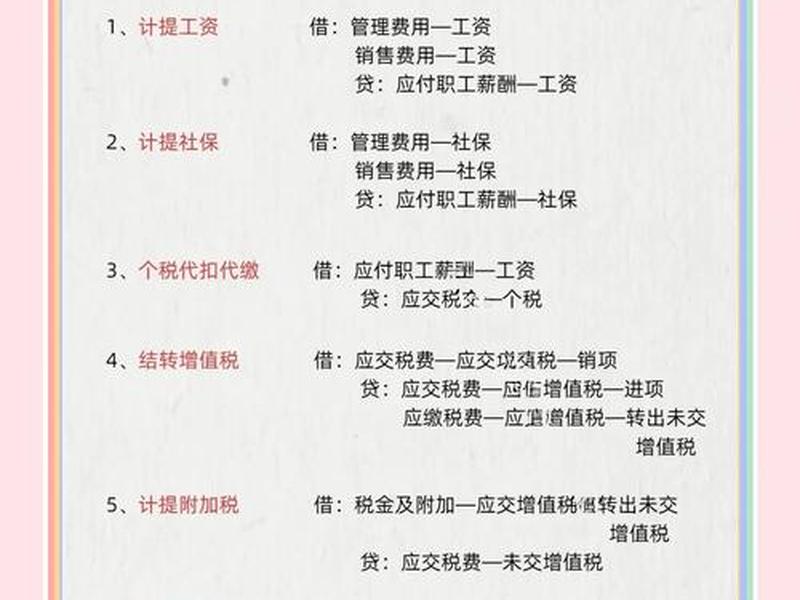
税务筹划与账务处理的协同共舞
高水平的账务处理,绝非被动记录,而应前瞻性地与税务筹划协同共舞。房产税的会计处理中,蕴含着合法的筹划空间,而会计分录则是这些筹划行动的最终记录载体。
例如,对于房产原值中包含的独立地下设施(如地下车库),若能与地上房屋分开核算,可能适用不同的计税规则。会计上清晰的资产分类与核算,是税务筹划的前提。又如,合理利用房产税困难减免等税收优惠政策,在获得批准后,相应的减免税额如何在账上反映?是直接冲减已计提的“应交税费”,还是冲减“税金及附加”?不同的处理方式可能带来不同的当期损益影响。
房产税通常按年征收、分期缴纳,企业通过精确的资金规划,在不逾期的情况下,合法占用这部分“应交税费”资金,相当于获得了一笔无息短期融资。在会计分录上,从“贷:应交税费”到“借:应交税费”的时间差,正是这种资金时间价值的体现。账务人员需要理解其背后的资金管理逻辑。
常见误区与风险规避指南
在房产税会计处理的迷宫中,遍布着容易失足的误区。识别并规避这些风险,是保障账务准确性与企业税务安全的重中之重。
一个典型误区是计税依据取数错误。直接使用固定资产卡片上的原值,而忘记扣除地方规定的减除比例,导致多提税款。另一个常见错误是纳税义务发生时间判断不准。如新建房屋,从建成或使用的“次月”起纳税,若错误地从当月开始计提,会造成费用期间错配。在出租房产中,可能混淆含税租金与不含税租金,导致计税基础计算偏差。
在会计分录层面,最大的风险莫过于科目使用错误。将房产税误计入“管理费用”或“固定资产”科目,虽然不影响利润总额,但破坏了会计信息的可比性与结构清晰性。忽视对逾期缴纳产生的滞纳金的账务处理(应计入“营业外支出”),也是一个容易被遗漏的风险点。严谨的账务处理,必须建立在对税法细节的持续关注与准确理解之上。
以上是关于房产税会计怎么做账(房产税会计怎么做账分录)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税会计怎么做账(房产税会计怎么做账分录);本文链接:https://yszs.weipeng.cc/rj/963598.html。
猜你喜欢
- 房产税和土地税会计分录(房产税和土地税会计分录的区别) 2026-11-10
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10
- 户籍室查亲属关系关联 - 户籍室查亲属关系关联怎么查 2026-11-10














