房产税和土地税会计分录(房产税和土地税会计分录的区别)
-
房产,税,和,土地税,会计,分录,的,区别,在,

- 人际关系-自由百科知识生网
- 2026-11-10 01:46
- 自由百科知识网
房产税和土地税会计分录(房产税和土地税会计分录的区别) ,对于想学习百科知识的朋友们来说,房产税和土地税会计分录(房产税和土地税会计分录的区别)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的资产账簿与税务处理中,房产税和土地税宛如一对“孪生兄弟”,常常相伴出现,却又拥有截然不同的“性格”与“身份”。对于财务人员而言,清晰辨析这两者的会计分录处理,不仅是合规做账的基本功,更是优化税务成本、透视资产价值的关键钥匙。一篇能够厘清迷雾、直达核心的指南,无疑是财务工作中的“导航仪”。本文将深入肌理,从多个维度为您详细拆解房产税与土地税在会计分录上的微妙差异与内在联系,助您在复杂的财税迷宫中找到清晰路径。
核算对象的本质分野
房产税与土地税最根本的区别,源于其课税对象的不同本质,这直接决定了会计分录的起点和归属。
房产税,是针对房屋这一建筑物本身征收的财产税。它的价值附着于砖瓦、钢筋混凝土构成的物理空间之上。在会计处理上,房产税通常被视为一种因持有房产而产生的周期性经营费用或管理费用。其会计分录的焦点在于如何将这笔税负合理计入当期损益,影响利润表的呈现。
而土地税,在我国通常指城镇土地使用税,其课税对象是土地的使用权。土地的价值独立于其上的建筑物,承载的是区位、面积和规划用途带来的稀缺性价值。在会计分录中,土地税同样作为期间费用处理,但它指向的是对“土地资源占用”这一行为的代价,与房产的物理状态无关。这种对象本质的差异,是两者会计处理逻辑分道扬镳的源头。
理解这一分野,就像区分房屋的“硬件”与土地的“软件”。硬件会折旧损耗,软件(使用权)的价值逻辑则更为抽象和恒定。会计分录正是这种经济实质在账簿语言上的精确翻译。
计税依据的会计映射
计税依据是计算税款的基石,房产税与土地税在此处的显著不同,深刻影响了其会计确认的计量基础。
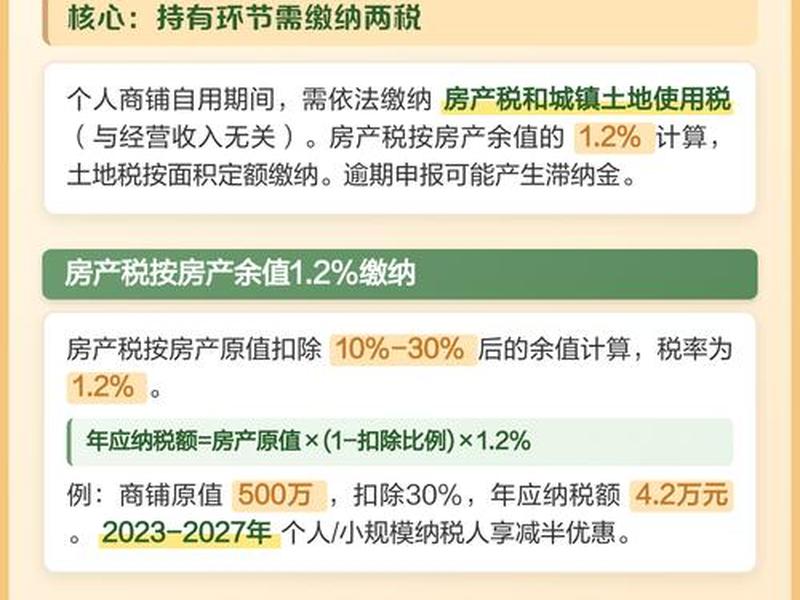
房产税的计税依据主要分为两类:一是从价计征,依照房产原值一次性减除10%至30%后的余值,按年计算;二是从租计征,直接以房产租金收入作为依据。在会计分录中,从价计征的房产税与房产的账面历史成本紧密挂钩,计提时需回溯资产初始入账价值。而从租计征则与当期经营活动的租金收入直接联动,体现了税收与业务流的同步性。
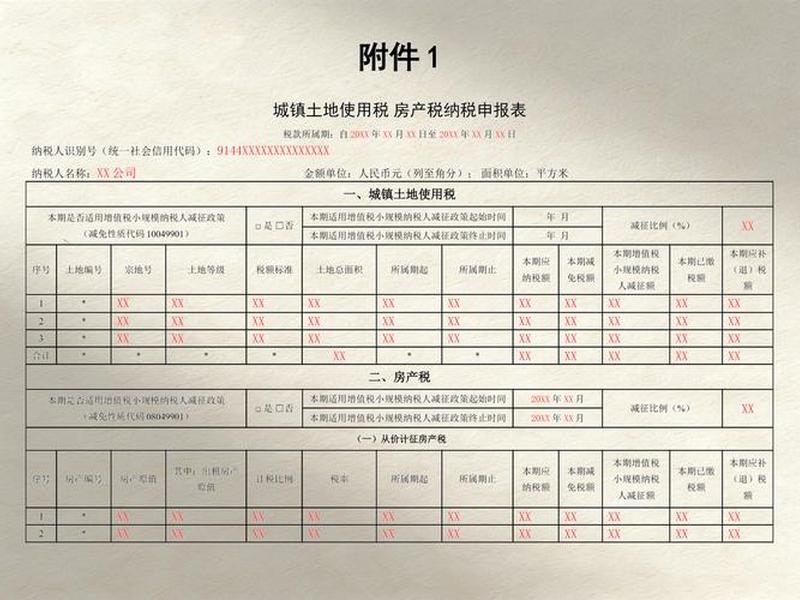
相比之下,城镇土地使用税的计税依据则异常清晰和稳定:实际占用的土地面积。它不随地上建筑物的价值波动而波动,也不直接与企业的收入挂钩,是一种相对固化的占用成本。在会计分录上,计提土地税的依据简单明了——土地证载面积或实测面积,乘以单位税额标准即可。这种稳定性使得其会计预估的准确性更高,波动性更小。
在制作会计分录时,财务人员面对房产税需要更多判断(原值余值或租金),而面对土地税则更多是依规计算。计税依据的复杂性差异,直接体现在会计分录的“前置思考”过程中。
会计科目的精准归位
尽管在利润表上最终都体现为费用,但房产税与土地税在计入具体会计科目时,可能存在微妙的差异,这反映了费用与企业不同功能活动的关联。
根据《企业会计准则》,房产税和土地税均属于“管理费用”科目核算的范畴,这是最常见和标准的处理方式。会计分录通常为:借记“管理费用——房产税/土地使用税”,贷记“应交税费——应交房产税/应交土地使用税”。这清晰表明了它们作为企业一般行政管理活动所负担的税负属性。
在特定经营情境下,其归位可能发生变化。例如,如果房产专门用于生产车间,其房产税有可能被归集到“制造费用”中,最终计入产品成本。同样,如果土地直接用于特定产品的种植或养殖(如农业企业),其土地使用税也可能计入相关产品的生产成本。虽然这种情形相对少见,但它揭示了会计分录的灵活性原则:费用归属应遵循“谁受益,谁承担”的经济实质。
精准的科目归位,不仅是合规要求,更是成本分析和管理决策的基础。误将应计入生产成本的税费放入管理费用,可能会扭曲产品的真实成本构成,影响定价和战略判断。
计提与缴纳的时序韵律
房产税和土地税的会计分录并非一次性动作,它遵循着“计提”与“缴纳”的时序二重奏,这对企业的现金流管理和预算编制至关重要。
在会计期末(通常是月末或季末),企业需要根据权责发生制,预估本期应负担的房产税和土地税,进行计提。这一步的会计分录确认了企业的费用和负债,使利润表和资产负债表得以真实反映。计提的准确性依赖于对税基、税率的正确把握以及对自身房产、土地状况的清晰掌握。
当税务机关规定的申报缴纳期限到来时,企业进行实际缴纳税款的会计处理。会计分录冲销已计提的负债,减少银行存款。从计提的“纸上承诺”到缴纳的“真金白银”,这个时间差可能从数天到数月不等,为企业提供了短暂的现金流缓冲期。
理解这一时序差异,要求财务人员不仅懂分录,还要懂税务日历。错过计提,导致利润虚高;错过缴纳,则产生滞纳金与罚款。会计分录在此刻,连接了会计的谨慎性原则与税务的强制性规定,谱写出一首合规与效率的平衡之曲。
税务优惠的账务印记
国家为鼓励特定行业或行为,时常出台针对房产税和土地税的减免优惠政策。这些政策红利,必然会在会计分录上留下独特的印记,这也是两者处理中需要特别关注的动态环节。
当企业符合免税条件时(如孵化器用房、廉租住房用地等),其对应的房产税或土地税负债从一开始就不会产生。财务人员需要在判断符合条件后,直接按免税后的应纳税额(可能为零)进行计提,或者对已计提的税费进行冲回。会计分录的贷方可能不再是“应交税费”,或者“应交税费”科目余额为零。
对于减征的情况,会计处理的核心在于按优惠后的实际应纳税额准确计提。例如,某地因疫情出台阶段性减免政策,企业需根据官方文件准确计算减免额,仅就实际应缴部分确认费用和负债。这要求财务人员保持对税收政策的持续关注,确保会计分录的“瞬时正确性”。
税务优惠的账务处理,考验的是企业对政策的响应速度与解读精度。一笔正确的减免分录,不仅是合规的体现,更是企业积极争取并享受国家政策支持的能力证明。
对财务报表的差异影响
虽然同为税费,但房产税与土地税因计税特性不同,对财务报表的潜在影响也存在细微差别,这种差别在长期和特定情境下会被放大。
从利润表看,两者都减少当期利润。但房产税若从价计征,其费用规模与房产历史成本挂钩,在资产密集型企业中可能构成一笔显著且稳定的费用流出。而从租计征的房产税,则与租金收入正相关,具有更强的变动性,可能放大企业租金业务的利润波动。土地税则相对稳定,如同一项固定的“场地租金”,便于预测。
从资产负债表看,计提时产生的“应交税费”负债,在缴纳前构成了企业的流动负债。对于持有大量房产和土地的企业,这笔短期负债的规模不容小觑,影响流动比率等偿债能力指标。房产税从价计征的基数与房产原值相关,间接反映了企业固定资产的规模,而土地税则单独反映了企业占用土地资源的规模。
深入理解这些影响,有助于管理者和投资者透过税费数字,洞察企业的资产结构、业务模式和资源占用效率。会计分录由此超越了记录功能,成为了财务分析的一个微观切入点。
总结归纳
房产税与土地税的会计分录,看似是账簿中简单的借贷分录,实则是两套不同逻辑在会计语言中的精密对撞。从核算对象的物理实体与使用权利之分,到计税依据的价值余值与面积定额之异;从会计科目的归位选择,到计提缴纳的时序把握;再从税务优惠的账务映射,到对财务报表的差异影响——每一点区别都根植于税法规定与经济实质的深处。
掌握这些区别,意味着财务人员能够不再机械地做账,而是理解每一笔分录背后的政策意图与经济实质。它使得税费核算从被动的合规行为,转变为主动的税务管理与成本控制工具。在日益复杂的商业环境与税收监管下,这种深度辨析能力,正是企业财税工作从“记录员”迈向“战略参谋”的关键一步。让清晰的会计分录,成为照亮企业资产管理与税务规划之路的一盏明灯。
以上是关于房产税和土地税会计分录(房产税和土地税会计分录的区别)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:房产税和土地税会计分录(房产税和土地税会计分录的区别);本文链接:https://yszs.weipeng.cc/rj/963599.html。
猜你喜欢
- 房产税的缴纳人(房产税的缴纳人怎么确定) 2026-11-10
- 房产税会计怎么做账(房产税会计怎么做账分录) 2026-11-10
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10
- 房产税会计处理人际关系 房产税会计处理人际关系怎么算 2026-11-10
- 房产税会计处理、房产税会计处理分录 2026-11-10
- 房产税会计分录怎么做 - 缴纳房产税会计分录怎么做 2026-11-10
- 户籍科能查到亲属关系吗,户籍科能查到亲属关系吗怎么查 2026-11-10














