来料加工会计科目怎么处理,来料加工会计科目怎么处理账务
-
来料加工,会计,科目,怎么,处理,账务,在,

- 人际关系-自由百科知识生网
- 2026-11-15 11:50
- 自由百科知识网
来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 ,对于想学习百科知识的朋友们来说,来料加工会计科目怎么处理,来料加工会计科目怎么处理账务是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化分工与供应链协作日益紧密的今天,来料加工作为一种独特的贸易与生产方式,正被众多企业广泛采用。其背后错综复杂的会计处理,却像一座隐秘的迷宫,让无数财务人员感到困惑:委托方发来的材料该如何入账?加工费收入确认的时点在哪里?成本与存货又该如何精准核算?这不仅关乎账面的清晰合规,更直接影响到企业的利润表现与税务风险。本文将为您彻底揭开这层神秘面纱,系统阐述来料加工会计科目怎么处理的核心逻辑与实操账务,助您驾驭这座财务迷宫,实现业财无缝融合。
核心科目设置与初始入账
来料加工业务会计处理的基石,在于一套清晰、专属的科目体系。企业绝不能将客户提供的原材料与自有存货混为一谈,否则将导致资产虚增与成本失真。首要步骤是设立“受托加工物资”或“代管商品物资”等备查科目进行核算。这些科目属于表外科目,仅在备查簿中登记,不纳入企业正式的资产负债表,忠实地记录了材料的收发结存数量与价值。
当委托方将原材料、主要材料等实物送达时,企业无需进行借记“原材料”、贷记“应付账款”之类的传统分录。取而代之的是,在备查账簿中按双方确认的价值进行单边登记,注明材料的品种、规格和数量。这一操作的精髓在于“权属分离”——物资的所有权仍归属委托方,企业仅承担保管与加工责任。这种界限分明的初始入账,为后续所有成本归集与收入确认划定了清晰的起跑线。
企业自身的仓库管理也需要进行物理区分,最好设立专门的区域存放受托加工物资,并建立严格的收发存台账。这不仅是会计清晰核算的要求,更是避免实物混淆、保障委托方资产安全的必要管理措施。只有从源头将“别人的”与“自己的”严格区分,整个账务处理的大厦才能建立在稳固的基础之上。
加工成本归集与核算脉络
在加工过程中,成本核算如同绘制一幅精细的工业画卷。企业投入的自有辅助材料、直接生产人工、制造费用等,才是真正计入自身成本体系的要素。这些成本通过“生产成本——受托加工成本”科目进行归集。例如,领用自有的包装物时,借记“生产成本——受托加工成本”,贷记“周转材料——包装物”;支付直接人工工资时,借记同一科目,贷记“应付职工薪酬”。
制造费用的分摊是成本核算的关键一环。水电费、设备折旧、车间管理人员工资等间接费用,需要选择合理的分配标准(如人工工时、机器工时)分摊至具体的受托加工任务中。这个过程要求财务部门与生产部门紧密协作,确保分摊的准确性与合理性,避免成本扭曲。精准的成本归集,是后续确定加工费报价和衡量业务盈利性的根本。
所有为完成该加工合同而发生的直接、间接支出,最终都沉淀在“生产成本——受托加工成本”科目借方。待一批产品加工完成、验收合格时,便是该科目余额结转之时。这部分累积的成本,将与约定的加工费一起,构成确认收入的成本基础。清晰的成本核算脉络,确保了企业能够准确计量自身资源消耗,为定价决策提供可靠数据支持。
加工费收入确认关键时点
收入确认是来料加工账务处理的华彩乐章,其核心在于遵循“权责发生制”与“业务实质”。企业提供的是加工劳务,因此收入是加工费,而非产成品的全部售价。根据《企业会计准则》,加工费收入的确认通常在同时满足以下条件时点:劳务合同条款已明确;与交易相关的经济利益很可能流入企业;劳务的成本能够可靠地计量;加工完成且成果被委托方接受或控制权转移。
实务中,常见的确认时点是企业完成合同约定的加工任务,将产成品交付给委托方,并取得委托方的确认单或签收证明时。企业应借记“应收账款”或“银行存款”,贷记“主营业务收入”(或其他业务收入,视企业主营业务而定)和“应交税费——应交增值税(销项税额)”。这个动作标志着企业经济利益的正式形成,也是税务义务产生的时点。
对于加工周期较长的项目,如果满足“履约进度能够可靠确定”的条件,可以采用完工百分比法分期确认收入。这要求财务人员能够持续可靠地测量完工进度,并按进度比例确认收入和结转成本。无论采用何种方法,坚守准则、依据充分证据进行确认,是避免收入提前或延后、确保财报公允性的铁律。
产成品交付与往来清算
加工完成的产成品交付环节,是物资流与资金流交汇的清算时刻。交付本身不涉及产成品所有权的转移(所有权始终归委托方),因此企业只需在“受托加工物资”备查簿中做发出登记,核减相应数量。与此企业向委托方开具加工费发票,并确认应收账款。整个过程,企业的资产负债表上并未出现“库存商品”的增减变动,清晰反映了业务的代理本质。
接下来便是与委托方的往来清算。除了加工费,合同中可能约定由受托方垫付的少量辅料费、运费等,也需一并向委托方结算。企业应定期与委托方对账,核对已交付产品数量、已结算和未结算的加工费金额,确保往来款项清晰无误。及时催收应收账款,保证资金回笼,是维持该业务健康现金流的关键。
最终,当一批合同全部执行完毕,所有加工费收回,“应收账款”结平,“生产成本——受托加工成本”科目余额全部结转至“主营业务成本”。备查簿中对应的“受托加工物资”记录也应核销清零。至此,一个完整的来料加工业务循环在账务上实现闭环,从物资流入到资金回流,形成了清晰可追溯的财务轨迹。
税务处理要点与风险规避
来料加工税务处理独具特色,充满节税机遇但也暗藏风险。在增值税上,企业收取的加工费需按“加工修理修配劳务”缴纳增值税。但请注意,对于符合特定条件的“来料加工”出口业务,可能适用增值税“免税不退税”政策,即出口环节免征销项税,但对应的进项税额不得抵扣需转入成本。这与一般贸易的“免退税”政策截然不同,必须准确区分。
企业所得税方面,确认的加工费收入全额计入应纳税所得额,对应的加工成本(人工、费用等)准予税前扣除。企业务必保存好完整的成本核算资料、加工合同、出口报关单(如涉及出口)等证明业务真实性的凭证,以备税务机关核查。特别是针对关联方委托的加工业务,加工费的定价必须符合独立交易原则,避免被税务机关进行特别纳税调整。
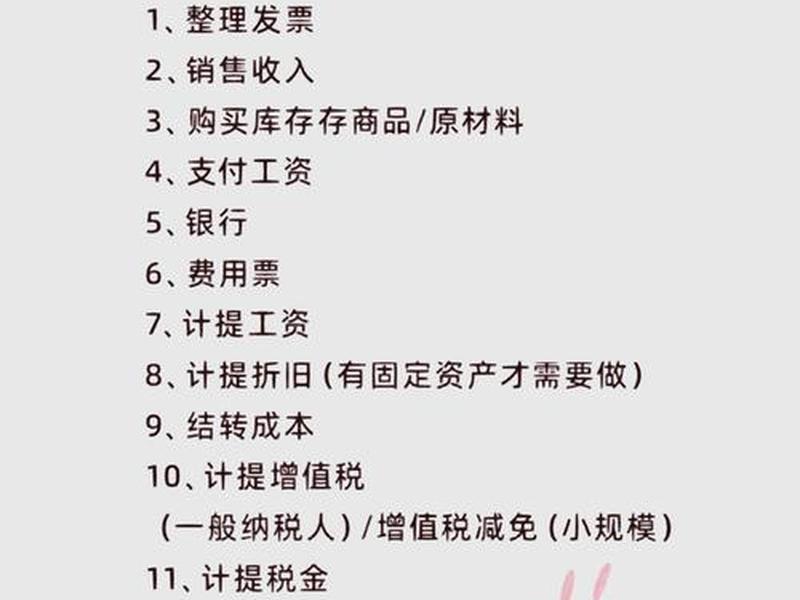
常见的税务风险点包括:误将来料视为自购材料抵扣进项税;加工费定价不合理导致转让定价风险;未能及时申请适用税收优惠政策;以及内外销业务核算混淆等。企业应建立专门的税务管理流程,必要时咨询专业机构,确保在合规前提下充分享受税收利益,筑牢税务安全的防火墙。
内外账差异与业财融合
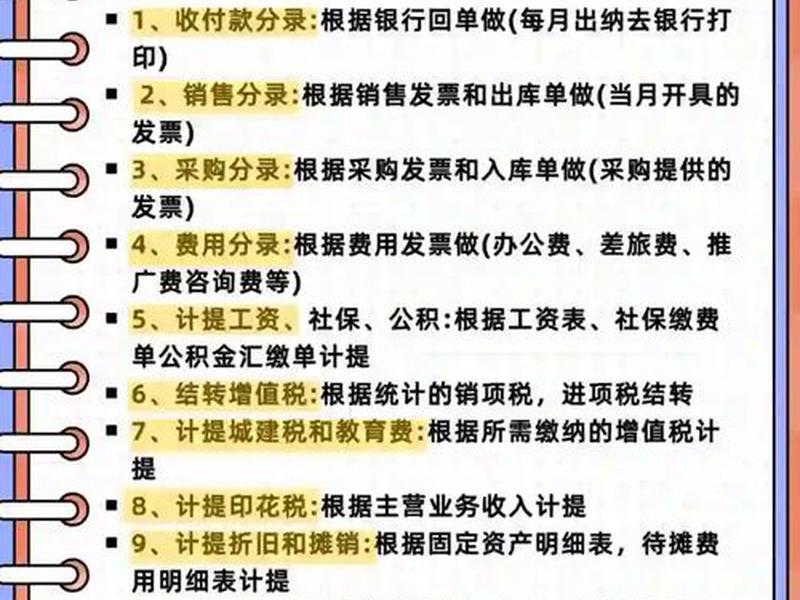
在管理实践中,来料加工业务对业财融合提出了更高要求。财务核算必须穿透业务流程,从接到订单、接收来料、组织生产、到交付收款,每一个环节都需要有对应的财务数据捕捉点。例如,仓库的收发存记录必须及时、准确传递至财务部门,作为备查簿登记和成本分摊的依据。
优秀的业财融合能带来管理红利。通过分析不同委托方、不同产品系列的加工成本构成与利润率,企业可以优化客户结构与订单选择;通过监控加工周期与资金回收效率,可以提升整体运营效率。财务数据不再是事后记录,而成为事前预测、事中控制、事后分析的决策支持工具。
企业还需关注内部管理报表与对外财务报表的协调。内部管理可能需要更细致的成本分析和业务单元考核,这可以在财务核算系统基础上通过管理会计手段实现。但无论如何,都必须确保基础财务数据的真实、完整与一致,使内外部报告同源分流,共同服务于企业价值管理。
以上是关于来料加工会计科目怎么处理,来料加工会计科目怎么处理账务的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工会计科目怎么处理,来料加工会计科目怎么处理账务;本文链接:https://yszs.weipeng.cc/rj/968507.html。
猜你喜欢
- 来料加工和进料加工账务处理 来料加工和进料加工账务处理流程 2026-11-15
- 来料加工会计分录怎么做 - 来料加工会计分录怎么做的 2026-11-15
- 来料加工业务怎么处理 来料加工业务怎么处理违章 2026-11-15
- 来料加工业务委托方账务处理;来料加工业务委托方账务处理会计分录 2026-11-15
- 房产税和土地税会计分录(房产税和土地税会计分录的区别) 2026-11-10
- 房产税会计怎么做账(房产税会计怎么做账分录) 2026-11-10
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10














