来料加工会计分录怎么做 - 来料加工会计分录怎么做的
-
来料加工,会计,分录,怎么,做,的,在,全球化,

- 人际关系-自由百科知识生网
- 2026-11-15 11:48
- 自由百科知识网
来料加工会计分录怎么做 - 来料加工会计分录怎么做的 ,对于想学习百科知识的朋友们来说,来料加工会计分录怎么做 - 来料加工会计分录怎么做的是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化分工日益精细的今天,来料加工已成为众多制造企业不可或缺的经营模式。它像一条隐形的丝线,串联起委托方与加工方的利益纽带。这条纽带在财务账簿上如何清晰呈现?来料加工会计分录怎么做,这个看似专业的问题,实则是决定企业成本核算清晰度、税务合规性乃至利润准确性的灵魂密码。许多财务人员面对外商提供的原料、纷繁的加工费以及成品交付环节,常感到账务处理如雾里看花。本文将带您深入腹地,系统拆解来料加工从业务发端到账务终了的完整会计分录逻辑,助您掌握这套精准的财务语言。
核心概念与业务流程筑基
业务本质与会计界定
来料加工并非简单的生产活动,而是一种特殊的委托代理关系。加工企业仅提供加工劳务,不拥有来料的所有权,也不承担原料的市场风险。这一本质决定了其会计处理与自购料生产有根本区别。会计上,对收到的外商来料,仅在备查簿中登记,而不纳入“原材料”科目核算,这就像保管一件不属于自己的珍宝,只需记录其进出,无需为其价值波动负责。理解这一所有权与风险分离的原则,是正确进行会计分录的基石。
加工合同通常明确约定原料消耗定额、加工费标准及成品交付要求。财务人员必须吃透合同条款,特别是关于原料溢余或短缺的处理方式,这直接影响到后续成本与收入的确认。例如,若加工后产生可回收的边角料,其归属与处理方式也需在账务中有所体现。
整个业务流程犹如一场精密的舞蹈:接收来料、投入加工、发生各类费用、完工交货、结算加工费。会计分录便是记录这场舞蹈每一步的舞谱,必须清晰、准确、环环相扣。任何一步的错漏,都可能导致整个成本收益画面的失真。
接收与发出材料的账务处理
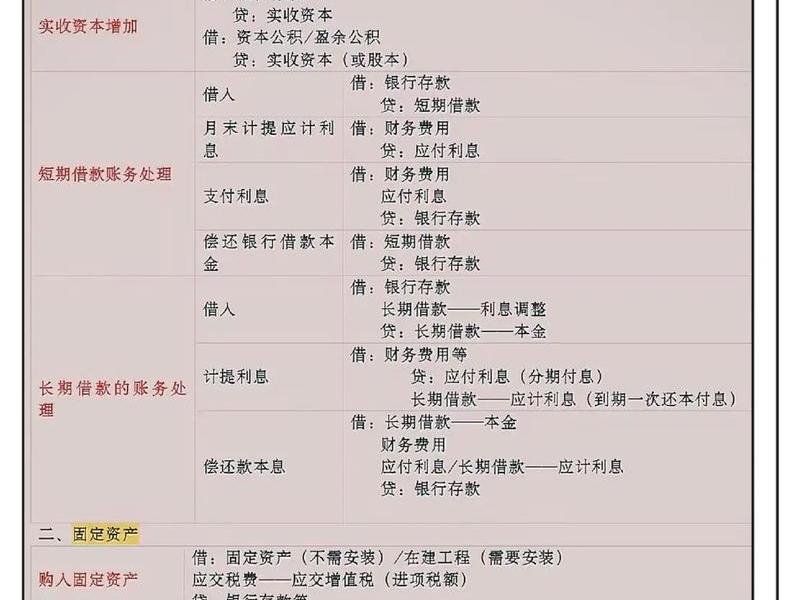
当满载着委托方原料的货车驶入仓库,财务工作的序幕便正式拉开。绝对禁止借记“原材料”科目。正确的做法是,在“受托加工物资”备查簿中,按原料的品名、数量、价值进行详细登记。这份备查记录是后续核销原料的依据,虽不进入正式报表,却至关重要。
生产部门领用这些原料进行加工时,同样不在正式的会计分录入账。财务人员需依据领料单,在“受托加工物资”备查簿的发出栏进行登记,减少账面结存数量。这一过程仿佛在管理一个“影子仓库”,物资实体在流动,但价值形态在账面上保持静默。
对于加工过程中可能领用的少量自购辅助材料或包装物,则需按正常流程进行会计处理:借记“生产成本——辅助材料”等科目,贷记“原材料——自购材料”。这区分了“别人的料”与“自己的料”,确保了成本归集的纯粹性。
加工成本费用的归集与核算
来料加工的核心价值在于“加工”,所有为完成加工任务而发生的直接和间接费用,都需要被精准捕获和归集。直接人工费,即生产工人的工资、奖金、津贴,应借记“生产成本——直接人工”,贷记“应付职工薪酬”。厂房设备的折旧、车间管理人员工资、水电费等制造费用,则先归集在“制造费用”科目下,月末再按合理标准分配转入“生产成本”科目。
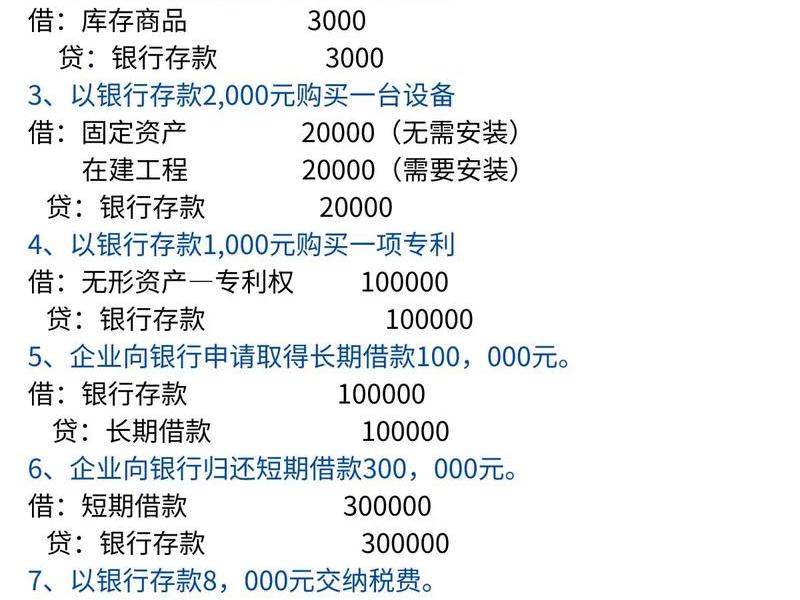
这个过程如同为加工服务绘制一幅成本画像。每一项费用都是一笔色彩,必须准确填涂在对应的区域。税务方面,这些加工成本是计算增值税、企业所得税的重要依据。尤其是对于采用进料加工复出口(拥有所有权)与来料加工(不拥有所有权)并存的企业,严格区分成本归属更是规避税务风险的关键。
高效的成本核算不仅能准确计算单批加工业务的盈利情况,更能为管理层提供报价决策支持。通过分析历史成本数据,企业可以更精准地评估新订单的利润空间。
加工完成品入库与发出的分录
当最后一道工序完成,检验合格的产成品送入仓库时,会计处理迎来了一个关键节点。需要将归集在“生产成本”科目中的所有加工成本结转至“库存商品——受托加工产品”科目。分录为:借记“库存商品——受托加工产品”,贷记“生产成本”。这里的库存商品成本仅包含加工成本,丝毫不含外来原料的价值。
成品发运给委托方时,一方面,要在“受托加工物资”备查簿中作核销记录,表明代管的原料已转化为成品并交付,完成了保管责任。按正常销售流程结转加工产品的成本:借记“主营业务成本”,贷记“库存商品——受托加工产品”。至此,加工业务的实物流程与成本消耗在账面上完成了同步闭环。
加工费收入确认与税务处理
加工费的确认是来料加工业务的利润绽放时刻。根据约定或完工进度确认收入时,借记“应收账款——委托方”或“银行存款”等科目,贷记“主营业务收入”。与此匹配,需计算相应的增值税销项税额,贷记“应交税费——应交增值税(销项税额)”。对于涉及跨境业务的来料加工,可能适用出口免税或退税政策,这需要财务人员具备相应的税务知识。
收入的确认时点至关重要,它直接影响当期利润。是收到委托方验收确认单时?还是提单日期?必须与合同约定保持一致。加工费收入需全额纳入企业所得税应纳税所得额计算。
清晰的收入确认分录,不仅是财务合规的要求,更是企业现金流预测和业绩评估的基础。它直接回答了“这笔加工业务究竟赚了多少钱”这个核心问题。
特殊情景与月末结转处理
现实业务远比理论复杂。例如,加工中产生的可销售边角料,若合同约定归加工方所有,则其销售收入应作为其他业务收入处理,相应成本转入其他业务成本。若加工过程中发生原料非正常损耗,且合同约定由加工方赔偿,则需将赔偿款计入营业外支出。
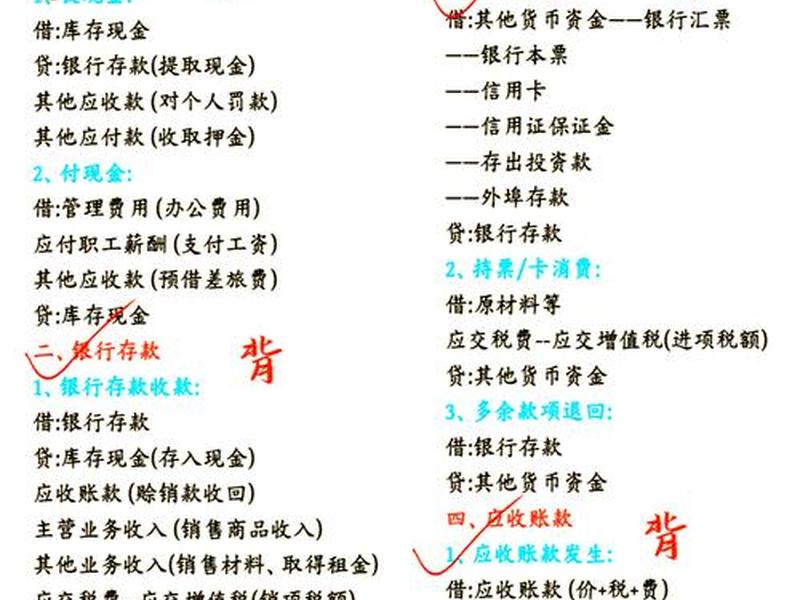
月末,所有为来料加工业务发生的期间费用,如销售费用、管理费用,需结转至“本年利润”科目。最终,“主营业务收入”、“其他业务收入”与“主营业务成本”、“其他业务成本”、“期间费用”等科目在“本年利润”中配比,计算出该业务对当期净利润的贡献。这套完整的结转流程,如同为一段旅程画上句号,清空临时账户,将经营成果清晰地呈现在利润表上。
精准分录背后的管理智慧
纵观来料加工会计分录的全过程,它远不止是借贷符号的游戏。从备查簿的默默登记,到成本费用的精细归集,再到收入成本的匹配结转,每一笔分录都在讲述着企业如何通过专业服务创造价值的故事。掌握来料加工会计分录怎么做,意味着企业能够穿透业务表象,把握受托业务的财务实质,确保在合规的轨道上精准核算每一分利润。这不仅提升了财务管理水平,更能为企业的战略决策提供坚实的数据支持,让企业在承接来料加工业务时,真正做到心中有数、账上有据。这套严谨的会计逻辑,正是企业在这个分工时代稳健前行的财务罗盘。
以上是关于来料加工会计分录怎么做 - 来料加工会计分录怎么做的的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工会计分录怎么做 - 来料加工会计分录怎么做的;本文链接:https://yszs.weipeng.cc/rj/968506.html。
猜你喜欢
- 来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 2026-11-15
- 来料加工业务怎么处理 来料加工业务怎么处理违章 2026-11-15
- 来料加工业务委托方账务处理;来料加工业务委托方账务处理会计分录 2026-11-15
- 房产税的账务处理(房产税的账务处理分录怎么写) 2026-11-10
- 房产税和土地税会计分录(房产税和土地税会计分录的区别) 2026-11-10
- 房产税会计怎么做账(房产税会计怎么做账分录) 2026-11-10
- 房产税会计平时的工作处理;房产税会计分录如何处理 2026-11-10
- 房产税会计处理依据、房产税会计处理依据有哪些 2026-11-10
- 房产税会计处理人际关系的方法、房产税会计处理人际关系的方法有哪些 2026-11-10
- 房产税会计处理人际关系怎么算 - 房产税会计处理人际关系怎么算的 2026-11-10














