来料加工账务处理分录 - 来料加工账务处理分录怎么写
-
来料加工,账务,处理,分录,怎么,写,来料加工,

- 人际关系-自由百科知识生网
- 2026-11-15 12:04
- 自由百科知识网
来料加工账务处理分录 - 来料加工账务处理分录怎么写 ,对于想学习百科知识的朋友们来说,来料加工账务处理分录 - 来料加工账务处理分录怎么写是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在制造业的财务迷宫中,来料加工业务如同一场精密的双人舞——客户提供原料,企业施展加工技艺,最终共同呈现成品。这场合作的财务记录却让无数会计人员如履薄冰。一个分录的错位,可能让清晰的利润蒙尘,让合规的报表出现裂痕。究竟如何为这场“只出力、不出料”的商业共舞谱写准确的财务乐章?本文将为你层层剥开来料加工账务处理分录的核心逻辑与实操细节,助你掌握让账目清晰、税务合规的终极密钥。
原材料接收:权责分离的财务奠基
来料加工业务始于原材料的交接,此环节的账务处理核心在于“权责分离”。客户提供的原材料,其所有权并未转移,企业仅承担保管与加工责任。传统的“原材料”科目在此处并不适用。
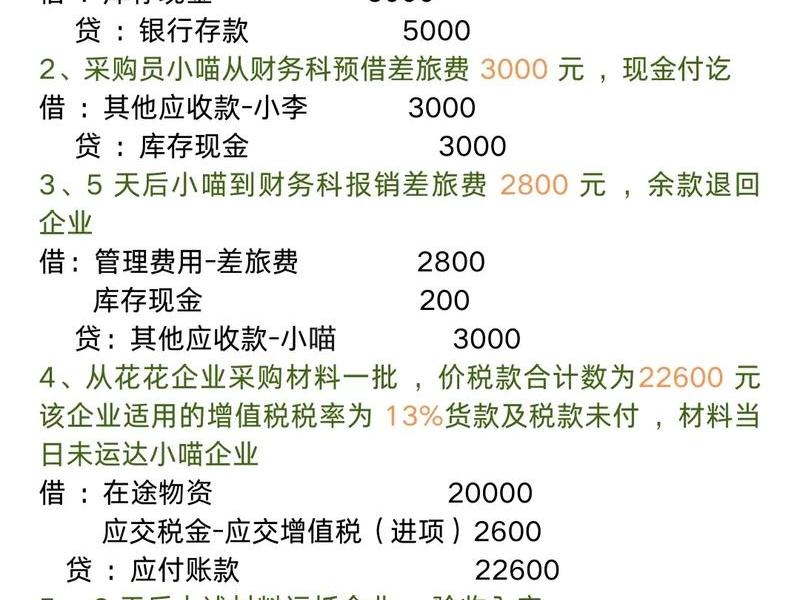
正确的做法是启用“受托加工物资”这一专用科目进行核算。当企业收到委托方送来的加工材料时,虽不确认资产增加,但需在账面上予以记录,以反映受托责任。例如,某服装厂收到A公司提供的布料,市场价值10万元,此时应借记“受托加工物资—A公司”,贷记“应付账款—暂估入库”。这一分录的精妙之处在于,它既在账内体现了物资的接收与金额,又通过“暂估”科目明确了这并非企业自身的负债,仅为过渡性记录。
为确保管理精细,企业还需在备查账簿中详细登记来料的品种、规格、数量等信息,实现账实、账账相符。这为后续成本归集与交付结算奠定了清晰的原始数据基础,避免因物资混淆引发财务风险。
成本归集:聚焦企业自身投入的核算艺术
加工过程是企业价值创造的核心,其成本归集必须严格聚焦于企业自身的投入。客户提供的原料成本不纳入企业生产成本核算,企业仅核算在加工过程中耗费的自有辅料、直接人工以及分摊的制造费用。
当生产领用自有辅料、支付工人工资、发生水电费等支出时,需借记“生产成本—加工成本”科目,同时贷记“原材料—辅料”、“应付职工薪酬”、“制造费用”等对应科目。例如,为完成上述布料加工,企业领用价值5000元的线扣等辅料,支付工资12000元,分摊水电费3000元,那么“生产成本—加工成本”便将归集这总计20000元的真实加工耗费。
清晰的成本归集是精准计算加工业务毛利的前提。财务人员需建立按加工订单或批号归集成本的机制,确保每一笔加工费收入都能匹配其对应的真实成本,从而准确衡量每项业务的盈利能力。
交付结算:收入确认与成本结转的闭环
产品加工完成并交付客户,是业务循环的终点,也是账务处理实现闭环的关键时刻。此环节需同步完成加工费收入的确认与加工成本的结转。
确认收入时,根据约定的加工费金额及适用税率,借记“应收账款”科目,贷记“主营业务收入—加工费”和“应交税费—应交增值税(销项税额)”科目。假设前述服装加工费为30000元(不含税),增值税率13%,则应收账款为33900元。这笔分录标志着企业劳务价值的实现。
与此必须将归集在“生产成本—加工成本”中的20000元结转为当期损益,借记“主营业务成本—加工成本”,贷记“生产成本—加工成本”。这一结转动作,使得收入与为取得该收入而发生的成本在同期配比,真实反映出该项加工业务的经营成果——即10000元的毛利。至此,单笔来料加工业务的核心账务循环方才完成。
特殊事项:损耗与返工的账务应变之道
真实的加工世界并非总是一帆风顺,材料损耗、加工返工等特殊场景时有发生。这些异常情况的账务处理,考验着财务系统的应变能力与合规性。
当加工过程中发生合理的材料损耗,且责任明确由委托方承担时,企业需通过“待处理财产损溢”科目进行过渡。例如,损耗客户提供的布料价值2000元,经确认后,借记“其他应收款—委托方”,贷记“待处理财产损溢—材料损耗”。此举确保了企业资产与损益记录的准确性,并将往来款项清晰界定。
若因企业工艺问题导致返工,所追加耗费的自有辅料、人工等支出,则应补充归集到该订单的“生产成本”中,最终增加“主营业务成本”。对于此类调整,完善的内部控制与原始凭证支持至关重要,它们是应对审计与税务核查的坚实盾牌。
税务处理:区分收入性质的合规要点
来料加工业务的税务处理与其账务处理紧密相连,核心在于准确界定收入性质并适用正确税务政策。企业收取的纯加工费收入,通常需要按规定计算缴纳增值税。
若企业为增值税一般纳税人,提供加工劳务适用的税率一般为13%。开票时,发票内容应明确为“加工费”,确保票面内容与业务实质、账务记录完全一致,避免引发税务风险。对于符合条件的出口来料加工业务,可能适用免税政策,但这需要事先向主管税务机关申请办理《来料加工免税证明》,并将免税收入与其他销售收入分开核算。
进项税额的处理也需留意。对于专门用于来料加工业务所购进的辅料、能源等对应的进项税额,通常可以正常抵扣。但若无法明确划分,则需按比例进行转出处理,确保税务合规的严谨性。
系统赋能:智能化工具提升核算效能
面对来料加工业务多客户、多订单、流程复杂的特点,借助专业的财务软件或ERP系统进行智能化管理,已成为提升核算效率与准确性的必然选择。系统能够将规范的账务处理逻辑固化到流程中。
例如,在系统中设置“受托加工物资”的专门仓库类型,通过扫码或单据即可自动生成收发存记录与会计凭证。在生产模块,按订单号归集直接材料、直接人工与制造费用,成本计算单自动生成。在销售交付环节,系统可根据出库信息自动触发收入确认与成本结转的分录,并计算相应税费。
这种系统化的处理,不仅大幅减少了手工操作错误,实现了业务流、实物流与资金流的数据同步,更能为管理决策提供多维度、实时性的报表支持,让财务数据真正成为驱动业务优化的导航仪。
以上是关于来料加工账务处理分录 - 来料加工账务处理分录怎么写的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工账务处理分录 - 来料加工账务处理分录怎么写;本文链接:https://yszs.weipeng.cc/rj/968516.html。
猜你喜欢
- 来料加工账务如何处理 - 来料加工账务如何处理好 2026-11-15
- 来料加工账务处理人际关系怎么写 来料加工账务处理人际关系怎么写说明 2026-11-15
- 来料加工账务处理人际关系 来料加工账务处理人际关系的方法 2026-11-15
- 来料加工账务处理举例、来料加工账务处理举例分析 2026-11-15
- 来料加工账务处理 来料加工账务处理方法 2026-11-15
- 来料加工税务处理流程,来料加工税务处理流程图 2026-11-15
- 来料加工的账务处理(来料加工的账务处理流程) 2026-11-15
- 来料加工的会计分录、来料加工的会计分录是什么 2026-11-15
- 来料加工和进料加工账务处理 来料加工和进料加工账务处理流程 2026-11-15
- 来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 2026-11-15














