来料加工税务处理流程,来料加工税务处理流程图
-
来料加工,税务,处理,流程,流程图,在,全球化,

- 人际关系-自由百科知识生网
- 2026-11-15 11:57
- 自由百科知识网
来料加工税务处理流程,来料加工税务处理流程图 ,对于想学习百科知识的朋友们来说,来料加工税务处理流程,来料加工税务处理流程图是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化制造的精密齿轮中,来料加工犹如一座精妙的税务迷宫。原料在外,市场在外,独独将价值创造的加工环节留在境内——这种“两头在外”的模式,不仅塑造了沿海经济的辉煌,更衍生出一套独特而严谨的税务处理逻辑。许多企业主满怀期待地探寻出口退税的捷径,却往往在此碰壁,因为他们触碰的并非销售货物的链条,而是提供加工服务的本质。本文将为您彻底拨开迷雾,深度解析来料加工税务处理流程的核心脉络,并辅以清晰的来料加工税务处理流程图作为导航,助您在合规的航道中,精准掌控每一分加工利润,规避潜在的财税风险。
核心逻辑:为何“免税”而非“退税”?
要理解整个税务流程的起点,必须穿透业务表象,抓住其税务处理的底层逻辑。来料加工业务的本质是提供加工劳务,而非销售商品。外商提供全部或主要原材料,企业仅收取加工费(工缴费),成品所有权始终归属外商。这一特性决定了其税务命运:由于企业并未为进口料件支付采购对价,因而没有产生相应的增值税进项税额。既然“无进可退”,那么适用于一般贸易的“出口退税”政策在此自然失效。
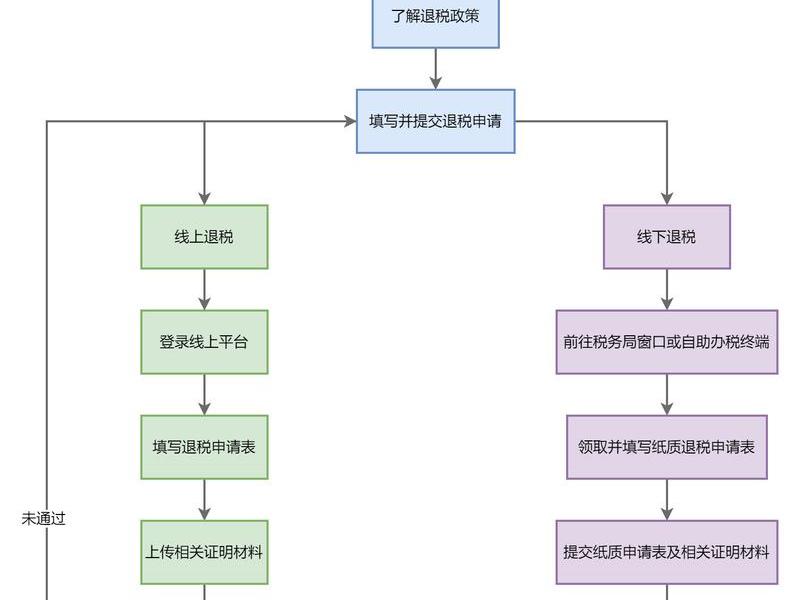
取而代之的,是一套以“加工费增值税免征”为核心的税收管理体系。企业真正的税务标的,是境内加工环节产生的加工费收入。国家为鼓励此类加工贸易,对符合条件的加工费收入给予增值税、消费税免税待遇。但这并非自动享受,而是需要企业主动发起,通过向税务机关申请开具《来料加工免税证明》来启动整个免税流程。理解这一“免”与“退”的根本区别,是绘制所有后续流程图纸的思维原点。
流程启航:免税证明的申请与开具
税务处理的第一步,始于一张关键的“通行证”——《来料加工免税证明》的获取。这个环节如同开启宝藏大门的首把钥匙,流程的严谨性直接决定了后续环节的顺畅与否。出口企业(委托方)在取得加工企业开具的加工费普通发票后,并非高枕无忧,而是必须在发票开具之日起至次月增值税纳税申报期内,向主管税务机关的退税部门提出申请。
申请时,企业需备齐核心材料,主要包括《来料加工免税证明申请表》及电子数据、进口货物报关单复印件以及加工企业开具的加工费增值税普通发票复印件。这里隐藏着一个至关重要的风险点:发票的开具单位必须与加工贸易手册(账册)上注明的加工单位完全一致。若出现不一致,企业必须提供书面说明并附上主管海关的证明,否则将无法取得证明,导致加工费无法免税。成功获取证明后,企业需将其转交加工企业,后者凭此证明方可向其主管税务机关办理加工费的免税申报。此步骤的及时性与准确性,是后续所有合规操作的基石。
过程管控:增值税的核算与申报要点
在取得免税资格后,日常的会计核算与增值税申报便成为持续性的管理重点。来料加工企业的会计核算相对特殊,外商提供的原料、设备等资产无需纳入企业账内核算,仅作备查登记。核算的核心围绕加工费收入、以及为完成加工而发生的国内辅料采购、人工、水电费等成本展开。
在增值税处理上,加工费收入本身适用免税政策,但与之直接相关的国内采购进项税额则需特别注意。根据税法规定,用于免征增值税项目的进项税额不得从销项税额中抵扣。这意味着,企业为某笔来料加工业务专门采购的辅料、支付的加工过程水电费,其对应的进项税不能抵扣,应计入相关成本费用。这就要求企业在财务核算时必须清晰区分不同业务的成本归属,避免进项税抵扣错误引发税务风险。准确的成本归集与进项税转出,是确保在享受免税红利的维持账务健康的关键防线。
关键核销:海关与税务的双重闭环
业务完结并非终点,标志性的收官之战是“核销”环节。这是一个连接海关监管与税务管理的双重闭环程序,确保保税进口的料件与出口的成品在数量上达到平衡,防止国家税款流失。企业在海关办结核销手续后,税务层面的核销工作必须紧跟而上。
出口企业需在海关核销结案次月起至次年4月30日前的各增值税纳税申报期内,向主管税务机关申请办理来料加工出口货物免税核销手续。所需材料通常包括《来料加工出口货物免税证明核销申请表》、海关签发的《核销结案通知书》以及之前取得的《来料加工免税证明》等。税务机关将审核企业提交的核销数据,确认其保税进口料件已全部加工复出口,且相关免税事项符合规定。未按规定办理或不符合核销条件的,委托方可能面临补缴已免税款的风险。此环节的严肃性,要求企业必须具备完整的单证管理和档案留存能力。
风险雷区:监管方式与核算误区警示
在看似清晰的流程背后,遍布着足以让企业付出沉重代价的“雷区”。首要的致命错误是报关监管方式的误用。来料加工成品出口必须使用监管方式代码“0615(来料加工)”,绝不可误用“0110(一般贸易)”。使用一般贸易方式报关,会导致保税进口的料件无法与出口成品进行海关核销,致使加工手册无法结案,进而可能被追征进口环节税款并处以罚款。
另一大常见误区存在于会计核算中。部分企业误将客户提供的、不拥有所有权的原材料价值计入自身销售收入或成本,这会导致增值税和所得税的严重错报。正确的做法是,加工费单独确认为收入,原材料仅作备查登记。加工费发票的开具必须规范,品名明确为“加工费”,税率栏注明“免税”,避免与货物销售混淆。这些细节的疏忽,都可能成为税务稽查中的突出问题。
优化之道:流程整合与工具赋能
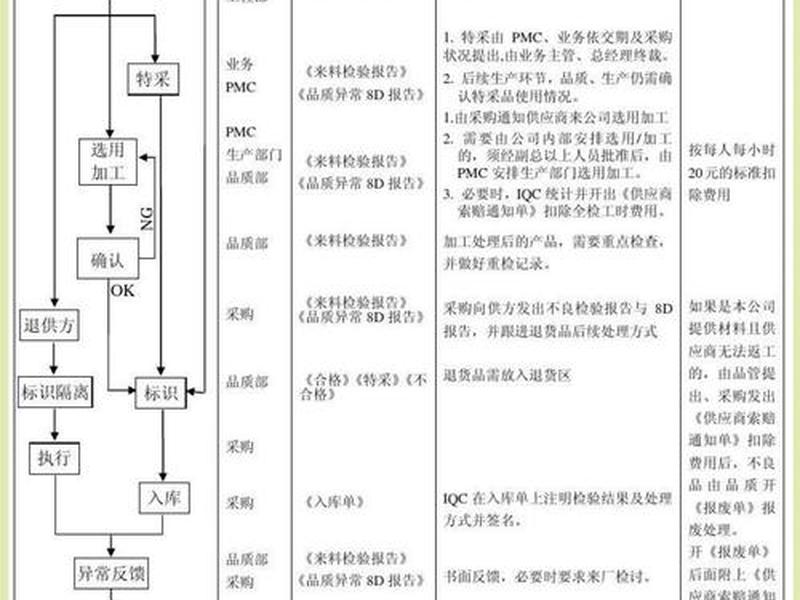
面对多环节、多部门的复杂流程,智能化、系统化的管理已成为企业提升效率、降低风险的必然选择。整合的来料加工税务处理流程图应清晰展示从合同备案、手册设立、料件进口、免税证明申请、日常核算、成品出口到最终海关与税务核销的全链条,明确各节点的责任部门、所需单证和时限要求。
现代财务软件和ERP系统可以在此流程中发挥巨大效能。例如,通过系统设置专门的项目或订单号,归集每一笔来料加工业务的所有成本和收入;利用系统的预警功能,监控免税证明申请和核销的截止日期;通过进项税发票的智能匹配,自动区分可抵扣与不可抵扣的进项税额。将人工流程转化为数字流程,不仅能减少差错、提升效率,更能为企业积累宝贵的业务数据,为经营决策提供支持,实现合规与效益的双赢。
纵观来料加工税务处理流程,它是一条贯穿业务始终的合规生命线,从资格申请到最终核销,环环相扣,不容有失。其核心在于深刻理解“加工服务”的税务定位,紧扣“加工费免征”这一政策核心,并严格遵循海关保税监管与税务免税管理相衔接的双重规则。一幅清晰的来料加工税务处理流程图,正是企业驾驭这一复杂系统的导航图与作战手册。
在激烈的国际竞争与日益严格的合规环境下,精准掌握这套流程,意味着企业不仅能安全地享受税收优惠,锁定加工利润,更能构建起坚固的财税护城河,为业务的稳健与扩张奠定基石。将这看似繁琐的流程转化为内在的管理优势,正是来料加工企业在新时代构筑核心竞争力的关键一步。
以上是关于来料加工税务处理流程,来料加工税务处理流程图的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工税务处理流程,来料加工税务处理流程图;本文链接:https://yszs.weipeng.cc/rj/968511.html。
猜你喜欢
- 来料加工账务处理 来料加工账务处理方法 2026-11-15
- 来料加工的账务处理(来料加工的账务处理流程) 2026-11-15
- 来料加工的会计分录、来料加工的会计分录是什么 2026-11-15
- 来料加工和进料加工账务处理 来料加工和进料加工账务处理流程 2026-11-15
- 来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 2026-11-15
- 来料加工会计分录怎么做 - 来料加工会计分录怎么做的 2026-11-15
- 来料加工业务怎么处理 来料加工业务怎么处理违章 2026-11-15
- 来料加工业务委托方账务处理;来料加工业务委托方账务处理会计分录 2026-11-15
- 村里关系怎样维系 - 怎么处理好村里人际关系 2026-11-15
- 村里人际关系 - 村里人际关系如何处理 2026-11-15














