来料加工的会计分录、来料加工的会计分录是什么
-
来料加工,的,会计,分录,、,是什么,在,全球化,

- 人际关系-自由百科知识生网
- 2026-11-15 11:53
- 自由百科知识网
来料加工的会计分录、来料加工的会计分录是什么 ,对于想学习百科知识的朋友们来说,来料加工的会计分录、来料加工的会计分录是什么是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化分工日益精细的今天,来料加工已成为许多制造企业重要的业务模式。它就像一场精密的“代工舞蹈”,委托方提供原材料,加工方施展技艺,最终交付成品。而这场舞蹈的“乐谱”,正是来料加工的会计分录。它绝非简单的借贷记录,而是贯穿业务始终、精准反映物权流转与价值创造的财务语言。理解它,就等于握住了管控加工业务风险、提升财务透明度的金钥匙。
核心概念与会计本质
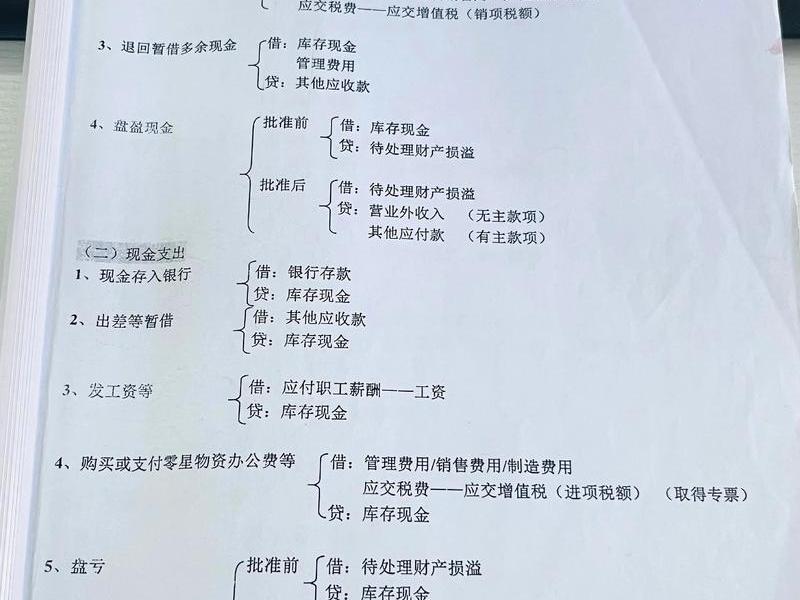
来料加工,在会计视野下,是一种特殊的委托代理关系。其核心特征在于:原材料的所有权始终归属于委托方,加工方仅提供加工劳务并收取工缴费。会计分录的底层逻辑迥异于自购材料生产。
这决定了会计处理的核心原则:对委托方提供的材料,加工方通常只作备查登记,不纳入自身的存货核算体系。收入确认的焦点,也从产品销售全额,转变为纯粹的加工费收入。每一笔分录,都在默默陈述着“材料非我所有,劳务创造价值”的商业故事。
理解这一本质,是避免账务混淆、确保税务合规的基石。它像一道清晰的界限,将加工业务与购销业务严格区分开来。
材料收发的备查管控
当委托方的材料运抵工厂,财务处理的序幕便已拉开。一份至关重要的《受托加工来料备查簿》登场。会计分录虽不直接借记“原材料”,但备查登记必须一丝不苟,详细记录材料的品种、数量、规格及送达时间。
这份备查记录是物权管理的“防火墙”。它能有效防止加工材料与自有材料混用,确保资产权属清晰。在仓储管理中,物理上的区分存放与标识,必须与这份备查记录同步呼应。
月末或定期,财务人员需根据备查记录与仓库实存进行核对。任何损耗或差异,都需及时与委托方沟通确认,并明确责任归属。这一过程虽不直接影响财务报表的主体数据,却是企业内部控制与商业信誉的无声体现。
成本归集的精细核算
加工过程的成本归集,是会计分录中最体现管理功夫的环节。直接人工、制造费用等为完成加工服务而发生的各项支出,需要被精准地归集与分配。
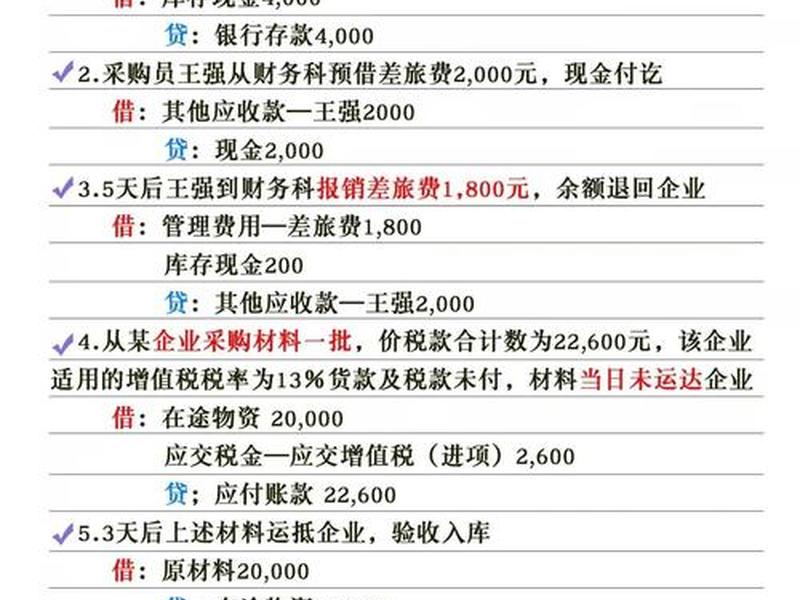
会计上需设置“生产成本——受托加工成本”等科目进行专门核算。每一笔水电耗费、工人薪资、设备折旧,只要是为该加工业务发生的,都应如涓涓细流,汇入此成本池中。这种核算的精细度,直接决定了加工费报价的合理性与盈利预测的准确性。
财务部门需与生产部门紧密协作,建立合理的成本动因与分配标准。例如,按加工工时分配人工与制造费用。精确的成本数据,不仅是最终会计分录的基础,更是企业优化流程、降本增效的决策依据。
加工费收入的确认节点
收入的确认,是来料加工会计分录中最激动人心的时刻。根据会计准则,加工费收入的确认需同时满足:劳务总成本能够可靠计量、经济利益很可能流入、完工进度能够可靠确定。
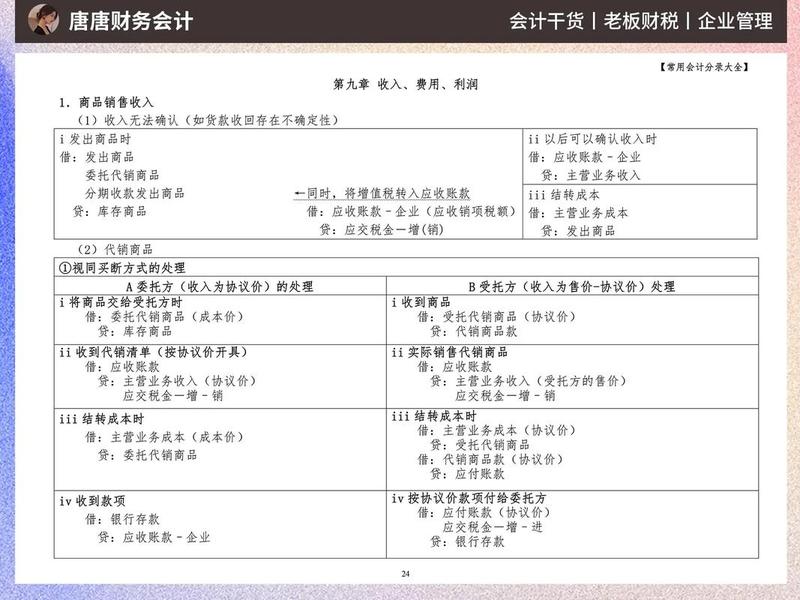
在具体分录上,借记“应收账款”或“银行存款”,贷记“主营业务收入”或“其他业务收入”。关键在于确认时点的把握。对于周期较长的项目,采用完工百分比法分期确认收入与成本,更能匹配权责发生制原则。
开票与收款环节的会计分录需与之同步。增值税发票上注明的加工费金额,将影响应交税费的核算。清晰的收入确认,确保了利润反映的真实性,也为税务申报提供了准确依据。
成品交付的闭环处理
成品交付标志着加工劳务的完成,会计处理也随之完成关键闭环。需核销对应的“生产成本”,结转至“主营业务成本”。在《受托加工来料备查簿》上作材料核销记录,完成材料物权流转的最终确认。
交付环节可能涉及剩余材料、下脚料的处理。若合同约定归加工方所有,其变现价值可冲减加工成本或确认为其他收入,需有明确的会计分录予以反映。若需返还委托方,则同样需做好备查登记与实物管理。
这一系列的闭环分录,确保了整个业务周期成本与收入的完整配比,使单笔加工业务的毛利清晰可见,为管理层的业绩评价提供了可靠片段。
税务处理的关键联动
来料加工的会计分录与税务处理紧密交织,宛如双生花。核心在于增值税的处理:加工方就收取的加工费缴纳增值税,而委托方提供的原材料通常不计入加工方的增值税进项抵扣范围。
发票管理至关重要。加工方开具加工费发票,其会计分录中的“应交税费——应交增值税(销项税额)”即源于此。若涉及出口加工,还可能享受出口退税或免税政策,这又会产生一系列复杂的备案与退税分录。
企业所得税方面,准确核算的加工利润是应纳税所得额的计算基础。所有成本费用的税前扣除凭证,都必须真实、合法且与会计分录相互佐证。税务风险的管控,就隐藏在每一笔看似平常的分录细节之中。
以上是关于来料加工的会计分录、来料加工的会计分录是什么的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工的会计分录、来料加工的会计分录是什么;本文链接:https://yszs.weipeng.cc/rj/968509.html。
猜你喜欢
- 来料加工的账务处理(来料加工的账务处理流程) 2026-11-15
- 来料加工和进料加工账务处理 来料加工和进料加工账务处理流程 2026-11-15
- 来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 2026-11-15
- 来料加工会计分录怎么做 - 来料加工会计分录怎么做的 2026-11-15
- 来料加工业务怎么处理 来料加工业务怎么处理违章 2026-11-15
- 来料加工业务委托方账务处理;来料加工业务委托方账务处理会计分录 2026-11-15
- 来否定别人跟自己不同的理论或意见 - 说出自己的理由来否定别人跟自己不同的看法的词语 2026-11-15
- 杠精相处技巧(杠精怎么相处) 2026-11-15
- 杠精的性格是犟还是倔;杠精的人是好的还是不好的 2026-11-15
- 杠精情商高吗、杠精智商高吗 2026-11-15














