来料加工的账务处理(来料加工的账务处理流程)
-
来料加工,的,账务,处理,流程,在,全球化,分工,

- 人际关系-自由百科知识生网
- 2026-11-15 11:55
- 自由百科知识网
来料加工的账务处理(来料加工的账务处理流程) ,对于想学习百科知识的朋友们来说,来料加工的账务处理(来料加工的账务处理流程)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球化分工日益精细的今天,来料加工已成为许多制造企业嵌入国际产业链的关键模式。它不仅是一种生产协作方式,更是一套精密而独特的财务舞蹈。想象一下,原料所有权自始至终归属于委托方,而加工方仅凭精湛的技艺和严谨的管理,将一堆“外来之物”转化为高附加值产品,并从中赚取加工费——这其中的财务脉络,宛如一条暗流涌动的资金之河,既清晰又隐秘。本文将为您层层剥开来料加工的账务处理的神秘面纱,揭示从原料入库、生产加工到成品交付、费用结算的全流程财务核心,帮助您牢牢掌控这条价值链上的每一个数字脉搏。
业务本质与核算基石
来料加工业务的财务灵魂,根植于其“两头在外”的本质:原料由委托方提供,成品全部返回委托方,加工方仅收取工缴费。这一特性决定了其核算基石与众不同。
最核心的原则是原料不作价。委托方提供的原料、主要材料甚至包装物,其所有权从未转移,因此加工方在账务上不能将其确认为自身的存货或资产。通常,企业会设立备查账簿进行严格的实物登记与管理,确保这批“客供物资”的来龙去脉清晰可查,与自有资产严格区分。这是防范财务风险的第一道防线。
收入确认的焦点集中于加工费。加工方的全部营业收入,来源于约定的加工费或工缴费。这笔收入通常在成品检验合格、交付发运,相关风险和报酬转移时予以确认。它不包含原料价值,纯粹是技术、人工和管理投入的货币化体现。
成本核算围绕加工成本展开。为完成加工业务所直接耗用的辅料、支付的人工成本、分配的制造费用以及相关的运保费用,共同构成了加工业务的总成本。准确归集与分配这些成本,是核算加工业务盈利能力的关键。
流程启航:原料接收与备查登记
当第一批委托方的原料抵达工厂,财务故事的序章便正式开启。此阶段账务处理的精髓在于“只登不记”,即实物管理严密,但财务账面静默。
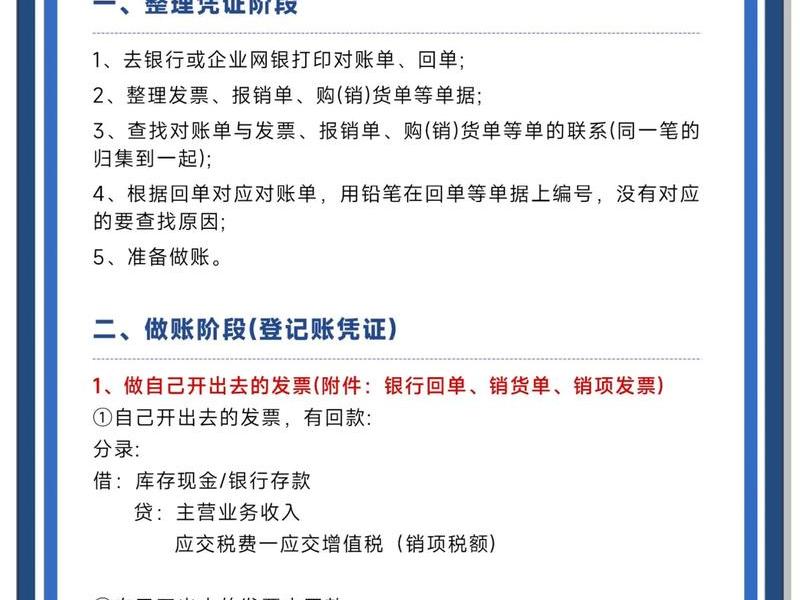
加工方仓库在接收原料时,需依据委托方提供的发货单据,进行严格的品名、规格、数量和质量验收。验收无误后,仓库人员会填写详细的收料单。这张收料单不会触发任何会计分录。财务部门依据相关单证,在备查簿中按委托方、原料品种、规格、数量等项目进行平行登记。这个备查簿是监管的“眼睛”,确保每一份外来原料都处在监控之下。
在整个加工周期内,任何原料的领用、耗用、结存情况,都需在备查簿中及时更新。如果发生非正常损耗或溢余,必须及时与委托方沟通,明确责任,并协商处理方案。此阶段虽无正式的账务分录,但其管理的严谨性直接决定了后续成本核算的准确性与业务合作的顺畅度。
核心过程:成本归集与加工核算
生产机器轰鸣响起,价值创造过程开始,财务核算也随之进入最核心的阶段——加工成本的归集与核算。这是将生产投入转化为财务数据的关键转换器。
加工过程领用的辅助材料,因为其所有权属于加工企业,需要正常办理出库手续,并借记“生产成本——来料加工”科目,贷记“原材料”科目。直接参与生产的工人工资及福利费,也需合理分摊至该业务,借记生产成本科目。车间为组织此项生产发生的制造费用,如水电气、设备折旧、车间管理人员薪酬等,需通过科学的分配方法(如工时比例法)分摊计入。
月末,当一批成品完工入库时,财务部门需汇总该批产品所归集的所有加工成本。仍不涉及原料价值。完工产品的成本结转,借记“库存商品——来料加工成品(仅含加工成本)”,贷记“生产成本——来料加工”。整个过程,犹如用财务的丝线,将散落的成本珍珠串成一条完整的价值项链。
成果交付:收入确认与往来结算
当加工完成的成品经过质检、包装,准备发运回委托方时,财务流程迎来了收获的时刻。这一环节聚焦于权利的转移与金钱的兑现。
加工方根据合同约定和实际交付情况,向委托方开具加工费发票。这张发票的金额,就是本次业务的营业收入。在会计处理上,借记“应收账款——委托方”或“银行存款”等科目,贷记“主营业务收入——加工费收入”。结转该批已交付成品的加工成本,借记“主营业务成本”,贷记“库存商品——来料加工成品”。
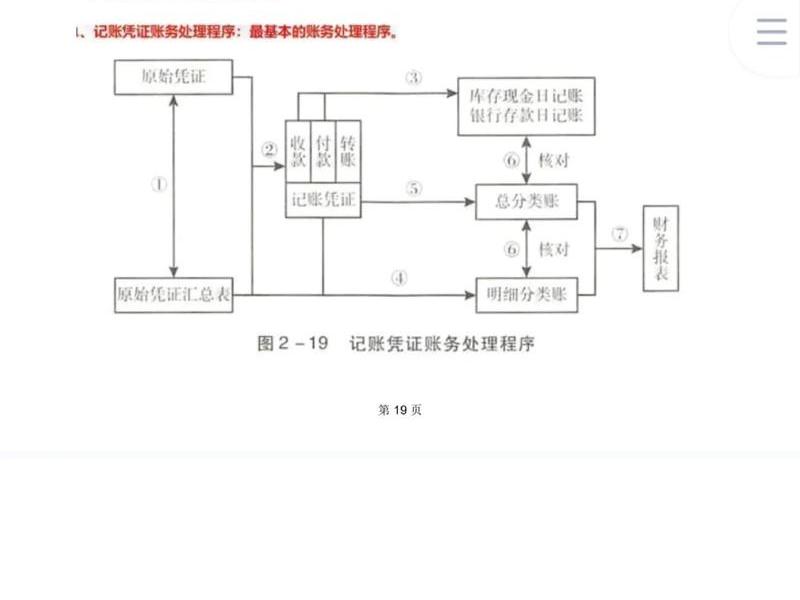
值得注意的是,如果合同约定由加工方代为办理出口报关、运输保险等事项,相关代垫费用应单独向委托方收取。这些代收代付项目通常通过“其他应收款”或“其他应付款”科目核算,与加工费收入清晰区分。至此,一个完整的业务循环在财务账面上形成了闭环。
税务处理与特殊考量
来料加工业务在税务领域享有独特的政策安排,这构成了其账务处理中一个充满专业技巧的章节。其中最显著的一点是增值税的“免抵退”特殊性。
根据我国税法,承接来料加工业务出口的成品,其收取的加工费收入免征增值税。生产加工该产品所耗用的国内采购辅料、动力等所支付的进项税额,不得抵扣也不予退还,需直接计入相关加工成本。这与一般贸易的“免、抵、退”政策有根本区别。在账务处理时,采购辅料支付的进项税应直接计入材料成本,而非计入“应交税费——应交增值税(进项税额)”。
加工合同需在相关部门备案,加工费的定价应遵循独立交易原则。企业需妥善保管全套业务单证,包括加工贸易手册、进出口报关单、收汇凭证等,以备税务与海关核查。清晰的税务处理不仅是合规要求,更是企业利润的守护者。
风险内控与账务闭环
任何优秀的财务流程都必须以坚实的风险内控作为终点。对于来料加工,财务闭环的关键在于确保账、实、表三者高度统一,并有效隔离风险。
企业必须建立定期的存货盘点与对账制度。不仅盘点自有存货,更要联合委托方或独立第三方,对委托加工物资备查簿的记录进行实物核对,确保“客供料”数量准确,避免因损耗、丢失引发的商业纠纷。财务报告披露时,应在报表附注中充分揭示承接来料加工业务的性质、规模以及相关资产(受托加工物资)的存续情况。
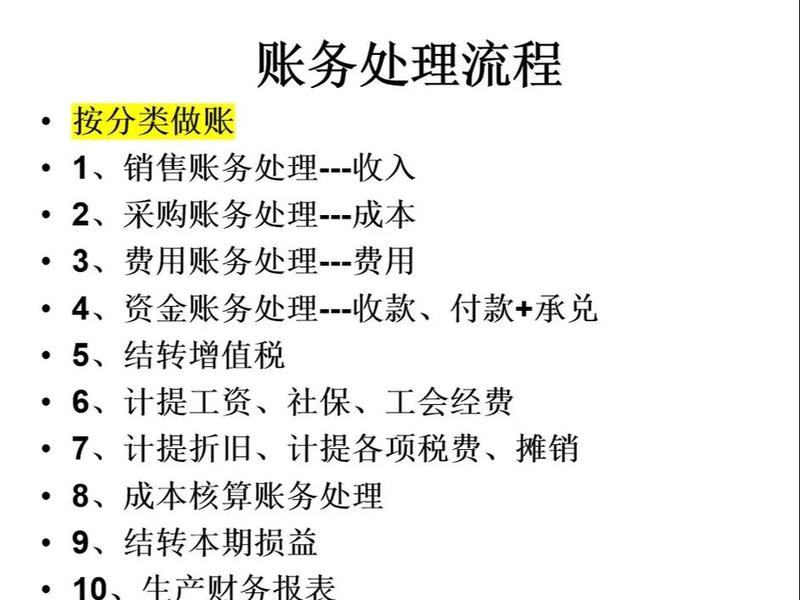
最终,一个健康的来料加工账务闭环,应能做到:备查簿与实物动态吻合,加工成本归集完整精确,收入成本匹配及时清晰,税务处理合规优惠尽享,关联往来余额清晰可溯。这不仅是财务核算的要求,更是企业提升供应链信誉、深化国际合作的核心竞争力。
以上是关于来料加工的账务处理(来料加工的账务处理流程)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:来料加工的账务处理(来料加工的账务处理流程);本文链接:https://yszs.weipeng.cc/rj/968510.html。
猜你喜欢
- 来料加工税务处理流程,来料加工税务处理流程图 2026-11-15
- 来料加工的会计分录、来料加工的会计分录是什么 2026-11-15
- 来料加工和进料加工账务处理 来料加工和进料加工账务处理流程 2026-11-15
- 来料加工会计科目怎么处理,来料加工会计科目怎么处理账务 2026-11-15
- 来料加工会计分录怎么做 - 来料加工会计分录怎么做的 2026-11-15
- 来料加工业务怎么处理 来料加工业务怎么处理违章 2026-11-15
- 来料加工业务委托方账务处理;来料加工业务委托方账务处理会计分录 2026-11-15
- 来否定别人跟自己不同的理论或意见 - 说出自己的理由来否定别人跟自己不同的看法的词语 2026-11-15
- 杠精相处技巧(杠精怎么相处) 2026-11-15
- 杠精的性格是犟还是倔;杠精的人是好的还是不好的 2026-11-15














