免抵退的会计处理、免抵退会计处理实例
-
免抵,退,的,会计,处理,、,实例,在,进,

- 人际关系-自由百科知识生网
- 2026-10-17 06:10
- 自由百科知识网
免抵退的会计处理、免抵退会计处理实例 ,对于想学习百科知识的朋友们来说,免抵退的会计处理、免抵退会计处理实例是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在进出口贸易的财务迷宫中,“免、抵、退”税政策宛如一盏指引资金流动的明灯,它不仅是国家支持出口企业的重要财税工具,更是一套精密复杂的会计处理体系。理解其核心逻辑与实操细节,意味着企业能够精准合规地享受政策红利,优化现金流,提升国际竞争力。本文将以免抵退的会计处理为核心骨架,穿插生动具体的免抵退会计处理实例,带您深入这座财税殿堂,揭开其从政策原理到账簿分录的神秘面纱,为财务工作者与企业管理层提供一套清晰、可落地的行动指南。
政策原理与核算框架
政策核心逻辑拆解
“免、抵、退”税三个字,各自承载着独特的政策含义。“免”税,指向对生产企业出口的自产货物,免征本环节的增值税销项税额,这意味着在计算内销产品应纳税额时,出口部分的销售额不再产生销项税负担。“抵”税,是整套机制的精妙之处,指生产企业出口自产货物所耗用的原材料、零部件等所含的进项税额,可以抵顶内销货物的应纳税额。这实质上是将出口产品对应的进项税资源,用于冲减对内销售产生的税务负债。“退”税,则是在一个纳税期限内,经过“抵”税过程后,如果仍有未抵顶完的进项税额,且该部分税额达到了规定的退税门槛,税务机关将对这部分税额予以退还。这三步环环相扣,构成了一个动态的税额计算与资金循环系统。
其会计核算建立在清晰的框架之上。核心账户是“应交税费——应交增值税”下的明细科目,尤其是“出口抵减内销产品应纳税额”与“出口退税”这两个关键角色。整个处理流程始于采购与生产环节进项税的归集,经过内外销销项税的分别核算,再到进项税额的拆分与抵减计算,最终落脚于退税款的确认与收到。这个过程要求财务人员不仅精通会计分录,更要深刻理解增值税链条在出口场景下的特殊断裂与连接方式。
建立正确的核算框架是后续所有准确处理的基础。企业需在账套中科学设置相关会计科目,确保能够清晰追踪出口销售额、不得免征和抵扣税额、应抵减税额、应退税额等关键数据流。任何框架上的模糊或偏差,都可能在后续计算中放大成严重的税务风险或现金流损失。
关键计算与科目运用
计算步骤深度剖析
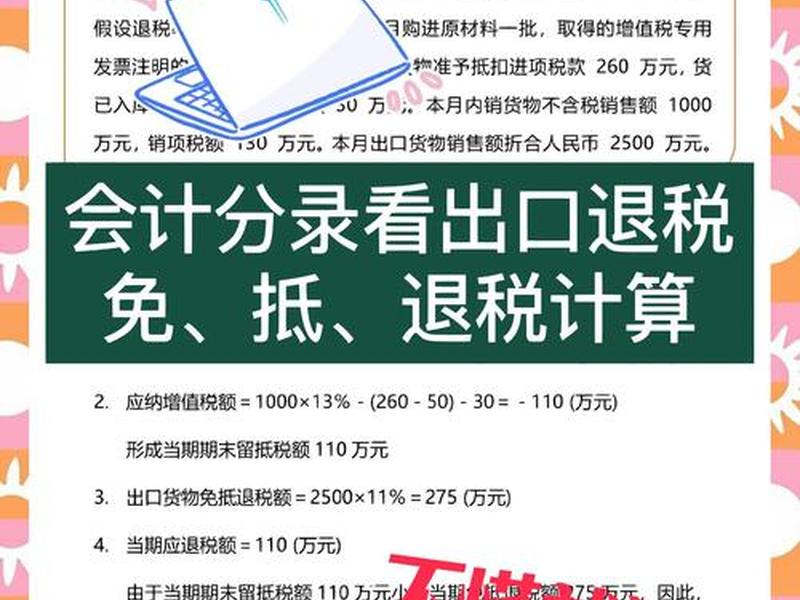
免抵退税的实际计算,是一场基于公式的精密推演。首先需要计算“免抵退税不得免征和抵扣税额”,这个数额需要作进项税额转出,计入产品成本。其公式为:当期不得免征和抵扣税额 = 出口货物离岸价 × 外汇人民币牌价 × (出口货物征税率
紧接着是计算“当期应纳税额”。公式为:当期应纳税额 = 当期内销货物的销项税额
然后便是核心的“免抵退税额”计算:免抵退税额 = 出口货物离岸价 × 外汇人民币牌价 × 出口货物退税率。这个数字代表了当期出口业务理论上可获得的退税上限。将“当期期末留抵税额”与“免抵退税额”进行比较,取二者中的较小者,确定为“当期应退税额”。而“当期免抵税额” = “免抵退税额”
会计科目实战解析
在会计分录的舞台上,相关科目演绎着资金的流动。采购原材料时,借记“原材料”和“应交税费——应交增值税(进项税额)”。计算出口不得免征抵扣税额时,需借记“主营业务成本”,贷记“应交税费——应交增值税(进项税额转出)”,这一步将税收成本化。
在计算当期应纳增值税后,若产生免抵退税额,则需进行抵减和退税的会计确认。根据计算的“当期免抵税额”,借记“应交税费——应交增值税(出口抵减内销产品应纳税额)”,这个分录减少了借方“应交税费”的余额,相当于完成了抵顶。根据计算的“当期应退税额”,借记“其他应收款——应收出口退税款”,这确认了一笔对的债权。这两笔分录的对应贷方,均是“应交税费——应交增值税(出口退税)”。待实际收到退税款时,再借记“银行存款”,贷记“其他应收款——应收出口退税款”。整个分录体系清晰地反映了税款从抵顶到申请再到收回的全过程。
完整实例分步演示
典型案例情景模拟
假设某生产型出口企业A公司,在2024年5月发生如下业务:内销产品取得不含税收入200万元,销项税额26万元;出口产品离岸价折合人民币300万元;当期认证抵扣的全部进项税额为40万元;产品征税率13%,退税率10%;上期无留抵税额。让我们一步步完成其会计与税务处理。
第一步,计算“免抵退税不得免征和抵扣税额”:300万 × (13%
第二步,计算“当期应纳税额”:内销销项税26万元
第三步,计算“免抵退税额”:300万 × 10% = 30万元。此即退税上限。
第四步,确定“当期应退税额”与“免抵税额”:比较期末留抵税额5万元与免抵退税额30万元,取较小者5万元为“当期应退税额”。“当期免抵税额” = 30万
会计分录全流程呈现
基于以上计算,进行抵退税的最终会计分录:
1. 反映免抵税额(抵顶内销应纳税额部分):
借:应交税费——应交增值税(出口抵减内销产品应纳税额) 250,000
2. 确认应收出口退税款:
借:其他应收款——应收出口退税款 50,000
3. 以上两项的合并贷方分录为:
贷:应交税费——应交增值税(出口退税) 300,000
此套分录后,“应交税费——应交增值税”科目借方发生额(含进项、出口抵减)与贷方发生额(含销项、进项转出、出口退税)扎差,应与当期实际留抵或缴纳情况一致。待实际收到退税款5万元时,借记“银行存款”5万元,贷记“其他应收款——应收出口退税款”5万元。通过这个实例,数字与分录的转化变得直观可感。
风险要点与合规管理
常见误区与风险警示
在免抵退税实践中,陷阱往往隐藏在细节之中。一个常见误区是混淆“免抵退税额”与“应退税额”,错误地将退税上限全部记为应收款项,导致资产虚增。另一个风险点在于单证管理,出口报关单、增值税专用发票、收汇凭证等单证不齐、不及时或信息不符,将直接导致退税申请被拒,甚至可能被认定为违规。
进项税额的合规核算也是高风险区。用于出口产品的进项税额必须与内销部分清晰分摊,所有抵扣凭证必须真实、合法且认证及时。若将不得抵扣的进项(如用于免税项目、集体福利)错误抵扣,又将面临补税、滞纳金及罚款。对政策变动的迟钝是系统性风险,出口退税率并非一成不变,需时刻关注财政部、税务总局的联合公告。
合规管理核心要点
建立完善的内部控制流程是合规的基石。这包括:设立清晰的岗位职责,确保单证收集、录入、复核、申报、归档环环相扣、责任到人;实施定期内部审计,检查退税计算的准确性、单证管理的完整性以及会计处理的规范性;保持与主管税务机关的良好沟通,及时理解执行口径,解决疑难问题。
信息化工具能极大提升合规效率与准确性。使用专业的退税申报软件或ERP系统中的税务模块,可以实现数据自动抓取、逻辑校验、申报表生成,减少人工差错。务必保证税务处理与财务账、报关数据、外汇收支数据的相互印证与一致性,任何矛盾都可能引发税务稽查。合规管理并非成本,而是保障企业退税权益、维系稳健经营的生命线。
战略价值与优化思路
超越记账的战略视角
精湛的免抵退税处理,其价值远不止于准确记账。它直接、高效地改善企业经营现金流。及时足额的退税款,相当于一笔无息营运资金,能有效缓解企业,特别是中小出口企业的资金压力,增强其接单能力和抗风险能力。在激烈的国际市场竞争中,退税带来的成本降低,可以转化为更具竞争力的报价,或是直接提升利润空间。
从更宏观的财务战略看,准确的退税预期有助于企业进行更精准的现金流预测和预算管理。企业可以依据出口订单和退税率,提前规划资金使用与融资需求。规范的退税处理记录,是展现企业良好财税合规性的重要证明,有利于提升企业在银行、投资机构眼中的信用形象,为获取融资支持加分。
持续优化进阶路径
企业应从被动执行向主动管理优化迈进。在业务前端,可以进行“税收筹划式”的订单管理,在合理范围内,通过调整内外销结构、选择退税率更高的产品出口等方式,合法优化整体税负。例如,在进项税额较大的时期,可以策略性增加出口业务,以充分利用“抵”税机制。
流程上,应追求自动化与智能化。将退税申报与企业ERP、CRM系统深度集成,实现从订单到退税的数据流无缝对接,最大限度减少人工干预与差错。知识管理同样关键,应建立企业内部的退税知识库与案例库,定期培训财务与业务人员,确保团队专业能力与时俱进。最终,将退税管理从财务部门的后端职能,转化为赋能企业全球业务发展的战略工具。
以上是关于免抵退的会计处理、免抵退会计处理实例的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵退的会计处理、免抵退会计处理实例;本文链接:https://yszs.weipeng.cc/rj/940695.html。
猜你喜欢
- 免抵退税的账务处理(免抵退税的账务处理流程) 2026-10-17
- 免抵退的会计分录举例说明、免抵退的会计分录举例说明是什么 2026-10-17
- 免抵退抵国库处理流程、免抵退账务处理流程 2026-10-17
- 免抵退做账,免抵退怎么做账 2026-10-17
- 免抵退会计账务处理及申报怎么做、免抵退会计账务处理及申报怎么做分录 2026-10-17
- 免抵退会计分录实例 免抵退的会计分录举例说明 2026-10-17
- 免抵税额如何账务处理 免抵税额账务处理年末结转 2026-10-17
- 免抵会计分录处理、免抵税额会计分录原理 2026-10-17
- 免份子钱的人际关系(收份子钱的人际关系) 2026-10-17
- 克罗地亚集中营的电影(克罗地亚集中营的电影叫什么) 2026-10-17














