免抵会计分录处理、免抵税额会计分录原理
-
免抵,会计,分录,处理,、,税额,原理,在,增值税,

- 人际关系-自由百科知识生网
- 2026-10-17 06:00
- 自由百科知识网
免抵会计分录处理、免抵税额会计分录原理 ,对于想学习百科知识的朋友们来说,免抵会计分录处理、免抵税额会计分录原理是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在增值税会计处理的迷宫中,“免抵税额” 犹如一个充满魔力的枢纽,连接着税收政策与企业账务的神经末梢。它并非简单的数字增减,而是国家退税机制与会计核算精密咬合的齿轮。理解其会计分录处理与底层原理,意味着掌握了一把解开出口退税、内销纳税复杂平衡的钥匙。本文将带您深入这个兼具政策智慧与会计艺术的领域,揭开其神秘面纱。
免抵税额的核心概念与本质
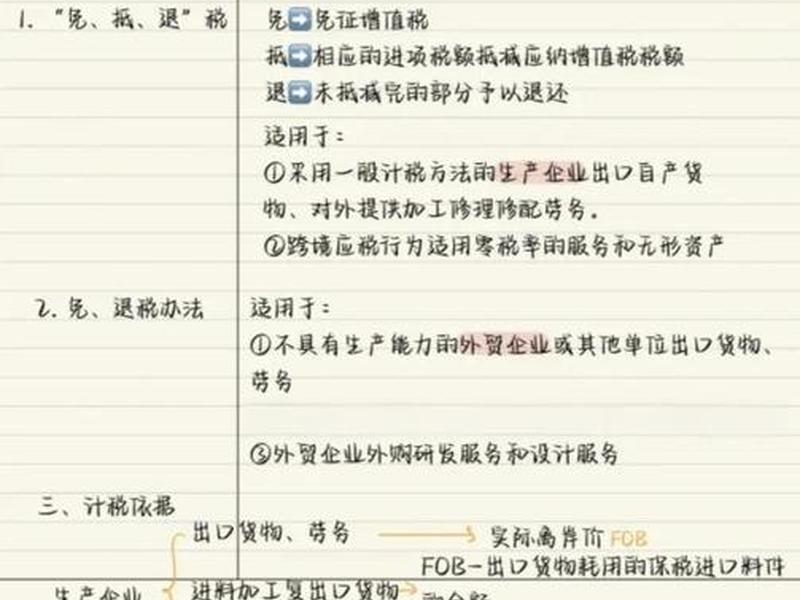
要驾驭免抵税的会计分录,首先必须穿透表象,触及它的灵魂本质。免抵税额,简而言之,是生产企业出口自产货物时,根据“免、抵、退”税办法计算出的一个关键数值。它代表着当期出口货物应退税额中,未能实际获得现金退还,而是用于抵减内销产品应纳税额的那一部分。这部分税额并未流出企业,也无需企业额外支付,它完成了一次内部的、账面上的“能量转换”。
其本质是税收债权与债务的抵销。国家对企业有一笔退税债权(应退税额),企业对国家有一笔纳税债务(应纳税额)。当两者相遇,便产生了抵销的可能。免抵税额正是这种抵销行为的量化体现。它减少了企业当期的现金流出,优化了资金流,是税收政策支持实体经济,特别是出口导向型企业的重要工具。
理解这个概念,是后续所有会计处理的基石。它既不是单纯的收入,也不是纯粹的费用,而是一种特殊的税务安排,在资产负债表和利润表之间架起了一座独特的桥梁。会计人员需要像侦探一样,追踪其产生的源头、流转的路径以及最终的去向。
免抵退税的计算逻辑链条
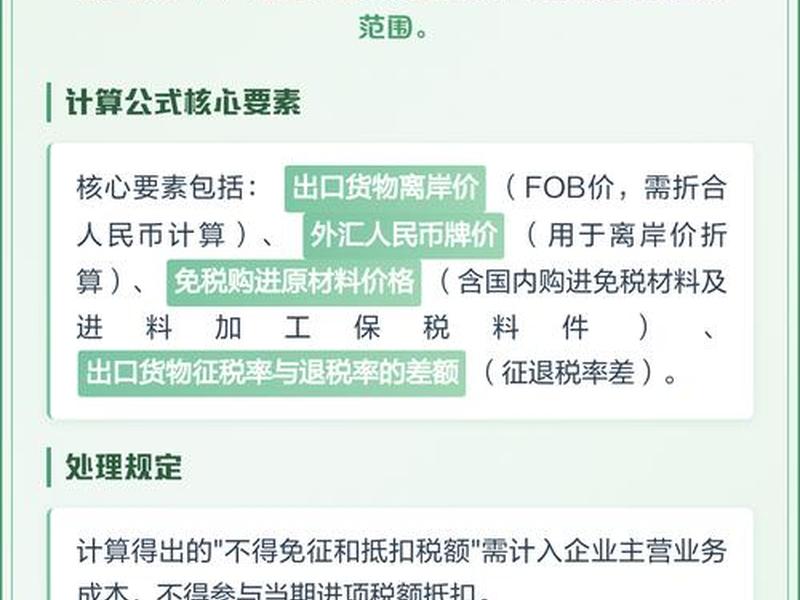
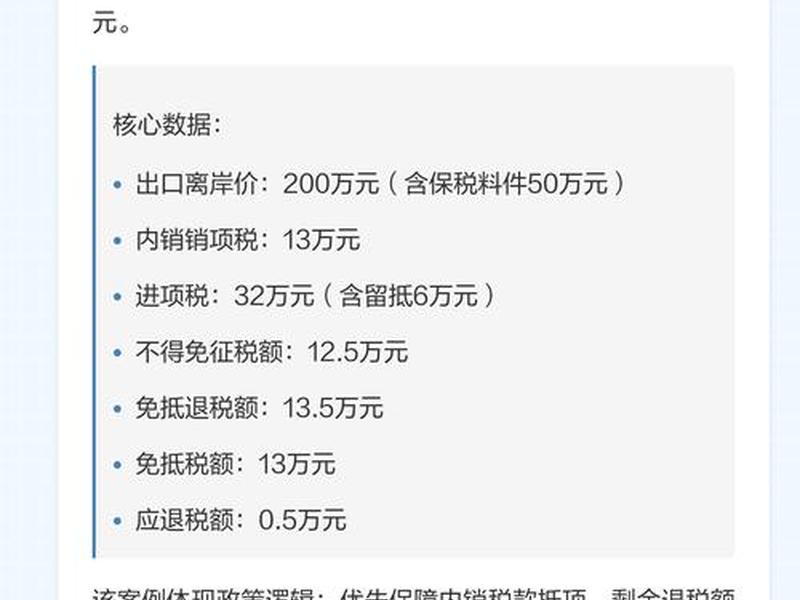
会计分录的编制,严格依赖于准确的计算。免抵税额并非凭空产生,它诞生于一连串严谨甚至有些苛刻的计算公式之中。整个计算过程如同一场精密的数学推演,环环相扣。第一步,需要计算当期不得免征和抵扣的税额,这涉及出口销售额、征退税率差,是后续所有计算的基础调整项。
紧接着,计算当期应纳税额的雏形。用内销销项税额减去当期全部进项税额,再加上上一步计算出的不得免征和抵扣税额,此时可能得出一个负数,即留抵税额。然后,计算当期的免抵退税额,即出口销售额与退税率的乘积,这代表了退税的理论上限。将留抵税额与免抵退税额进行比较,较小者即为当期实际的应退税额。
而免抵税额,就在这个比较中浮出水面。它等于免抵退税额减去应退税额。这个计算链条揭示了免抵税额的宿命:它诞生于退税指标有限或留抵税额不足的夹缝中。理解这个逻辑链,会计人员才能明白每一个分录数字背后的故事,才知道借方与贷方究竟在记录一场怎样的税收事件。
会计分录的具体操作实务
理论的计算最终要落脚于账本的记录。免抵税额的会计分录处理,是整个过程最具象的呈现。在月度终了,根据税务机关核准的《生产企业出口货物免、抵、退税申报汇总表》进行操作。核心分录涉及两个关键动作:确认应退税额和确认免抵税额。
典型的会计分录为:借记“其他应收款——应收出口退税”科目(记录应退税额),借记“应交税费——应交增值税(出口抵减内销产品应纳税额)”科目(这就是免抵税额),贷记“应交税费——应交增值税(出口退税)”科目(对应免抵退税额)。这个分录一气呵成,清晰地分离了“能拿回来的现金”和“用于抵债的权益”。
其中,将免抵税额计入“应交税费——应交增值税(出口抵减内销产品应纳税额)”借方,其妙处在于,它直接冲减了“应交税费——应交增值税”这个负债类科目的余额,相当于用国家的退税债权,偿还了企业对国家的纳税债务。这个过程无需现金流动,却在账面上完成了清偿,极大地改善了企业的流动负债结构。会计人员必须严格依据官方核准数据入账,确保账证、账表相符。
对财务报表的深远影响
免抵税额的确认,绝非仅仅影响增值税明细账,它如同投入湖面的石子,涟漪会扩散至整个财务报表体系。在资产负债表上,它直接减少了“应交税费”负债,同时可能增加“其他应收款”资产(对应应退税额部分),从而优化了企业的财务结构,降低了资产负债率,使报表看起来更健康。
在利润表上,其影响则更为间接但至关重要。由于不得免征和抵扣的税额需转入主营业务成本,它会降低当期利润。而成功的免抵退税操作,通过减少税金负担,实质上保护了企业利润。现金流量表上,免抵税额本身不产生现金流,但与之相关的应退税额收到时,会体现在“收到的税费返还”项目中,增加经营活动现金流。
这种影响是多维且立体的。它要求财务分析师不能孤立地看待税收数据,而必须理解免抵退背后的业务实质。一笔成功的免抵退税处理,是税务筹划能力、会计专业水平与政策运用能力的综合体现,能在关键时刻提升企业的财务报表质量。
常见误区与风险规避
在实践中,围绕免抵税额的误区如同暗礁,稍有不慎便可能导致税务风险或会计差错。一个常见误区是混淆“免抵税额”与“应退税额”,错误地将免抵部分也确认为应收款项,虚增资产。另一个误区是忽视计算顺序,错误地确定免抵退税额与留抵税额的比较基础,导致整个计算结果失真。
风险则潜伏于多个环节。政策适用风险:错误判断企业或产品是否适用免抵退税办法。计算错误风险:进项转出计算不准确、出口销售额换算错误等。单证管理风险:报关单、发票等单证不齐、不符或逾期,导致不得申报。会计处理风险:科目使用错误或确认时点不当。
规避这些风险,需要建立一套内部控制流程。从业务前端准确区分内外销,到财务中台精确计算与及时申报,再到后台单证的严格归档管理,必须形成闭环。定期与税务机关沟通,及时获取政策解读,也是避免“闭门造车”的关键。会计人员应保持敬畏之心,因为这里每一个数字都牵连着真金白银与法律合规。
业财税融合下的战略价值
在当今业财税一体化的大趋势下,免抵税额的处理已超越传统的记账范畴,上升为一项具有战略价值的管理活动。它要求财务部门必须深度嵌入业务前端。从销售签订外销合同开始,到生产耗用保税与非保税料件,再到报关出口方式的选择,每一个业务决策都直接影响免抵退税的计算结果。
财务人员可以通过建立模型,向业务部门展示不同销售策略(如进料加工与一般贸易的选择、出口与内销的比例安排)对现金流和利润的潜在影响。例如,通过合理安排采购与销售节奏,增加可退税额,最大化利用免抵退政策,能为企业创造显著的“税收现金流”,这部分无息资金对于竞争激烈的出口企业而言至关重要。
精通免抵税原理与处理的财务团队,不再是成本中心,而是价值创造者。他们将枯燥的税收政策转化为企业的竞争优势,在合规的框架内,为企业的全球竞争保驾护航。这标志着财务职能从核算反映向决策支持的华丽转身。
以上是关于免抵会计分录处理、免抵税额会计分录原理的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵会计分录处理、免抵税额会计分录原理;本文链接:https://yszs.weipeng.cc/rj/940688.html。
猜你喜欢
- 免抵税额如何账务处理 免抵税额账务处理年末结转 2026-10-17
- 会计要素关系(会计要素关系有哪些) 2026-10-15
- 会计行业人际关系好吗 - 会计行业人际关系好吗女生 2026-10-15
- 会计英语ppt汇报 - 会计英语ppt汇报怎么写 2026-10-15
- 会计职场如何处好关系 - 会计职场如何处好关系工作 2026-10-15
- 会计职场人际关系处理方法 会计职场人际关系处理方法论文 2026-10-15
- 会计职场人际关系处理、会计职场人际关系处理方法 2026-10-15
- 会计知识点总结,会计知识点总结归纳 2026-10-15
- 会计知识点ppt模板 - 会计方面的ppt模板 2026-10-15
- 会计真实性 会计真实性是指 2026-10-15














