免抵税额如何账务处理 免抵税额账务处理年末结转
-
免抵,税额,如何,账务,处理,年末,结转,在,

- 人际关系-自由百科知识生网
- 2026-10-17 06:01
- 自由百科知识网
免抵税额如何账务处理 免抵税额账务处理年末结转 ,对于想学习百科知识的朋友们来说,免抵税额如何账务处理 免抵税额账务处理年末结转是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在出口退税的复杂财务版图中,“免抵税额”宛如一个精密的齿轮,它的每一次转动都牵动着企业的现金流与税负平衡。对于财务人员而言,掌握其账务处理的逻辑,尤其是年末结转的“收官之战”,不仅是合规的基本要求,更是优化税务策略、释放资金活力的关键。本文将为您揭开免抵税额账务处理的神秘面纱,深入剖析年末结转的全流程,助您在税务处理的迷宫中找到清晰的路径。
一、核心概念:免抵税额的本质透视
要驾驭免抵税额的账务处理,首先必须穿透表象,理解其经济实质与政策内核。
免抵税额并非凭空产生的数字,它是“免”税和“抵”税两种政策效应交织下的产物。具体而言,指出口企业当期出口货物所耗用的原材料、零部件等进项税额,在抵减内销产品应纳税额后,未抵减完的部分中,按规定不予退还退税的部分。这部分税额实质上从“可退”转为“视同已缴”,构成了企业的一项特殊税务成本。理解这一点,是进行一切账务处理的逻辑起点。
从会计分录的视角看,它的生成标志着企业一部分进项税额的“身份转换”。当税务机关核准免抵退税额并计算出免抵税额时,企业需要同步进行会计确认。这一过程紧密连接着“应交税费——应交增值税(出口抵减内销产品应纳税额)”与“应交税费——应交增值税(出口退税)”两个关键科目,宛如在企业的税务账簿上完成一次精准的定位导航。
深刻把握其本质,有助于财务人员超越机械的分录编制,从战略层面评估其对当期损益及实际税负的影响,为后续的月度处理与年度结转奠定坚实的认知基础。
二、月度账务:常规处理的标准化流程
日常月度处理是构建全年准确数据的基石,标准化操作是避免年末混乱的前提。
每月底或退税申报期,财务人员需依据税务机关出具的《生产企业出口货物免、抵、退税申报汇总表》进行账务处理。核心分录具有高度规律性:借记“应交税费——应交增值税(出口抵减内销产品应纳税额)”,贷记“应交税费——应交增值税(出口退税)”。这一分录看似简单,却完成了将计算出的免抵税额从“应退”池中转入“已抵”池的会计动作,清晰地反映了税款状态的变更。
处理过程中,必须确保原始凭证的完整性与一致性。汇总表、明细表及相关审批单据需逐一核对,确保账证相符、账表相符。任何计算错误或数据引用偏差,都会像多米诺骨牌一样,影响后续所有月份乃至年末结转的准确性。建立复核机制至关重要。
需关注与“免抵退税额”和“实际退税额”的勾稽关系。这三者共同构成了出口退税结果的完整拼图。准确记录免抵税额,才能清晰描绘出企业当期真实的退税收益与税务负担,为管理层提供可靠的决策依据。
三、科目解析:相关账户的深度勾稽
免抵税额的处理并非孤立事件,它深度嵌入增值税核算的科目网络之中。
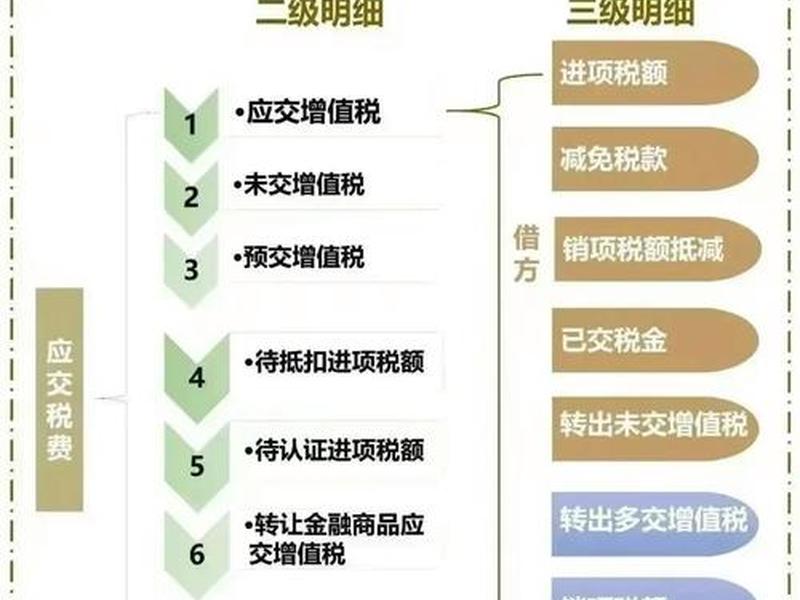
“应交税费——应交增值税”这个多栏明细账是主战场。其中,“出口抵减内销产品应纳税额”专栏专门用于归集免抵税额,其贷方发生额(与“出口退税”专栏对冲)是核心记录点。该科目的余额方向与变化趋势,直接反映了企业“抵税资源”的利用情况。财务人员需像熟悉地图一样熟悉此科目的结构。
与之紧密关联的是“其他应收款——出口退税”或“应收出口退税款”科目。免抵税额的确认,意味着这部分金额从“应收退税债权”中剥离,转化为已实现的抵税行为。两个科目间的此消彼长,动态刻画了企业退税权利的实现过程。定期进行科目间余额的交叉核对,是检验账务处理正确性的有效手段。
年末结转前,必须对这些相关科目的全年发生额进行彻底梳理。检查是否有异常分录、金额是否与全年退税申报汇总数据总额匹配、各专栏之间的逻辑关系是否成立。这是确保结转工作顺利进行的“术前检查”,能提前发现并修正潜在问题。
四、年末核心:结转步骤的实操详解
年末结转是免抵税额账务处理的“压轴大戏”,每一步都需严谨无误。
第一步,是进行全年数据的汇总与核对。财务人员需要汇总全年各月确认的免抵税额总额,并与年度增值税纳税申报表、全年出口退税申报汇总数据(通常由税务系统生成或年度清算表反映)进行三方核对。确保会计账面数、申报系统数、税务认定数三者一致,这是结转工作的生命线。
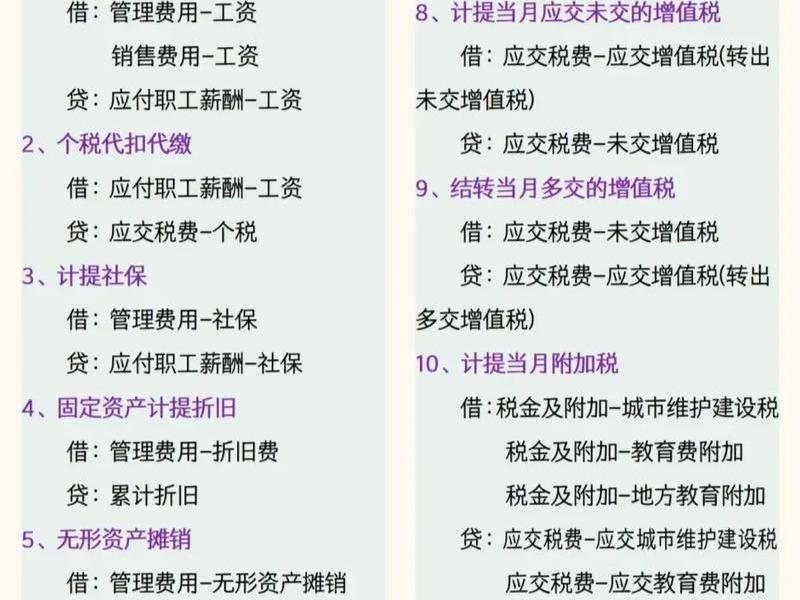
第二步,执行正式的年度结转分录。由于“应交税费——应交增值税”科目下各专栏的余额,在年末需要结平,转入“应交税费——未交增值税”或通过“转出未交增值税”专栏进行归集。对于“出口抵减内销产品应纳税额”专栏的全年累计发生额,其本质是已抵减的税额,在年度终了时,应随同其他增值税专栏一并结转,最终参与计算全年应纳或留抵的增值税总额。具体结转路径需遵循企业采用的会计处理惯例和会计准则指南。
第三步,完成结转后的账户清零与归档。结转分录过账后,相关专栏的年度余额应为零,新的会计年度将从零开始重新累计。将所有支持性文档,包括每月申报表、年度清算表、对账记录及结转分录底稿,系统归档以备查。这既满足了会计档案管理要求,也为应对可能的税务稽查做好了充分准备。
五、常见误区:风险点的识别与规避
在免抵税额处理中,一些认知误区和操作陷阱可能带来实质性风险。
最大的误区莫过于将“免抵税额”误认为一项税收优惠或现金流入。实质上,它是企业承担的一项税负,会减少当期可实际收到的退税款,从而增加企业的增值税负担成本。财务人员若理解偏差,可能导致税务分析报告和经营决策的失误。
实务中常见的操作风险包括:第一,时间性差异处理不当。 会计确认免抵税额的时间与税务机关正式核准的时间可能存在差异,若未做好跨期调整或备查登记,易造成账务混乱。第二,与“不予免征和抵扣税额”混淆。 后者需作进项税额转出,计入成本,二者性质和处理截然不同,混淆将直接影响利润的准确性。第三,年末结转时孤立处理。 未将其置于整个增值税结转框架中通盘考虑,导致“应交增值税”科目整体结转后不平。
规避这些风险,需要持续的政策学习、清晰的科目设置、严格的流程控制以及定期的内外核对。建立风险检查清单,在每月处理和年末结转时逐一对照,能将人为失误降至最低。
六、战略价值:超越记账的管理视角
精通免抵税额的账务处理,其价值远不止于合规,更在于挖掘其背后的管理信息与战略启示。
从税务筹划角度看,免抵税额的大小直接受内销与外销结构、原材料采购策略的影响。通过分析其变动趋势和构成,企业可以主动调整经营策略,例如在合规前提下优化内外销比例,以管理整体的增值税负与现金流。财务人员应定期向管理层提供相关分析报告。
从现金流管理视角,免抵税额意味着当期无法变现的退税权利。准确预测其规模,对于编制精准的现金流量预算至关重要。企业可以据此提前规划融资或营运资金安排,避免资金链出现意外紧张。
它还是衡量企业出口业务税务效率的一个微观指标。通过与同行业或历史数据的对比,可以评估自身退税管理的效能。一套清晰、准确、及时的免抵税额账务处理与结转流程,不仅是财务专业能力的体现,更是企业财税管理现代化、精益化的重要标志,能为企业在激烈的市场竞争中增添一份稳健的财务内力。
以上是关于免抵税额如何账务处理 免抵税额账务处理年末结转的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵税额如何账务处理 免抵税额账务处理年末结转;本文链接:https://yszs.weipeng.cc/rj/940689.html。
猜你喜欢
- 免抵退会计分录实例 免抵退的会计分录举例说明 2026-10-17
- 免抵会计分录处理、免抵税额会计分录原理 2026-10-17
- 儿童的人际关系是如何建立起来的;儿童人际关系的书 2026-10-17
- 儿童处理人际关系视频 儿童如何处理人际关系 2026-10-17
- 儿童人际交往能力如何培养;儿童人际交往能力如何培养的 2026-10-16
- 儿子早恋如何让他处理好人际关系、儿子早恋如何让他处理好人际关系呢 2026-10-16
- 健康档案人际关系如何填写才正确(健康档案人际关系如何填写才正确呢) 2026-10-16
- 健康档案人际关系如何填写内容、健康档案人际关系如何填写内容呢 2026-10-16
- 健康档案人际关系如何填写、健康档案人际关系如何填写才正确 2026-10-16
- 健全的人格与心理健康的关系(如何理解心理健康与健全人格的关系) 2026-10-16














