会计知识点总结,会计知识点总结归纳
-
会计,知识点,总结,归纳,在,公共,财政,管理,与,

- 人际关系-自由百科知识生网
- 2026-10-15 06:32
- 自由百科知识网
会计知识点总结,会计知识点总结归纳 ,对于想学习百科知识的朋友们来说,会计知识点总结,会计知识点总结归纳是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在公共财政管理与现代国家治理的宏大图景中,会计犹如一套精密而独特的“语言系统”,它忠实记录着国家运转的每一笔经济脉络,是解读行为、评估财政绩效、保障透明问责的关键密码。对于财经学子、财务工作者乃至关心公共事务的公众而言,系统掌握会计的核心知识点,不仅是打开一扇理解“钱袋子”的窗口,更是构建公共财政认知体系的基石。本文将为您带来一份详尽、清晰的会计知识点总结与归纳,从基础概念到核心要素,从核算体系到前沿发展,层层剥茧,助您构建坚实而全面的知识图谱。
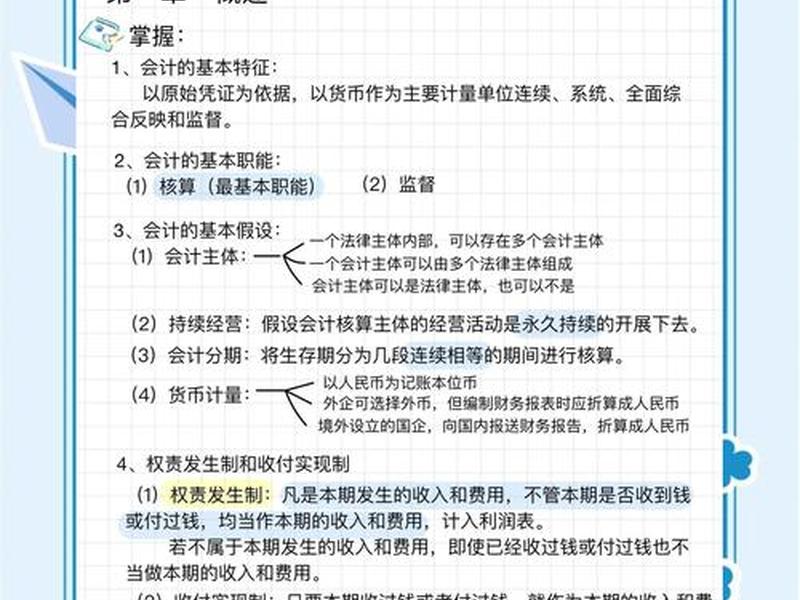
一、 基石概念:双体系与双基础
会计最根本、最颠覆传统企业会计认知的特点,在于其“双体系、双基础”的并行架构。这并非简单的技术叠加,而是源于组织目标与业务活动的双重属性。
预算会计体系以收付实现制为基础,聚焦于年度预算资金的“流入”与“流出”。它像一位严格的“守门员”,核心任务是监督预算执行的全过程,确保每一分钱都严格按照人大批准的预算路径行进,回答“钱是否按计划收进来、花出去”的问题。其恒等式“预算收入-预算支出=预算结余”简洁而有力,是财政纪律的直观体现。
与之并行的财务会计体系,则采用权责发生制基础,旨在全面、连续、系统地反映的“家底”与运营成本。它如同一位专业的“资产评估师”和“成本会计师”,不仅要核算现金流动,更要确认资产、负债、净资产,计量公共服务成本,回答“拥有什么、欠了什么、提供服务的真实成本是多少”的问题。其恒等式“资产-负债=净资产”揭示了的财务状况全貌。
“双体系”并非割裂,而是通过内在勾稽关系相互补充。预算会计保障合规与控制,财务会计提升透明与绩效,二者共同编织成财务信息的完整网络,满足了不同信息使用者的多元需求,构成了会计改革的灵魂。
二、 要素核心:资产、负债与净资产
在财务会计的权责发生制视角下,资产负债表的三大要素——资产、负债与净资产,是衡量“财政健康度”的核心体检指标。
资产的核算范围远超货币资金,它涵盖了一个“国家管家”所管理的庞大资源集合。包括金融资产、固定资产(如办公大楼、基础设施)、公共基础设施(如道路、桥梁)、保障性住房、自然资源资产等。其计量与披露的难点在于大量非货币性资产的历史成本确认、折旧摊销以及公共基础设施的入账与管理,这直接关系到“家底”的厚实程度能否被真实看见。
负债则反映了当前承担的现实义务,是财政风险的风向标。它不仅包括常见的应付账款、短期借款,更关键的是需在权责发生制下确认的“隐性”负债,如债券、养老金负债、或有负债等。准确识别与计量这些负债,对于预警债务风险、实现财政可持续发展至关重要。
净资产,即资产减去负债的差额,是财务状况的最终“净结果”。它可进一步区分为累计盈余和专用基金等。净资产的变化,综合反映了过往财政活动的累积效应,是评估财政政策长期稳健性的核心指标。一个持续、健康的净资产积累,是履职能力和公信力的财务基石。
三、 核算精髓:收入、费用与预算收支
的“收支”活动在双体系下有着截然不同的内涵与核算逻辑,这是知识点中的关键辨析点。
在财务会计中,收入指报告期内导致净资产增加、含有服务潜力或经济利益的经济资源的流入,如税收收入、非税收入、转移支付等,按权责发生制确认。费用指报告期内导致净资产减少、含有服务潜力或经济利益的经济资源的流出,如工资福利、折旧费用、项目运营成本等。收入与费用的配比,旨在核算提供公共服务的真实“成本”,评估运营绩效。
在预算会计中,核心概念是预算收入和预算支出。预算收入指纳入预算管理的现金流入,关注的是“现金何时收到”;预算支出指纳入预算管理的现金流出,关注的是“现金何时支付”。它们严格遵循收付实现制,目标是与经批准的预算进行对比,强化预算约束。例如,一笔采购业务,在预算会计中于付款时确认支出;在财务会计中则可能于取得资产或服务时确认费用和负债。
理解这两套“收支”概念的并行、差异与衔接,是掌握会计实务操作的钥匙,也是分析财政报告时避免混淆的前提。
四、 报告体系:综合报告的拼图
会计的最终产品是一套完整的财务报告体系,它是一幅多维度的“财政全景图”。这套报告体系通常以综合财务报告为核心,包括财务报表、财政经济状况分析等多方面内容。
核心的财务报表至少包括:1. 资产负债表,展示特定时点的财务状况;2. 收入费用表,反映特定时期的运营成果;3. 净资产变动表,解释净资产变化的原因;4. 现金流量表(通常以预算资金为重点),展示现金流动情况。预算执行情况表是连接预算会计与财务会计的重要桥梁,直接报告预算执行进度与结果。
高质量的财务报告不仅要求数字准确,更强调附注披露的充分性,以及对财政政策、绩效、风险的管理层讨论与分析。这套报告的目标使用者广泛,包括立法机关、监督机构、投资者、公众及国际组织,旨在满足其监督、决策、评估等多种信息需求,是向人民提交的“财政账本”。
五、 独特科目:与企业的关键分野
会计拥有一系列特色科目,这些科目鲜明地体现了其非营利、公共服务的组织特性,是与企业会计分野的标志。
例如,“财政拨款收入”、“事业收入”、“上级补助收入”等收入类科目,反映了资金的多渠道来源及其限定性。“业务活动费用”、“单位管理费用”、“资产处置费用”等费用类科目,细致区分了资源消耗的不同去向。在净资产中,“累计盈余”、“专用基金”、“权益法调整”等科目,清晰划分了财务资源的用途与性质。
特别值得一提的是“预算结余”类科目(如资金结存、财政拨款结转/结余),它们是预算会计特有的“成果”科目,直接反映预算执行的结果,是进行预算调整、编制下年预算的重要依据。掌握这些特色科目的核算内容与对应关系,是能否做好会计账务处理的实战关键。
六、 改革前沿:绩效导向与整合
当前,中国会计改革正处于深化整合、追求绩效的关键阶段。知识点的前沿动态集中于两大趋势:一是从“核算反映”向“管理决策”延伸,二是双体系数据的深度融合。
绩效管理融合是核心方向。会计信息,特别是权责发生制的成本费用数据,正日益成为开展项目成本效益分析、实施全面预算绩效管理的基础。通过会计核算为公共服务“成本”精准画像,推动从“花了多少钱”到“办了多少事、效果如何”的转变。
信息整合与系统建设是技术保障。如何高效实现预算会计与财务会计的“平行记账”,确保同源数据在两个体系下自动生成合规报告,依赖于强大的会计信息系统建设。会计数据与预算、资产、债务等管理系统的整合,构建一体化的财政信息平台,是提升整体治理能力的数字底座。
理解这些前沿趋势,意味着不仅知晓会计“现在是什么”,更能洞察它“将向何处去”,以及如何更好地服务于国家治理现代化。
以上是关于会计知识点总结,会计知识点总结归纳的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计知识点总结,会计知识点总结归纳;本文链接:https://yszs.weipeng.cc/rj/938820.html。
猜你喜欢
- 会计职场人际关系处理、会计职场人际关系处理方法 2026-10-15
- 会计知识点ppt模板 - 会计方面的ppt模板 2026-10-15
- 会计真实性 会计真实性是指 2026-10-15
- 会计的认识、会计的认识和看法 2026-10-15
- 会计的相互衔接 会计的相互衔接是指 2026-10-15
- 会计的理解与感受、会计的理解与感受怎么写 2026-10-15
- 会计的对象是谁、会计的对象是谁啊 2026-10-15
- 会计的基本方法 - 会计的基本方法有哪些 2026-10-15
- 会计的任职要求(会计的任职要求和岗位职责) 2026-10-15
- 会计的人际关系是什么,会计的人际关系是什么样的 2026-10-15














