会计的人际关系是什么,会计的人际关系是什么样的
-
会计,的,人际关系,是什么,是,什么样,当,我们,

- 人际关系-自由百科知识生网
- 2026-10-15 06:18
- 自由百科知识网
会计的人际关系是什么,会计的人际关系是什么样的 ,对于想学习百科知识的朋友们来说,会计的人际关系是什么,会计的人际关系是什么样的是一个非常想了解的问题,下面小编就带领大家看看这个问题。
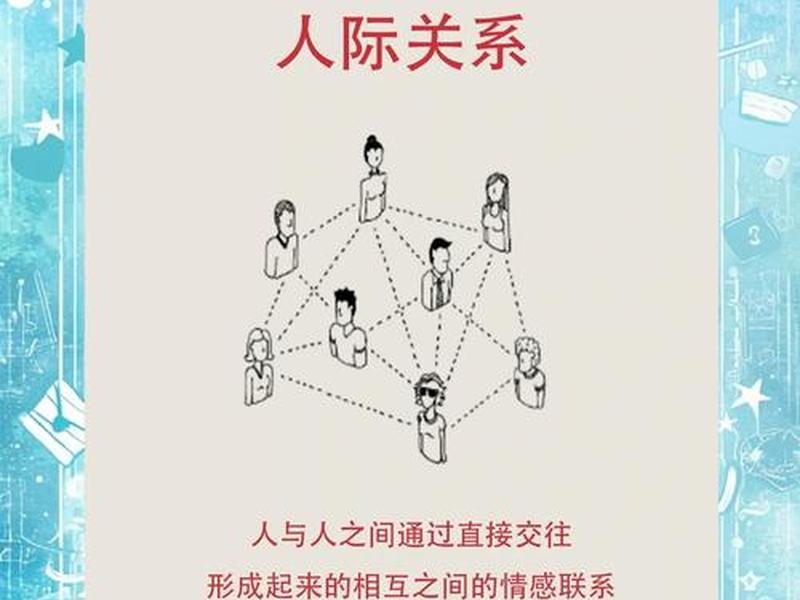
当我们提起“会计”,脑海中浮现的往往是冰冷的数字、严谨的报表和沉默的核算者形象。在这看似由规则与计算构筑的理性王国深处,实则涌动着一股复杂而强大的人性暗流——会计的人际关系。它绝非简单的数据交接,而是一门精妙的平衡艺术,是在会计准则的刚性框架内,编织一张充满信任、沟通与责任的柔性网络。会计的人际关系究竟是什么样的?它如同一位行走在钢丝上的舞者,一端连接着公司内部的管理层、同事与各部门,另一端则延伸至外部的税务机关、审计机构、投资者与公众。这种关系既承载着真实反映经济活动的使命,又时刻面临着利益冲突与道德抉择的考验。理解这张无形之网,便是洞悉现代商业社会健康运转的隐秘核心。
信任基石:真实数据的守护者
会计人际关系的核心是信任,这种信任建立在提供真实、公允、完整的财务信息之上。会计人员是经济信息的“翻译官”与“守门人”,他们的人际互动首先围绕“可信度”展开。对内部管理者而言,会计提供的数据是决策的“导航仪”,任何偏差都可能导致战略误判。会计需要与管理层建立基于专业诚信的对话关系,即使有时这意味着需要顶住压力,坚持原则。
对外部的投资者、债权人及公众来说,财务报表是他们了解企业、做出投资信贷判断的几乎唯一窗口。会计通过严谨的工作与透明的沟通,构建起企业与外部世界之间的信用桥梁。一旦这座桥梁出现裂痕,引发的将是资本市场的震荡与品牌声誉的崩塌。安然、世通等丑闻正是会计人际关系中信任链条断裂的惨痛教训。
这种守护者的角色,要求会计人员的人际关系必须根植于职业道德。他们不仅仅是技术操作员,更是企业文化的践行者与示范者。在与各方交往中,保持独立、客观、公正的姿态,是赢得长期信任、维系所有关系健康存续的不二法门。每一次合规的确认、每一次谨慎的披露,都是在为这座信任大厦添砖加瓦。
沟通枢纽:业财融合的翻译官
现代会计早已超越了“记账先生”的范畴,转型为业务发展的战略合作伙伴。这要求会计人际关系具备强大的沟通属性,成为连接财务语言与业务语言的“枢纽”。会计需要主动走出财务部门,深入销售、生产、研发等一线,理解业务实质,将业务活动转化为财务数据,同时将财务分析结果“翻译”成业务部门能懂、能用的决策建议。
这种沟通是双向且复杂的。面对非财务背景的同事,会计需用通俗的语言解释成本构成、预算控制的意义,避免陷入专业术语的“傲慢”。他们需要倾听业务部门的困难和需求,共同寻找既合规又高效的解决方案。例如,在项目立项、合同审核、费用管控等环节,会计的提前介入与有效沟通,能极大规避事后风险,创造管理价值。
高效的沟通枢纽角色,还体现在对上对下的信息传递中。会计需要向管理层清晰呈现财务全景与风险预警,也需要向团队下属准确传达政策要求与工作目标。这要求会计人员具备共情能力与表达技巧,能够将枯燥的数字转化为生动的故事,将严苛的准则转化为可行的指南,在组织内部编织一张信息顺畅、理解同频的关系网络。
合规纽带:与监管环境的共舞
会计身处一个高度监管的环境中,与税务机关、审计机构、行业监管部门的互动,构成了其外部人际关系的关键维度。这种关系以“合规”为基调,却远非机械的报送与应对。与税务人员的沟通,不仅关乎准确的税款计算与缴纳,更包含了对税收政策的及时理解、对税收优惠的合理筹划。良性的税企关系建立在相互尊重与专业对话基础上,有助于为企业营造稳定可预期的税务环境。
与外部审计师的合作,则是一场专业的“博弈”与共筑。会计需要提供充分、适当的审计证据,配合审计程序,同时也要捍卫会计处理的合理性与公司正当利益。这个过程考验着会计的专业自信、谈判技巧以及坚守底线的能力。一个基于专业互信、透明合作的审计关系,能有效提升财务报告质量,增强市场信心。
随着资本市场法规、环保法规、数据安全法等不断完善,会计需要与各类监管要求保持同步,并将这些外部约束转化为内部的管理流程。会计成为公司理解与适应外部规则的“天线”,通过持续的学习与主动的沟通,帮助企业在合规的轨道上行稳致远,将合规压力转化为可持续的竞争力。
利益平衡:多重期望的摆渡人
会计岗位天然处于多元利益交汇的漩涡中心,其人际关系充满了微妙的平衡艺术。管理层可能期望更靓丽的业绩表现,投资者追求真实的风险揭示,员工关注薪酬福利的公平,社会公众则期待企业的社会责任担当。会计编制的报表与提供的信息,直接牵动着各方的利益感知。
这就要求会计不能是任何单一群体的“代言人”,而必须扮演公正的“摆渡人”角色。在会计准则允许的范围内,会计需要权衡各种会计政策选择的经济后果,在稳健性与相关性之间、在历史成本与公允价值之间做出专业判断。这个过程没有标准答案,却处处体现职业判断的智慧与的勇气。
平衡利益的关键在于坚守“公允表达”的核心原则。会计人际关系中的权威与影响力,不来自于迎合某方,而来自于长期累积的专业公信力。当各方相信会计人员是以专业精神和职业操守为准绳,而非受制于特定利益时,即使其提供的信息不符合自身短期期望,也更容易获得理解和尊重。这种平衡能力,是会计化解冲突、促进组织和谐稳定的重要软实力。
前线:道德困境的守望者
会计人际关系中最具挑战性的一面,莫过于时常直面道德困境。当上级要求进行激进的收入确认,当发现同事有舞弊嫌疑,当面临所谓“行业潜规则”的诱惑时,会计人员所处的每一段关系都可能成为的试金石。这时的人际关系,超越了日常协作,上升为对价值观的坚守。
会计是组织治理的“守夜人”,其人际关系网络本身就是一道内部控制的重要防线。与内审、风控部门的紧密协作,与秉持正义感的同事形成互助,在面临压力时敢于依据法律和准则说“不”,这些都是构筑道德防线的具体行动。会计的人际关系质量,直接反映了组织内部控制环境的健康程度。
培养一种支持道德决策的组织文化,是缓解会计个人压力的关键。这意味着需要在人际关系中倡导开放、透明的沟通氛围,建立安全的举报与反馈渠道。当会计人员知道自己的专业判断会得到支持,自己的坚守有制度保障时,他们才能更自信地处理复杂的人际互动,成为企业长期价值的真正守望者,而非沉默的帮凶或孤独的烈士。
价值共创:从记录者到赋能者
前沿的会计人际关系正朝着价值共创的方向演进。随着财务共享、大数据、AI智能的应用,基础核算工作逐渐自动化,会计人员的核心价值日益体现在分析、预测、咨询等增值活动上。他们的人际关系也随之升级,从过去的数据提供者,转变为业务部门的绩效教练、管理层的决策参谋、战略规划的数据伙伴。
例如,通过深度分析客户、产品、渠道的盈利数据,会计可以主动与市场部门协同,优化资源配置;通过搭建财务模型进行情景模拟,会计可以为投资决策提供关键支撑。在这种模式下,人际关系是基于共同创造价值的伙伴关系,会计通过专业洞察赋能他人,从而赢得更高的组织影响力与尊重。
这种转型要求会计人员不断拓展技能树,学习业务知识、数据分析和战略思维。也要更积极地构建跨部门、跨领域的协作网络,以开放的心态拥抱变化,主动寻求能够发挥财务专业价值的合作场景。当会计的人际关系网络成为企业价值创造的催化剂时,会计职业本身也将完成从后台职能到前台驱动力的华丽蜕变。
以上是关于会计的人际关系是什么,会计的人际关系是什么样的的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计的人际关系是什么,会计的人际关系是什么样的;本文链接:https://yszs.weipeng.cc/rj/938811.html。
猜你喜欢
- 会计的任职要求(会计的任职要求和岗位职责) 2026-10-15
- 会计的人际关系怎么写;会计的人际关系怎么写的 2026-10-15
- 会计的人际关系 - 会计的人际关系有哪些 2026-10-15
- 会计有关方面的ppt - 关于会计方面的ppt 2026-10-15
- 会计情商领导力ppt(管理会计领导力) 2026-10-15
- 会计师事务所职场人际应对(会计师事务所人际关系) 2026-10-15
- 会计师事务所的人际关系复杂吗;会计师事务所的人际关系复杂吗知乎 2026-10-15
- 会计师事务所岗位关系图、会计师事务所岗位关系图怎么做 2026-10-15
- 会计师事务所合伙人沟通;会计师事务所合伙人制度是什么意思 2026-10-15
- 会计师事务所人际关系复杂吗 - 会计师事务所人际关系复杂吗知乎 2026-10-15














