会计真实性 会计真实性是指
-
会计,真实性,是指,在,公共,治理,的,宏大,图景,

- 人际关系-自由百科知识生网
- 2026-10-15 06:30
- 自由百科知识网
会计真实性 会计真实性是指 ,对于想学习百科知识的朋友们来说,会计真实性 会计真实性是指是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在公共治理的宏大图景中,会计真实性犹如一座灯塔,穿透财政数据的迷雾,照亮公共资金流动的每一个角落。它不仅仅是一个专业术语,更是公众信任的基石、政策决策的罗盘与国家治理现代化的核心标志。会计真实性,简而言之,是指会计信息必须如实地、完整地反映财政经济活动、财务状况及运行成本的客观情况,杜绝任何形式的扭曲、隐瞒或误导。它要求每一笔收入、每一项支出、每一份资产与负债,都必须在会计记录中得到真实、公允的呈现。在信息爆炸的时代,公众对“钱袋子”的流向日益关切,会计的真实性直接关系到财政透明度、资源分配效率乃至政权的公信力。本文将带您深入探寻这一概念的丰富内涵、多维价值与实践挑战,揭开公共财政管理背后那层至关重要的“真实面纱”。
真实性的价值基石:公众信任之源
会计真实性首先构筑的是无可替代的社会信任基石。公众将税收等资源委托给,本质上是一种基于信任的契约。真实、透明的会计信息,是履行受托责任、向公众“交底”的核心方式。当公民能够通过清晰的财务报告,看到税款如何转化为教育投入、医疗保障、基础设施建设时,这种“可见性”会极大增强对的认同感与信任感。
反之,若会计信息失真,哪怕只是局部的粉饰或延迟披露,都极易引发公众的猜疑与不信任,侵蚀合法性的根基。历史经验表明,许多公共财政危机或腐败丑闻的源头,往往始于会计信息的扭曲与掩盖。真实性绝非简单的技术规范,它是连接与公民的情感与理性纽带,是公共权力在阳光下运行的最直接证明。
维护这份信任,需要超越机械的数字记录。它要求会计信息具备可理解性、相关性和及时性,让非专业人士也能把握财政大局。当每一份财务报告都经得起公众审视和历史检验时,社会凝聚力和治理效能才能得到根本性提升。
制度框架的刚性约束:法规与准则体系
真实性的实现,离不开严密制度笼子的刚性约束。这包括由国家法律法规、会计基本准则与具体准则构成的完整规范体系。例如,我国的《预算法》、《会计制度》等,从顶层设计上明确了会计主体必须按照规定的会计处理方法,对经济业务进行确认、计量和报告。
这些准则详细规定了资产、负债、净资产、收入、费用等会计要素的确认标准和计量属性,确保不同地区、不同层级的财务报告具有可比性和一致性。特别是“双基础、双报告”的改革(即财务会计采用权责发生制、预算会计采用收付实现制),旨在更全面、真实地反映的“家底”与运行成本。
制度框架的意义在于,它通过统一的“会计语言”,遏制了主观随意性,将真实性要求转化为具体的操作指南和底线红线。审计、监察等外部监督力量也依据这些标准进行核查,形成确保真实性的强大外部制衡。没有健全且被严格执行的制度,真实性就如同沙上筑塔。
技术赋能与信息质量:穿透数据迷雾
在数字化浪潮下,技术成为保障与提升会计真实性的革命性工具。传统手工或分散的会计处理方式容易产生差错、滞后乃至人为干预空间。而集成的财政管理信息系统、大数据平台和区块链等技术的应用,正深刻改变这一局面。
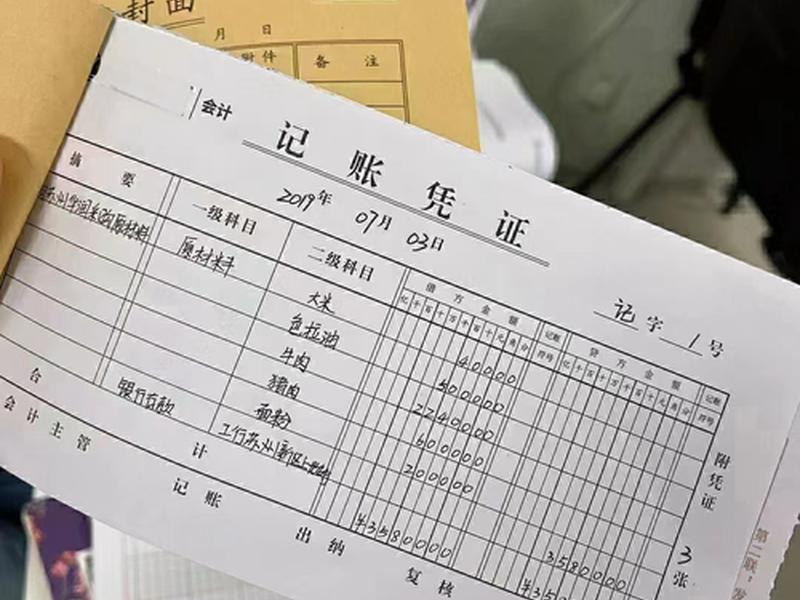
通过业务系统与财务系统的无缝对接,经济业务发生时,数据即可实时、自动地采集并生成会计凭证,大大减少了人工干预环节,从源头上提升了数据的原始真实性与准确性。区块链技术不可篡改、可追溯的特性,为预算执行、采购等关键流程提供了天然的“真实”保障,每一笔资金的流转路径都清晰可查。
技术赋能不仅保障了微观数据的真实,更通过数据挖掘与分析,提升了宏观信息的质量与深度。管理者可以更早地识别财务风险,公众可以获得更友好、更可视化的财务信息展示。技术让“真实”变得更易获得、更可验证,成为穿透复杂财政数据迷雾的利器。
职业与文化塑造:内心的道德律令
再完善的制度与技术,最终都需要人来执行。会计人员的职业与组织文化,是维护真实性的内在防线与灵魂。这要求从业人员不仅具备精湛的专业技能,更需恪守诚信、客观、公正、保密的原则,将维护会计信息的真实性视为不可逾越的职业操守。
在面临上级压力、利益诱惑或复杂情况时,坚守真实性的勇气往往源于内心强大的道德定力与职业荣誉感。组织文化也至关重要,一个崇尚透明、鼓励说真话、严惩造假行为的公共部门环境,会正向激励每一位成员成为真实性的守护者。
培养这种文化,需要持续的职业道德教育、健全的 whistleblower(揭弊者)保护机制以及将信息质量纳入绩效考核的激励机制。当真实性内化为每个相关人员的“内心道德律令”时,外部监督的成本将大大降低,财政信息的纯净度才能得到根本保障。
多维监督的合力网络:构筑立体防火墙
真实性的维护不能仅靠自觉,必须构建一个多层次、全方位的监督合力网络。立法机关(如人大)的预算审查与监督,是最高层次的权力监督,关注财政大局的真实与合法。审计机关的专业审计(如国家审计),是独立、权威的“经济体检”,能够深入核查会计信息的真实性、合法性、效益性。
监察监督、司法监督、社会公众监督(包括媒体、专家学者和普通公民)以及上级的行政监督,共同构成了一张密不透风的“监督之网”。特别是随着财务报告公开制度的推进,社会监督的力量日益强大,任何不实之处都可能被置于公众聚光灯下。
这些监督力量各有侧重,又相互衔接、相互促进。它们形成的合力,对会计造假行为产生了巨大的震慑,同时也通过反馈机制,不断推动会计准则的完善和执行力的提升,为会计真实性构筑起坚实的立体防火墙。
面向未来的真实挑战:变革与适应
追求会计真实性的道路并非一成不变,而是充满动态的挑战与持续的变革。随着职能转变、新公共管理运动的深化以及诸如PPP(与社会资本合作)、投资基金等复杂经济活动的涌现,如何准确、真实地确认、计量和报告这些新型业务,对现有会计体系提出了尖锐挑战。
环境会计、自然资源资产核算等前沿领域,也要求会计拓展其“真实”的边界,将更多未在传统报表中反映的公共价值与成本纳入视野。在全球化背景下,会计信息的国际可比性也日益重要,这要求我国的真实性标准与国际公共部门会计准则持续趋同。
应对这些挑战,需要会计准则制定者、学者、实践者保持开放与学习的心态,不断评估和修订现有框架。未来的会计真实性,将更强调“全面真实”与“决策有用”,不仅要真实反映过去,还要有助于预测未来,服务于国家治理体系和治理能力现代化的宏伟目标。
以上是关于会计真实性 会计真实性是指的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计真实性 会计真实性是指;本文链接:https://yszs.weipeng.cc/rj/938818.html。
猜你喜欢
- 会计知识点ppt模板 - 会计方面的ppt模板 2026-10-15
- 会计的认识、会计的认识和看法 2026-10-15
- 会计的相互衔接 会计的相互衔接是指 2026-10-15
- 会计的理解与感受、会计的理解与感受怎么写 2026-10-15
- 会计的对象是谁、会计的对象是谁啊 2026-10-15
- 会计的基本方法 - 会计的基本方法有哪些 2026-10-15
- 会计的任职要求(会计的任职要求和岗位职责) 2026-10-15
- 会计的人际关系是什么,会计的人际关系是什么样的 2026-10-15
- 会计的人际关系怎么写;会计的人际关系怎么写的 2026-10-15
- 会计的人际关系 - 会计的人际关系有哪些 2026-10-15














