会计的相互衔接 会计的相互衔接是指
-
会计,的,相互,衔接,是指,在,公共,财政,管理,

- 人际关系-自由百科知识生网
- 2026-10-15 06:27
- 自由百科知识网
会计的相互衔接 会计的相互衔接是指 ,对于想学习百科知识的朋友们来说,会计的相互衔接 会计的相互衔接是指是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在公共财政管理的宏大交响乐中,会计的相互衔接犹如那根隐于幕后却至关重要的指挥棒,它并非简单的数字对接,而是不同会计系统、信息维度与政策目标之间精密咬合的制度齿轮。这一概念,深刻指向预算会计与财务会计之间、收付实现制与权责发生制之间、以及宏观财政管理与微观单位运营之间,如何构建起一座无缝的信息高架桥。理解这种衔接,就是解码现代治理透明化、科学化的核心密码。本文将带您潜入这片看似专业却充满变革张力的领域,从多个维度揭开其神秘面纱。
概念内核:双轨制的交响
会计的相互衔接,其核心在于破解传统单一会计体系的局限。过去,以收付实现制为基础的预算会计,犹如只记录“现金流水”的记事本,能清晰反映预算执行,却无法揭示真实的“家庭”——资产、负债与成本。而权责发生制财务会计的引入,恰似为配备了一台“全景CT机”,能够扫描的长期财务状况与运营绩效。
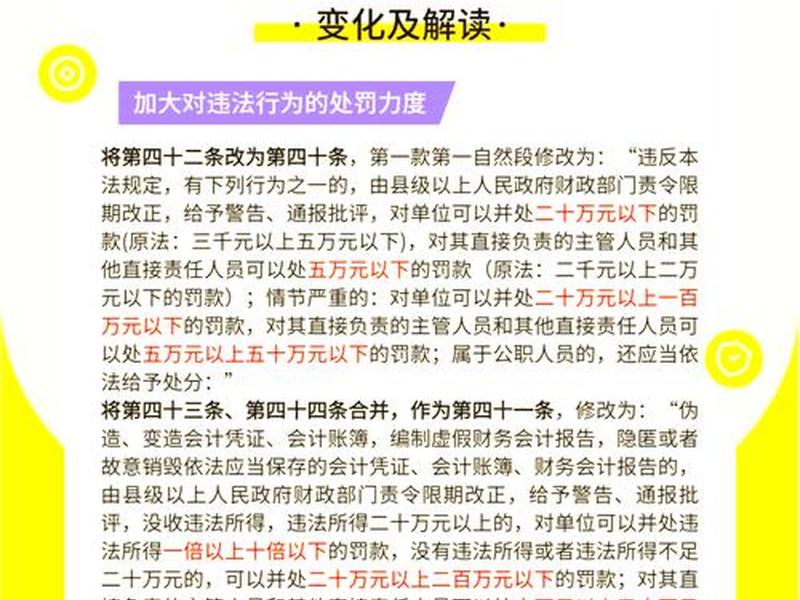
两者并非取代关系,而是相辅相成的“双轨制”。衔接的精髓,在于建立一套精密的数据转换与勾稽机制,确保同一笔经济业务,既能反映预算执行的合规性,又能准确计量其对财务状况的影响。这就像为同一段旋律谱写双重声部,既要和谐共鸣,又要各司其职。
实现这一交响的关键,在于一套共通的“会计语言”基础——会计科目体系的协调设计。通过在两类会计中设置对应与衔接科目,确保经济业务能够平行记录、相互验证,最终生成既能满足预算管理需求,又能完整反映资产负债和运行成本的综合财务报告。
制度基石:准则体系的融合
强有力的相互衔接,离不开顶层设计的制度基石。这主要体现在会计准则体系的一体化构建上。我国近年来构建的会计准则制度体系,其伟大之处正在于从源头上为预算会计与财务会计的“共生”铺设了轨道。
具体而言,《会计制度——行政事业单位会计科目和报表》如同一部宪法,统一规定了两类会计要素的确认、计量和报告标准。它通过设计“平行记账”模式——对纳入预算管理的现金收支业务,在同一会计期间内,既按收付实现制登记预算会计账,又按权责发生制登记财务会计账——实现了业务层面的即时衔接。
一系列具体准则如固定资产、无形资产、负债等,为各类经济业务在双基础下的会计处理提供了精确指南,确保了会计信息的可比性与一致性。这些准则共同构成了衔接的“法理依据”,使得会计信息从根源上就具备了融合与互通的基因。
技术引擎:信息系统的贯通
再完美的制度设计,若缺乏技术的支撑,也如同没有引擎的蓝图。会计的相互衔接,在数字时代仰赖于强大的一体化信息系统作为技术引擎。这套系统不再是简单的记账软件,而是集成了预算管理、会计核算、财务报告、资产管理的智能神经中枢。
在实践中,这意味着当一笔采购业务发生时,系统能自动触发一系列连锁反应:在预算模块冻结指标,在财务模块生成资产与应付账款凭证,在预算执行模块记录支出,并实时更新资产卡片。所有数据同源分流,自动生成双基础的会计分录与报表。
这种技术贯通,彻底消除了信息孤岛,实现了从业务发生到报告生成的全流程自动化衔接。它不仅极大提升了效率与准确性,更为深度数据挖掘与分析、实现“数据驱动决策”提供了可能,是衔接从理论走向实践的关键桥梁。
核心产出:报告体系的整合
衔接的成效,最终要体现在输出的“产品”上,即综合财务报告。这份报告是预算报告与财务报告的结晶,是衔接成果的集中展示。它不再是简单表格的堆砌,而是一份讲述财政故事的“立体年鉴”。
报告整合了三大关键报表:资产负债表(反映“家底”)、收入费用表(反映“业绩”)和当期盈余与预算结余差异表(衔接的灵魂所在)。差异表如同一位翻译官,系统解释了为何按权责发生制计算的当期盈余,会不同于按收付实现制计算的预算结余,将两者差异的原因(如资本性支出、应计项目等)清晰呈现。
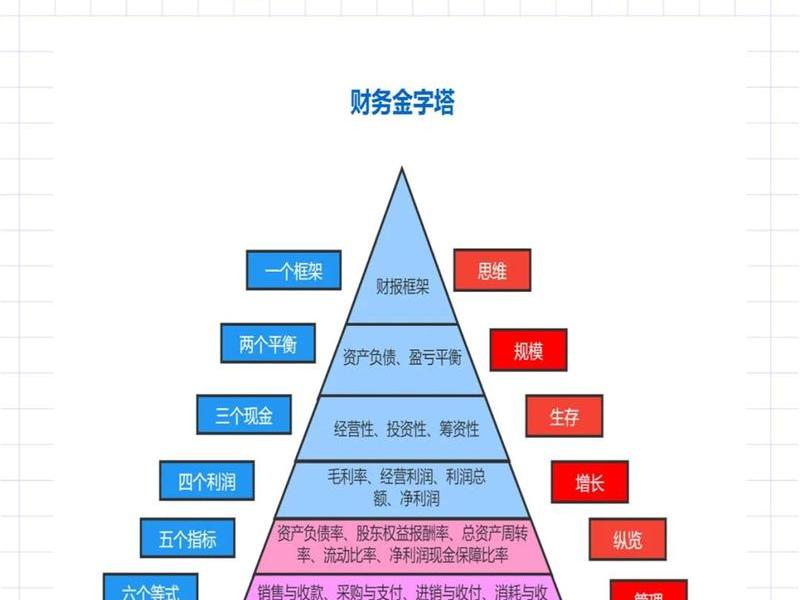
通过这份整合报告,立法机关、社会公众和投资者能够同时看到的“钱怎么花的”(预算执行)和“家底变得怎样了”(财务状况),从而进行更全面的监督与评价。它标志着会计从核算工具向治理工具的华丽转身。
现实挑战:衔接的深水区
通往完美衔接的道路并非坦途,实践中仍面临诸多“深水区”挑战。首当其冲的是基础数据的质量与标准化问题。资产的历史成本不清、负债的确认不全等历史遗留问题,直接影响衔接的起点准确性。
是会计人员的能力转型挑战。从熟悉的单一预算会计思维,转向复杂的双基础、双功能、双报告思维,要求从业人员具备更高的专业判断和综合业务理解能力。这需要持续且系统的人才培养。
是制度协同的复杂性。会计的衔接并非独立运行,它与预算管理、资产管理、债务管理、绩效管理等改革紧密交织。任何一环的滞后或脱节,都可能影响整体衔接效果。这要求更高层级的统筹协调与推进。
未来图景:智能与价值的飞跃
展望未来,会计的相互衔接将超越当前的“物理连接”,迈向智能融合与价值创造的新阶段。随着大数据、人工智能、区块链技术的深入应用,衔接将变得更加实时、智能与前瞻。
想象一下,基于全口径、全生命周期衔接数据构建的“财政数字孪生体”,能够对政策进行模拟推演,预警财务风险,实现智能资源配置。衔接的焦点将从“如何生成信息”转向“如何利用信息创造公共价值”。
最终,高度衔接的会计系统,将成为提升国家治理能力现代化的强大基础设施。它让的每一分钱都流淌在透明的管道里,让每一项决策都建立在坚实的证据之上,从而构建起公众与之间更深厚的信任纽带。
以上是关于会计的相互衔接 会计的相互衔接是指的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计的相互衔接 会计的相互衔接是指;本文链接:https://yszs.weipeng.cc/rj/938816.html。
猜你喜欢
- 会计的认识、会计的认识和看法 2026-10-15
- 会计的理解与感受、会计的理解与感受怎么写 2026-10-15
- 会计的对象是谁、会计的对象是谁啊 2026-10-15
- 会计的基本方法 - 会计的基本方法有哪些 2026-10-15
- 会计的任职要求(会计的任职要求和岗位职责) 2026-10-15
- 会计的人际关系是什么,会计的人际关系是什么样的 2026-10-15
- 会计的人际关系怎么写;会计的人际关系怎么写的 2026-10-15
- 会计的人际关系 - 会计的人际关系有哪些 2026-10-15
- 会计有关方面的ppt - 关于会计方面的ppt 2026-10-15
- 会计情商领导力ppt(管理会计领导力) 2026-10-15














