会计的基本方法 - 会计的基本方法有哪些
-
会计,的,基本,方法,有,哪些,在,现代,公共,

- 人际关系-自由百科知识生网
- 2026-10-15 06:22
- 自由百科知识网
会计的基本方法 - 会计的基本方法有哪些 ,对于想学习百科知识的朋友们来说,会计的基本方法 - 会计的基本方法有哪些是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在现代公共财政管理的宏伟蓝图中,会计如同一套精密的导航系统,确保国家巨轮在资源的海洋中稳健航行。这套系统的有效运转,离不开一系列科学、规范的基本方法。那么,会计的基本方法究竟有哪些?它们如何构建起财政透明、权责清晰的治理基石?本文将带您深入探秘,揭开会计方法体系的神秘面纱,领略其如何编织公共资金管理的“安全网”与“效率图”。
会计确认的基石:权责发生制与收付实现制
会计的确认方法,决定了经济业务何时被记录与报告,是整个核算体系的逻辑起点。其中,权责发生制与收付实现制构成了两种核心的确认基础,宛如会计世界的“时空法则”。
权责发生制,常被称为“应计制”,它要求在经济权益和责任实际发生变化的时点进行确认,而无论现金是否收付。这种方法如同一台高精度的时间机器,能够穿透现金流的外壳,捕捉到拥有资源、承担债务以及提供服务的真实瞬间。它使得财务报表能够更全面、真实地反映的“家底”和运营成本,特别是对于基础设施、养老金负债等长期项目,它能勾勒出跨越会计期间的完整图景,为评估长期财务可持续性提供了关键视角。
与之相对的收付实现制,则以现金的实际流入和流出作为确认的唯一标尺。这种方法直观、清晰,如同记录一本简单的家庭流水账,能够明确追踪每一分钱的来龙去脉。它在反映当期现金资源、控制预算执行方面具有独特优势。当前,我国会计标准体系正致力于构建“双基础”模式,即预算会计采用收付实现制,以满足预算管理和合规性监督的需要;财务会计则并行采用权责发生制,以提升财务信息的决策有用性。这两种基础的结合与互补,共同铸就了会计信息质量的坚实底座。
计量属性的光谱:从历史成本到公允价值
拥有和控制的资产五花八门,从古老的文物建筑到金融市场的股权,如何为它们“定价”是会计计量的核心挑战。会计的计量方法并非单一标尺,而是一道由历史成本、重置成本、现值、公允价值等构成的“光谱”,针对不同性质的资源,选择最恰当的“尺子”。
历史成本计量,以其客观、可验证的特点,成为许多资产初始入账的“锚”。它以取得资产时实际支付的金额为依据,忠实记录了资源进入视野那一刻的价值烙印。这种方法稳定可靠,避免了价值波动对报表的频繁冲击。对于持有时间漫长、市场价值已发生巨变的资产(如土地、投资性房地产),历史成本可能无法反映其现时的服务潜能或经济价值。
更为动态的计量属性被引入。公允价值计量,旨在反映资产负债表日市场参与者在有序交易中出售资产所能收到的价格。它如同为资产拍摄了一张“当前市价快照”,尤其适用于金融工具、投资性房地产等具有活跃市场的资产。尽管其确定有时需要复杂估计,但它极大地增强了信息的决策相关性。重置成本、现值等计量属性,也在特定场景下发挥作用,共同确保资产与负债的账面价值能够贴近其经济实质,描绘出一幅更接近现实的财务状况图景。
报告体系的双翼:决算报告与财务报告
会计信息的价值,最终通过报告传递给信息使用者。现代会计报告体系已发展出决算报告与财务报告这“双翼”,它们承载着不同的使命,飞向不同的信息需求彼岸。
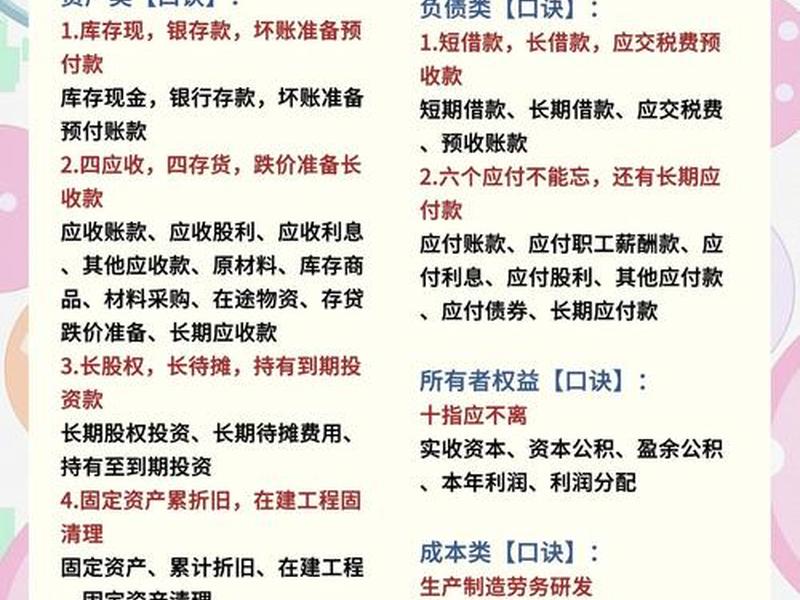
决算报告,根植于预算会计,是预算执行情况的最终“成绩单”。它严格遵循收付实现制,详细列示预算收入、预算支出和预算结余的实际发生数,并与经批准的预算数进行对比。这份报告的核心使命是回答“钱是否按预算花了”这一合规性问题,是立法机关和社会公众监督预算执行、确保财政纪律的核心工具。它如同一条清晰的“轨道”,确保公共资金的列车严格按照议会批准的路线图行驶。
财务报告,则基于财务会计,旨在全面展示的“财务全景”。它以权责发生制为基础,通过资产负债表、收入费用表、现金流量表等一套完整的报表体系,系统反映的资产、负债、净资产、运行成本及现金流量。这份报告更像一份的“综合体检报告”,不仅展示静态的“家庭”,更揭示动态的“健康”状况(运营绩效)和“血液”循环(现金流量),服务于自身管理决策、债权人风险评估以及公众对受托责任履行情况的长期判断。两者相辅相成,共同构成了立体化、多层次的会计信息输出体系。
核算模式的演进:从单一到双体系融合
会计核算的组织方式,即核算模式,经历了深刻的演进。传统的预算会计单一模式正在向预算会计和财务会计适度分离又相互衔接的“双体系”模式转型,这是一场静默却深刻的会计革命。
在单一预算会计模式下,核算完全围绕预算资金的收支展开,核心目标是反映和控制预算执行。这种模式在计划经济时期和特定管理需求下发挥了重要作用,但其缺陷也显而易见:它无法全面核算庞大的资产和隐性负债,无法准确计量公共服务的成本,就像只记录流水而忽略仓库库存的商店,难以进行真正的绩效管理。
我国当前推行的会计改革,正是构建了这种“双功能、双基础、双报告”的融合模式。在同一套会计信息系统中,预算会计要素和财务会计要素并行记账,通过“平行记账”等创新性技术,实现预算执行信息与财务信息的同步生成与有效衔接。这种模式如同为安装了“双核处理器”,既能高效处理预算合规性任务,又能深度处理财务管理和绩效评价任务。它打破了传统核算的壁垒,使得一份经济业务能够同时满足预算管理和财务管理的双重需求,是提升治理能力现代化的重要技术支撑。
信息技术的赋能:数字化与智能化应用
在数字时代浪潮下,会计的基本方法正与大数据、云计算、人工智能等前沿信息技术深度融合,催生出数字化、智能化的崭新形态。技术已不再是简单的工具,而是重塑会计方法效能的“倍增器”与“革新者”。
数字化首先体现在会计信息的全流程电子化。从原始凭证的电子采集、影像化存储,到自动生成记账凭证、实时过账,再到一键生成各类报表,整个会计循环的自动化水平极大提升。这不仅将会计人员从繁重的重复劳动中解放出来,更确保了数据源头的唯一性与流程的可追溯性,极大地提升了信息的准确性与时效性。电子发票、财政支付电子化等外围环境的建设,也为会计数字化提供了肥沃的土壤。
更深层的变革在于智能化应用。基于规则引擎的自动稽核与校验,能够7x24小时监控会计处理的合规性;利用数据分析模型,可以对预算执行进度、资金支付趋势进行智能预测与预警;甚至通过自然语言处理技术,从海量政策文件、合同中自动识别和提取会计事项。未来的会计系统,可能成为一个具备一定“思考”能力的智能决策支持中心,不仅能“记录过去”,更能“预警现在”和“模拟未来”,为财政资源的精准配置和风险防控提供前所未有的强大洞察力。
以上是关于会计的基本方法 - 会计的基本方法有哪些的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计的基本方法 - 会计的基本方法有哪些;本文链接:https://yszs.weipeng.cc/rj/938813.html。
猜你喜欢
- 会计的对象是谁、会计的对象是谁啊 2026-10-15
- 会计的任职要求(会计的任职要求和岗位职责) 2026-10-15
- 会计的人际关系是什么,会计的人际关系是什么样的 2026-10-15
- 会计的人际关系怎么写;会计的人际关系怎么写的 2026-10-15
- 会计的人际关系 - 会计的人际关系有哪些 2026-10-15
- 会计有关方面的ppt - 关于会计方面的ppt 2026-10-15
- 会计情商领导力ppt(管理会计领导力) 2026-10-15
- 会计师事务所职场人际应对(会计师事务所人际关系) 2026-10-15
- 会计师事务所的人际关系复杂吗;会计师事务所的人际关系复杂吗知乎 2026-10-15
- 会计师事务所岗位关系图、会计师事务所岗位关系图怎么做 2026-10-15














