会计要素关系(会计要素关系有哪些)
-
会计,要素,关系,关,系有,哪些,你,是否,曾好奇,

- 人际关系-自由百科知识生网
- 2026-10-15 06:42
- 自由百科知识网
会计要素关系(会计要素关系有哪些) ,对于想学习百科知识的朋友们来说,会计要素关系(会计要素关系有哪些)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
你是否曾好奇,庞大体系的每一分钱如何记录、如何流动、又如何向人民交代?这背后,隐藏着一套精密的“财政语言系统”——会计要素及其关系。它不仅是枯燥的账本数字,更是解读国家治理能力、财政健康度和公共服务效率的“基因密码”。理解会计要素关系,就如同掌握了透视公共财政生命体的X光机,能让我们看清资源从何而来、向何处去,以及其间千丝万缕的动态联结。本文将深入剖析会计要素关系的核心内涵,带您领略这场关于责任、透明与绩效的深层对话。
会计要素的二元宇宙:预算与财务
预算与财务会计双基础
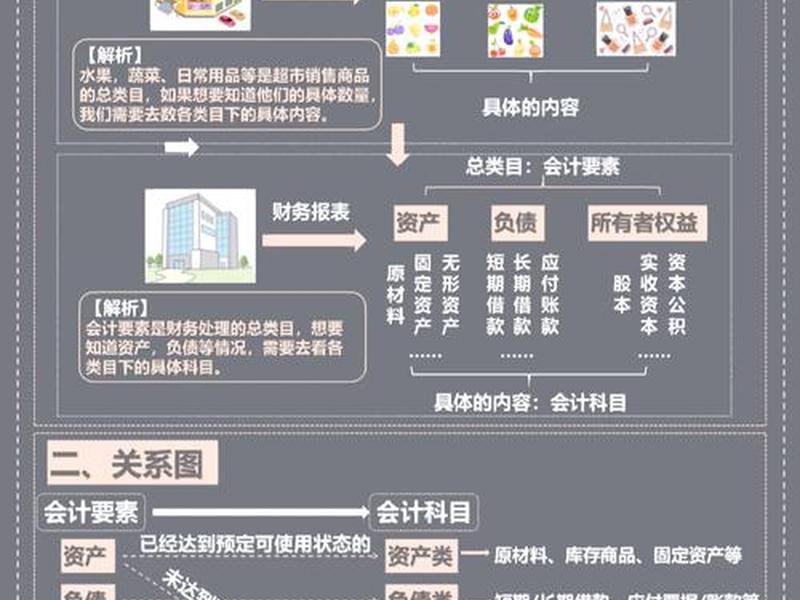
会计的独特之处,首先在于它运行在一个“二元宇宙”之中。一边是预算会计要素,聚焦于的“计划”与“执行”,回答“钱打算怎么花”和“实际花了多少”的问题。预算收入、预算支出与预算结余这三个要素,构成了资金的流量全景图,是约束公权力、落实人大预算监督的关键链条。它们的关系直接体现了是否“按预算行事”,是财政纪律的守门人。
另一边则是财务会计要素,它描绘的是“家族”的静态“家底”与动态“经营”。资产、负债、净资产、收入和费用这五大要素,共同编制出的“资产负债表”和“运营成绩单”。资产与负债的对比,定义了的净资产(即“家底”厚薄);收入与费用的配比,则揭示了特定时期内的运营绩效(是“创收”还是“消耗”)。
这两大体系并非孤立,而是通过“平行记账”等机制紧密咬合。一笔现金支付,既会减少预算会计的“预算支出”,体现计划执行;也可能同时减少财务会计的“资产”并确认“费用”,反映资源消耗。这种双轨制关系,确保了既能管好“眼前”的现金流,又能看清“长远”的财务状况,实现了对经济活动全维度、全周期的刻画。
静态家底:资产负债的基石纽带
资产与负债,是衡量财政稳健性的“压舱石”。资产,是拥有或控制的、能带来服务潜能或经济利益的经济资源,如国库存款、基础设施、公共房屋等。负债,则是过去事项形成的、预期会导致经济资源流出的现时义务,如发行的国债、应付的工程款、担保可能形成的或有债务。
二者的关系直接决定了净资产的规模与质量。简单而言,“净资产 = 资产
若关系失衡,则亮起红灯。例如,资产大量沉淀于难以变现或效益低下的领域,而负债却因短期支出压力而急剧攀升,就会导致净资产“虚胖”或缩水,甚至潜藏财政风险。管理资产负债关系,核心在于优化资产配置效率,审慎管理债务风险,守护好代际公平的财政空间。
动态绩效:收入费用的流量镜像
如果说资产负债是“存量图”,那么收入与费用便是“流量镜”。收入,指报告期内导致净资产增加的经济利益总流入,包括税收、非税收入、转移支付等。费用,则是报告期内导致净资产减少的经济利益总流出,涵盖了公共服务成本、人员经费、资产折旧等。
二者通过“收入-费用=盈余/赤字”这一动态等式,直观反映在一个会计期间内的“经营成果”。理想的关系是:收入来源可持续、结构优化,能够覆盖履行职能所需的必要费用,并实现适度盈余,为净资产增长注入活水。这体现了财政的可持续性。
反之,若费用增长长期快于收入增长,导致持续赤字,就意味着在不断消耗历年积累的净资产(“吃老本”)或通过新增负债来维持运转,这种涸泽而渔的关系不可持续。分析收入与费用的配比与结构,能够洞察政策的成本效益、公共服务的投入产出效率,是评价绩效管理的关键窗口。
要素间勾稽:纵横交织的生态网
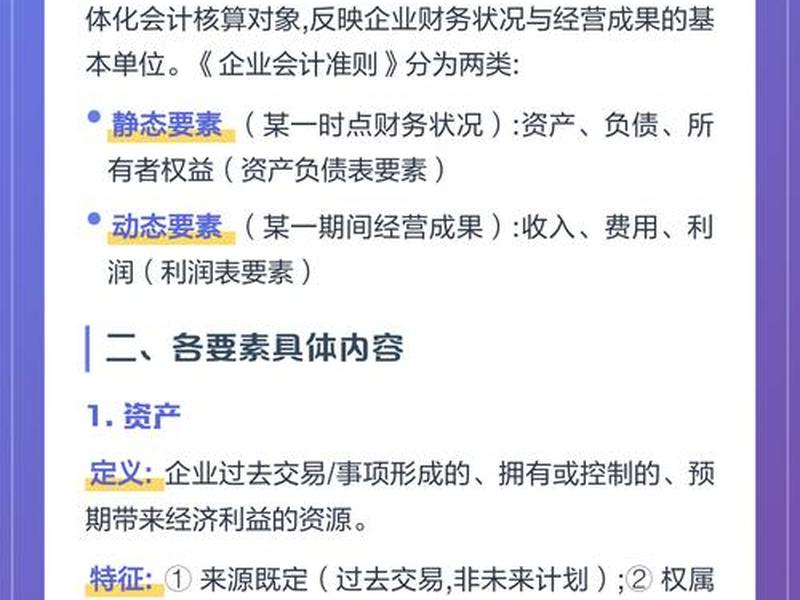
会计各要素绝非孤立存在,它们构成一张纵横交织、相互响应的“生态网络”。纵向看,本期盈余(收入-费用)经过分配,最终转入累计盈余,影响净资产。这就将流量要素(收入、费用)与存量要素(净资产)动态链接起来,揭示了运营活动如何实质性地改变其“家底”。
横向看,经济业务的发生往往同时牵动多个要素。例如,发行债券融资:在财务会计中,现金“资产”增加,同时“负债”增加;在预算会计中,形成债务收入。这笔资金用于建设公共设施时,一方面现金资产减少,另一方面形成固定资产(资产内部转化),同时确认预算支出和财务会计费用(如折旧)。这一连串动作,清晰展示了从融资、投资到成本消耗的全链条,要素间环环相扣。
这种严密的勾稽关系,确保了会计信息的完整性与内在一致性,防止了信息碎片化。它像一张精密的天网,让任何一笔财政资金的活动轨迹都有迹可循,任何试图掩盖或扭曲信息的操作都可能在勾稽关系的校验下露出破绽,从而强力保障了财政信息的真实性与透明度。
核心目标:决策有用与受托责任
纷繁复杂的要素关系,最终服务于两大核心目标:决策有用性与受托责任。对于内部管理者而言,清晰的要素关系有助于分析财政状况、评估财政风险、优化资源配置、考核部门绩效。例如,通过分析资产费用率(费用/资产),可以评估资产使用效率;通过跟踪预算支出与财务会计费用的差异,可以监控预算执行精度。
对于外部报告使用者(如立法机关、社会公众、投资者),这些关系则是评估受托责任履行情况的基石。公众通过净资产变动,看是否守护了公共财富;通过收入费用结构,看是否“取之于民、用之于民”且有效率;通过预算与实际对比,看是否遵守了人民的授权(预算)。要素关系犹如一套公开的财政“密码”,解码它,便能实现有效的社会监督。
深化会计改革,完善准则体系,本质上就是在优化这些要素的定义、确认、计量和报告规则,从而让要素关系更清晰、更真实、更有信息含量,更好地服务于现代财政制度和国家治理现代化的宏伟目标。
关系之网,治理之镜
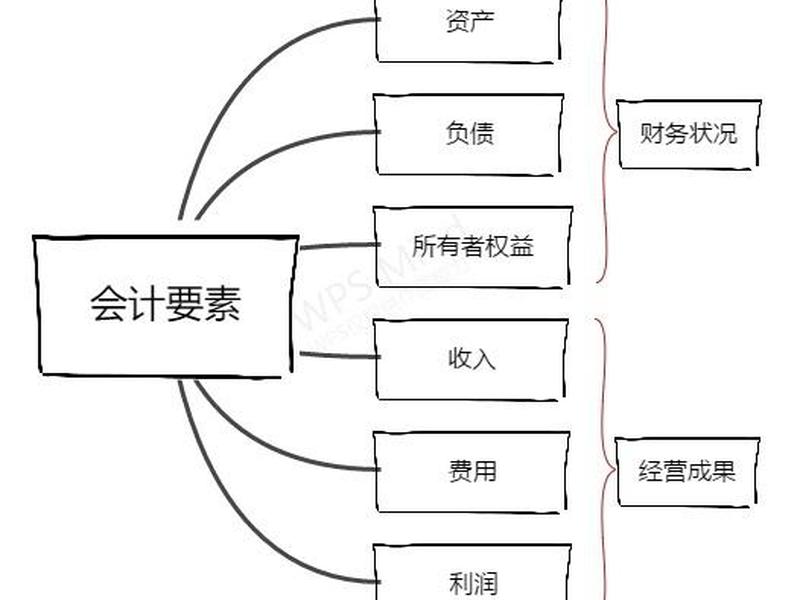
会计要素关系,是一张纵横交错、动静结合、内外连通的关系巨网。它从预算与财务的双重维度,从存量与流量的动态视角,从要素间严密的勾稽逻辑,全方位、多层次地映射出财政经济的全貌。理解这些关系,不仅是为了掌握一门专业语言,更是为了解锁评估绩效、洞察财政风险、监督公共权力、增进公众信任的关键能力。这张“关系之网”,最终映照的是国家治理的透明度、责任性与有效性,是公共利益得以保障的财务基石。在全面推进国家治理现代化的今天,让这套“财政基因密码”更加科学、透明、易懂,其意义已远超会计本身,直抵善治与民主的核心。
以上是关于会计要素关系(会计要素关系有哪些)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计要素关系(会计要素关系有哪些);本文链接:https://yszs.weipeng.cc/rj/938826.html。
猜你喜欢
- 会话与人际关系单词 - 会话与人际关系单词英语 2026-10-15
- 会计行业人际关系好吗 - 会计行业人际关系好吗女生 2026-10-15
- 会计英语ppt汇报 - 会计英语ppt汇报怎么写 2026-10-15
- 会计职场如何处好关系 - 会计职场如何处好关系工作 2026-10-15
- 会计职场人际关系处理方法 会计职场人际关系处理方法论文 2026-10-15
- 会计职场人际关系处理、会计职场人际关系处理方法 2026-10-15
- 会计知识点总结,会计知识点总结归纳 2026-10-15
- 会计知识点ppt模板 - 会计方面的ppt模板 2026-10-15
- 会计真实性 会计真实性是指 2026-10-15
- 会计的认识、会计的认识和看法 2026-10-15














