免抵退做账,免抵退怎么做账
-
免抵,退做,账,退,怎么,做账,在,出口,企业,的,

- 人际关系-自由百科知识生网
- 2026-10-17 06:04
- 自由百科知识网
免抵退做账,免抵退怎么做账 ,对于想学习百科知识的朋友们来说,免抵退做账,免抵退怎么做账是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在出口企业的财务迷宫中,“免、抵、退”税宛如一盏指引方向的明灯,却又因其复杂的计算链条和严格的账务处理要求,让无数财务人员望而生畏。它不仅是国家支持出口的重要税收政策,更是企业现金流与利润的生命线。掌握免抵退的正确做账方法,意味着企业能够合法、合规、高效地享受政策红利,将沉睡的进项税额转化为真金白银的退税。本文将深入这座财税堡垒的核心,为您层层剥开免抵退做账的神秘面纱,从原理到实操,从分录到申报,提供一套清晰、完整、可落地的作战地图。
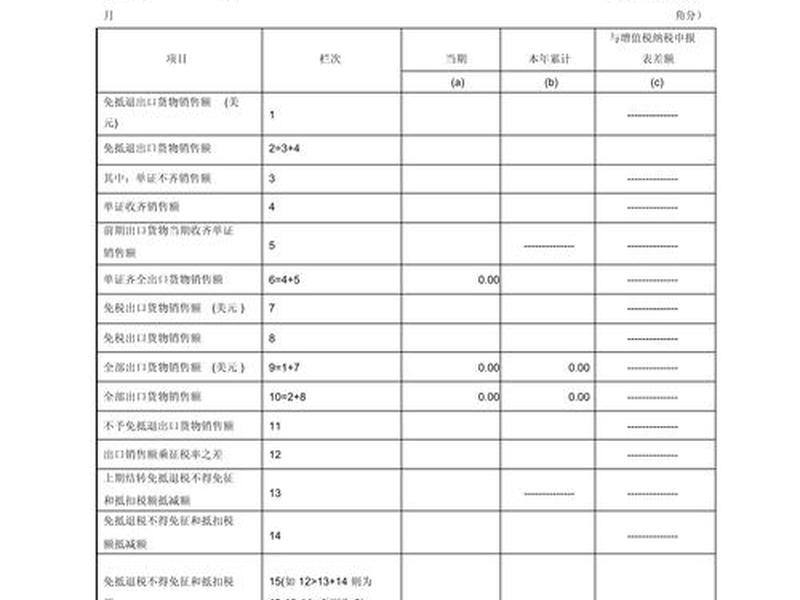
一、原理基石:理解免抵退的本质逻辑
免抵退的完整称谓是“免、抵、退”税,它专门适用于生产企业自营或委托出口的自产货物。这三个字,每一个都承载着特定的税收含义,共同构成了一套精巧的税收处理体系。
“免”税,指的是对生产企业出口的自产货物,免征本环节的增值税销项税额。这意味着企业在出口环节,不需要像内销那样计算和缴纳销项税,从源头上减轻了税收负担。这仅仅是故事的开始,真正的核心在于对采购环节已支付进项税额的处理。
“抵”税,是整套机制的灵魂所在。它是指生产企业出口自产货物所耗用的原材料、零部件等所含的应予退还的进项税额,首先用来抵顶内销货物应纳的增值税额。这是一种内部的消化与抵扣,如同将一股水流引入另一片干涸的田地。通过抵顶,企业可以当期少缴或不缴增值税,直接改善了当期的现金流状况。
“退”税,则是最终的红利释放。在经过充分的“抵”顶之后,如果仍有未抵顶完的进项税额,且超过一定限额,税务机关会直接将这部分余额退还给企业。这是真金白银的现金流入,是政策给予的最终优惠。理解这三步曲的递进关系——先免、再抵、有余则退,是做好一切账务处理的认知基础。
二、账务核心:精准无误的会计分录编制
账务处理是免抵退工作的实战阵地,每一笔分录都关乎数据的准确性与退税的成败。整个过程主要围绕“应交税费——应交增值税”这个核心科目下的多个明细科目展开,脉络必须清晰。
出口销售确认时,会计处理与内销有根本区别。借记“应收账款”等科目,贷记“主营业务收入”。最关键的是,由于享受“免”税,因此不产生贷方的“应交税费——应交增值税(销项税额)”。这是第一个易错点。根据出口销售额与征退税率之差计算的“不得免征和抵扣税额”,需要结转到成本。借记“主营业务成本”,贷记“应交税费——应交增值税(进项税额转出)”。这笔分录反映了不能退税也不能抵扣的部分,直接影响了企业利润。
月度终了,计算当期“免抵退税不得免征和抵扣税额抵减额”后,确定实际的进项税转出额。然后,计算当期的“应纳税额”与“免抵退税额”。若应纳税额为负,即为“期末留抵税额”。根据留抵税额与免抵退税额的大小比较,确定当期的“应退税额”与“免抵税额”。进行抵减时,借记“应交税费——应交增值税(出口抵减内销产品应纳税额)”,贷记“应交税费——应交增值税(出口退税)”。实际收到退税款时,借记“银行存款”,贷记“其他应收款——出口退税”。这套分录环环相扣,数据必须与申报表完全一致。
三、计算关键:掌握四大核心公式的运用
数字是免抵退的语言,几个核心公式构成了计算的骨架。熟练运用它们,才能从纷繁的数据中得出正确结论。
首要公式是“免抵退税不得免征和抵扣税额”。其计算基数是出口货物离岸价(FOB)与征税率、退税率之差的乘积,同时需考虑免税购进原材料等抵减因素。公式为:(出口货物离岸价×外汇人民币牌价-免税购进原材料价格)×(出口货物征税率-出口货物退税率)。这个结果直接进入成本,影响利润。第二个核心公式是“当期应纳税额”。它等于当期内销货物的销项税额
第三个决定性公式是“免抵退税额”。它等于(出口货物离岸价×外汇人民币牌价-免税购进原材料价格)×出口货物退税率。这代表了退税的理论上限。是关键比较:将“期末留抵税额”与“免抵退税额”进行对比。孰小取谁,小的那个数值即为本期的“应退税额”。而“免抵退税额”与“应退税额”的差额,就是“免抵税额”。这四个公式像一套组合拳,顺序执行,缺一不可,任何一步计算错误都会导致最终结果的偏差。
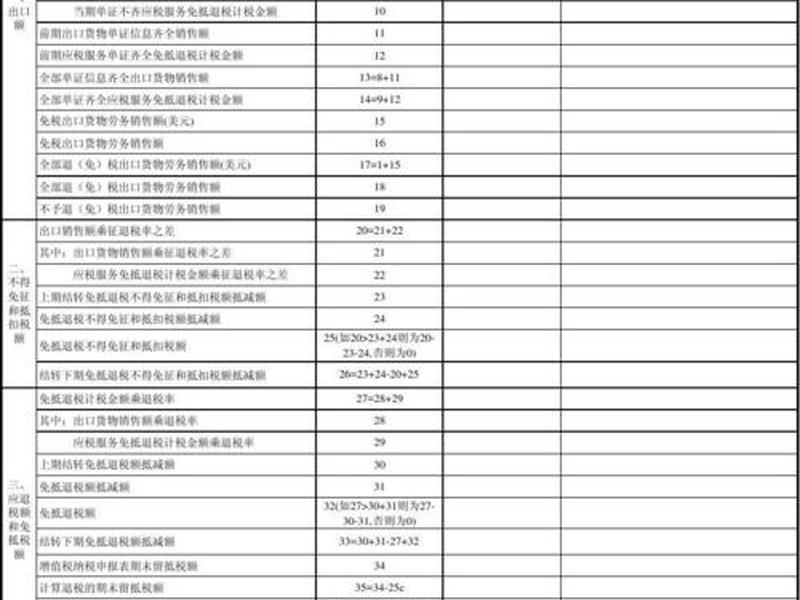
四、申报流程:电子税务局中的实战导航
账务与计算完成后,最终成果需要通过增值税纳税申报和免抵退正式申报来兑现。这是一个线上线下结合、数据层层传递的严谨过程。
在每月增值税纳税申报时,财务人员需将免抵退相关的计算结果,准确填入《增值税及附加税费申报表》及其附列资料中。尤其是“免抵退办法出口货物劳务销售额”、“免抵退税应退税额”等栏次,必须与账面数据及后续的免抵退专项申报表数据勾稽一致。这是基础申报,完成缴纳(若有)或确认留抵。
紧接着,在次月的免抵退申报期内,通过电子税务局或单独的出口退税申报系统,进行免抵退的正式申报。需要填报《免抵退税申报汇总表》、《免抵退税申报资料情况表》以及明细表等,并按要求上传报关单、出口发票、运输单据等电子资料。系统会对数据进行逻辑校验和审核。流程的规范性至关重要,包括单证备案的完整性(所有纸质单证需按规定留存备查)、申报的时效性(必须在规定期限内完成,逾期视同放弃),以及面对税务机关审核疑点时的及时沟通与解释。
五、风险规避:识别并防范常见陷阱与误区
在免抵退的实践中,布满鲜花的道路旁也隐藏着陷阱。意识不到风险,是最大的风险。常见的误区首当其冲是“单证不齐或不合规”。报关单、增值税专用发票、出口发票等信息不一致,单证收齐超过规定期限(如报关单超期未申报),都会直接导致退税失败甚至视同内销征税。
是“计算错误与申报表填列错误”。尤其是征退税率差、免税购进材料抵减、进项税额转出等环节的计算疏忽,会导致后续一系列数据错误。申报表之间、申报表与账务之间的数据不符,也会引发税务机关的预警和核查。另一个高风险点是“非自产货物违规申报”。免抵退政策原则上只适用于生产企业出口的自产货物。如果企业将外购货物直接出口,或者对外购货物进行简单加工后出口但未取得“视同自产”的资格,却按免抵退申报,将面临严重的处罚。
还有对“税收政策变化不敏感”的风险。出口退税率并非一成不变,国家会根据经济形势进行调整。若财务人员未及时关注政策变动,仍按原退税率计算,会造成多退或少退。企业内部各部门(业务、物流、财务)沟通不畅,导致业务真实性与票据流、资金流不匹配,更是引发税务稽查的深层次原因。
六、效能提升:善用工具与优化管理流程
在理清原理、规范操作、规避风险之后,追求免抵退工作的效能提升,是企业财税管理现代化的必然要求。这需要从工具和管理两个维度双管齐下。
工欲善其事,必先利其器。专业的出口退税申报软件是必备工具。好的软件可以实现智能数据采集(如从电子口岸自动下载报关单信息)、自动计算校验、一键生成申报报表、在线提交以及实时跟踪审核进度,极大减少人工差错,提升效率。将ERP系统或财务软件与退税申报系统进行数据对接,实现业务、财务、税务数据的一体化流转,是更高阶的解决方案,能从源头保证数据的一致性与准确性。
从管理流程上优化,则需要建立跨部门的协同机制。明确业务部门、单证部门、财务部门在出口合同签订、货物报关、单据取得与传递、收汇核销、退税申报等各环节的职责与时限要求,形成标准操作流程(SOP)。定期进行内部培训,确保相关岗位人员理解政策要点和操作规范。建立退税台账,动态监控每一笔出口业务的单证收集情况、申报状态、退税款到账情况,做到心中有数、管理有序。通过工具赋能和流程再造,企业可以将免抵退工作从繁琐的日常任务,转变为一项高效、可控、创造价值的战略性财务活动。
以上是关于免抵退做账,免抵退怎么做账的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵退做账,免抵退怎么做账;本文链接:https://yszs.weipeng.cc/rj/940692.html。
猜你喜欢
- 免抵退抵国库处理流程、免抵退账务处理流程 2026-10-17
- 免抵退会计账务处理及申报怎么做、免抵退会计账务处理及申报怎么做分录 2026-10-17
- 免抵退会计分录实例 免抵退的会计分录举例说明 2026-10-17
- 免抵税额如何账务处理 免抵税额账务处理年末结转 2026-10-17
- 免抵会计分录处理、免抵税额会计分录原理 2026-10-17
- 人际关系本质情感账户、人际关系的本质是情感的相互联系 2026-10-12
- 人际关系的本质情感账户、人际关系的本质是情感的相互联系 2025-12-07
- 人际关系的原则有哪些、人际关系的原则有哪些内容 2025-12-06














