免抵退抵国库处理流程、免抵退账务处理流程
-
免抵,退抵,国库,处理,流程,、,退,账务,在,

- 人际关系-自由百科知识生网
- 2026-10-17 06:06
- 自由百科知识网
免抵退抵国库处理流程、免抵退账务处理流程 ,对于想学习百科知识的朋友们来说,免抵退抵国库处理流程、免抵退账务处理流程是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在出口企业的财务版图中,“免、抵、退”税如同一座精密的财务引擎,驱动着资金流与政策红利高效转化。其背后涉及的抵国库处理流程与账务处理流程,却常常笼罩着一层专业而复杂的面纱。理解这两大核心流程,不仅关乎企业现金流健康,更是驾驭税收政策、优化财税管理的胜负手。本文将为您层层剥茧,深入剖析从税款计算、国库抵扣到最终账务落地的完整闭环,助您洞悉其中玄机,把握合规与效益的平衡艺术。
一、 政策基石:理解免抵退本质
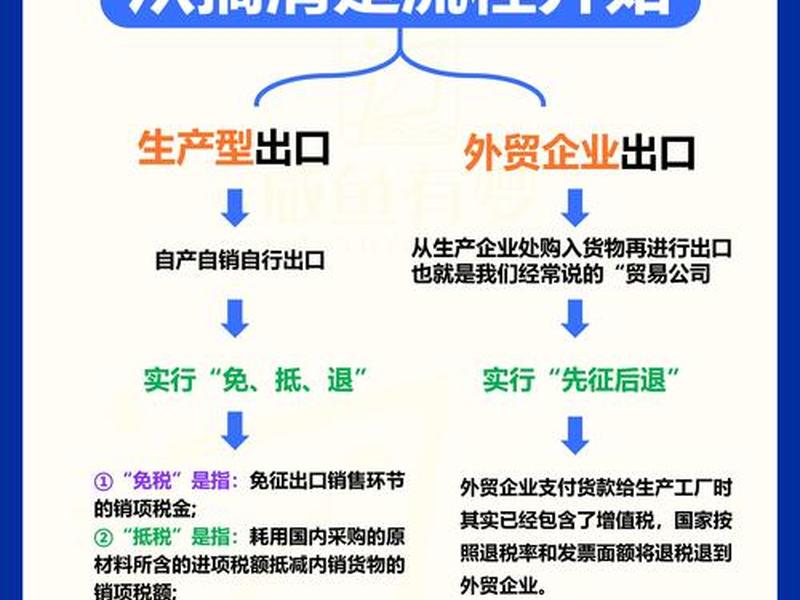
“免、抵、退”税政策是国家为鼓励出口、增强企业国际竞争力而设计的一套增值税处理办法。其核心在于对出口环节的增值部分实行免税,并对生产环节购入原材料等已缴纳的进项税额,采取“抵”减内销应纳税额或申请“退”税的方式进行处理。
这一政策绝非简单的税收优惠,而是一套动态的、与企业生产经营紧密挂钩的精密计算系统。它深刻影响着企业的资金占用成本与利润空间。理解其本质,是后续所有流程操作的思想原点,也是避免走入政策误区的关键前提。
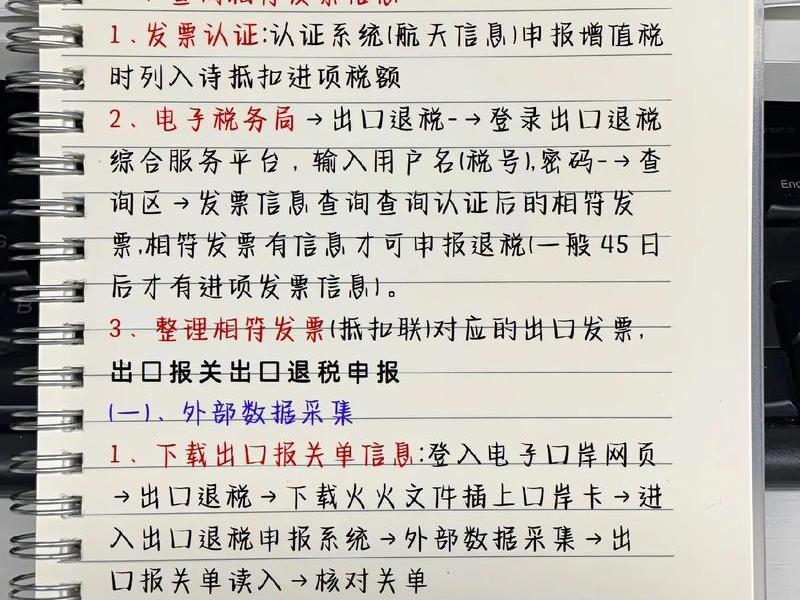
在深入流程细节之前,建立对政策立法意图和核心规则的宏观认知至关重要。它决定了企业财税人员处理相关业务时的底层逻辑与判断标准。
二、 计算核心:应纳税额与退税额的博弈
整个免抵退流程的起点,在于准确计算两个核心指标:当期应纳税额与当期应退税额。这并非简单的加减运算,而是一场涉及“抵顶”机制的精密演算。计算需综合考虑内销销项税额、全部进项税额、出口销售额、征退税率差等多个变量。
其中,最关键的一步是计算“免抵退税不得免征和抵扣税额”,这部分税额需计入企业成本,直接影响利润。而“当期免抵退税额”(即退税限额)与“当期期末留抵税额”的比较,则决定了最终是产生“免抵税额”还是“应退税额”。
这个计算过程如同解一道多元方程,任何数据输入的错误或公式理解的偏差,都可能导致最终结果的失之毫厘,谬以千里。它要求财税人员具备高度的专业性与严谨性。
三、 流程中枢:电子化申报与税务审核
完成复杂计算后,企业需要通过电子税务局等平台,进行免抵退税的正式申报。申报系统犹如连接企业与国库的数据高速公路,要求填报的数据表(如《免抵退税申报汇总表》及附表)必须完整、准确、逻辑自洽。
税务审核端则扮演着“守门人”的角色。税务机关会通过系统对申报数据的钩稽关系、历史比对、风险指标进行多维扫描与人工复核。这个过程可能涉及疑点反馈、资料补充等互动环节。
高效、准确地完成申报与通过审核,是税款得以顺利“抵”或“退”的前提。它考验着企业财税基础的规范性与沟通的及时性,是流程中承上启下的关键枢纽。
四、 资金动脉:国库处理与退税款落地
税务审核通过后,流程进入实质性的资金处理阶段——抵国库处理流程。若计算结果为“免抵税额”,则直接抵减企业当期或下期的增值税应纳税额,无需实际资金流转,但完成了税款义务的清偿。
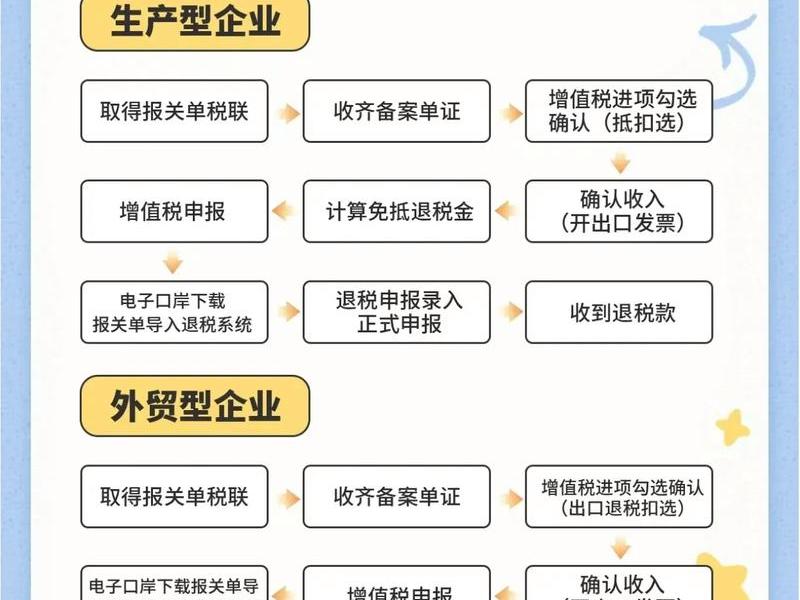
若计算结果为“应退税额”,则启动退税流程。税务机关开具收入退还书,通知国家金库(国库)办理退库。国库根据退还书信息,将税款直接退至企业指定的银行账户。这是政策红利最终转化为企业现金流的激动人心时刻。
国库处理的效率与准确性,直接关系到企业资金的回流速度。随着国库电子化支付的普及,这一过程的时效性已大幅提升,成为优化企业现金流管理的重要一环。
五、 账务灵魂:会计凭证的精准呈现
资金流尘埃落定,免抵退账务处理流程则负责在企业的会计账簿上留下完整、合规的轨迹。账务处理并非被动记录,而是通过会计分录,将复杂的税收业务转化为标准的会计语言。
从采购原材料确认进项税额,到出口销售时结转“不得免征和抵扣税额”计入成本,再到计算出“免抵税额”或收到“退税款”时进行相应的销项税抵减或银行存款增加的处理,每一步都需要遵循《企业会计准则》及税法规定。
精准的账务处理,不仅能保证财务报表的真实性,更能为税务稽查提供清晰的脉络证据,同时也是企业内部进行税务分析与筹划的数据基础。它是整个流程的“收官之笔”,亦是管理价值的“体现之笔”。
六、 风险管控:常见误区与合规要点
在免抵退的全流程中,潜藏着诸多风险点与常见误区。例如,对出口视同内销的情形判断错误,导致错误适用免抵退;对单证收齐时限(如报关单、进货凭证)管理疏忽,造成逾期无法申报;计算过程中征退税率差适用不准确;或账务处理科目使用错误等。
有效的风险管控要求企业建立内部制度,明确岗位职责,加强单证管理,定期进行数据自查与政策更新学习。将合规意识嵌入每一个操作环节,方能确保流程顺畅,避免补税、滞纳金甚至行政处罚的损失。
合规是享受政策红利的基础,主动的风险管理则是企业财税智慧的体现,能让复杂的免抵退流程从“麻烦事”变为“价值创造点”。
构建业财融合的免抵退管理体系
纵观免抵退抵国库处理流程与免抵退账务处理流程,它们绝非孤立的财务后台操作,而是贯穿企业业务前端(出口合同、生产采购)、中端(物流报关)与后端(财税管理)的有机整体。从政策理解、精准计算,到高效申报、资金落地,再到合规记账与风险防范,形成了一个环环相扣、动态平衡的管理闭环。
成功的免抵退管理,意味着企业能够将税收政策红利最大化、现金流最优化、合规风险最小化。这要求财税人员超越简单的记账与申报,深入业务,成为精通政策、熟悉流程、善于管控的复合型人才。唯有如此,才能让这套精密的财务引擎,为企业出海远航提供持续而强劲的动力。
以上是关于免抵退抵国库处理流程、免抵退账务处理流程的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵退抵国库处理流程、免抵退账务处理流程;本文链接:https://yszs.weipeng.cc/rj/940693.html。
猜你喜欢
- 免抵退的会计分录举例说明、免抵退的会计分录举例说明是什么 2026-10-17
- 免抵退做账,免抵退怎么做账 2026-10-17
- 免抵退会计账务处理及申报怎么做、免抵退会计账务处理及申报怎么做分录 2026-10-17
- 免抵退会计分录实例 免抵退的会计分录举例说明 2026-10-17
- 免抵税额如何账务处理 免抵税额账务处理年末结转 2026-10-17
- 免抵会计分录处理、免抵税额会计分录原理 2026-10-17














