存钱算支出吗;存钱算支出吗知乎
-
存钱,算,支出,吗,吗知,乎,在,知乎,上,“,存钱,

- 人际关系-自由百科知识生网
- 2026-11-01 20:47
- 自由百科知识网
存钱算支出吗;存钱算支出吗知乎 ,对于想学习百科知识的朋友们来说,存钱算支出吗;存钱算支出吗知乎是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在知乎上,“存钱算支出吗”这个话题引发了数千条讨论,浏览量高达百万。这看似一个简单的会计或财务归类问题,实则触及了当代人财富观的核心。有人坚信存钱是资产的积累,是“下蛋的母鸡”,动不得;也有人提出惊世骇俗的观点:将每月储蓄视为一项雷打不动的“固定支出”,才是普通人实现财务突破的关键。这不仅仅是一个概念之争,更是一场关于金钱、自律与未来规划的思维革命。本文将深入剖析这一话题,揭示其背后的多重维度。
一、 概念辨析:资产、储蓄与支出的迷雾
从严格的会计学定义来看,资产是企业或个人拥有的、能带来经济利益的资源。银行存款无疑是典型的流动资产。而支出,则是为了取得收入或维持运营而发生的资源流出。如此看来,将钱存入银行,资产总额并未减少,只是现金形态转换为存款形态,显然不算支出。
个人财务管理与会计报表有着本质区别。会计报表旨在客观记录,而个人财务管理的核心在于行为引导和规划。在个人语境下,“支出”常与“消费”混淆。消费是金钱的消耗,如购物、娱乐;而将储蓄视为“支出”,则是将其塑造为一项必须完成的、具有优先级的财务动作。这种归类法的目的,不是为了会计准确,而是为了心理建设和行为固化。
知乎高赞回答指出,许多人存不下钱,根源在于思维公式错了。他们遵循的是“收入
二、 心理账户:储蓄作为“支付给未来的账单”
行为经济学中的“心理账户”理论,为此提供了绝佳的解释。人们会在心理上为金钱贴上不同的标签,如“生活开销”、“娱乐基金”、“养老钱”,并区别对待。如果将储蓄简单地归入“可支配资产”账户,它就像放在桌上的糖果,随时可能被当下的欲望(如一场说走就走的旅行、一个最新款电子产品)消耗掉。
相反,若在心理上为储蓄开设一个名为“未来支付”的账户,将其视同房贷、房租、保险一样的强制性支出,情况便截然不同。每月发薪后,第一件事就是“支付”这笔给未来的账单。这笔钱从此在心理上便“消失”了,不再是可随意动用的活钱。这强化了储蓄的优先性和纪律性。
许多成功的储蓄者分享经验时都提到“专卡专用”或“发薪日秒转”。这正是在物理和心理上建立防火墙,通过仪式感将储蓄行为“支出化”。当储蓄成为一项不容商量的固定项目,抵御冲动消费的能力便会大大增强,为财富的雪球滚动打下坚实基座。
三、 目标驱动:从“剩余”到“预留”的战略转变
“存钱算支出”的理念,本质上是财务策略从被动到主动的转变。被动策略是看月底剩下多少,然后存起来;主动策略则是年初甚至月初就设定明确的储蓄目标,将其作为预算的一部分“预留”出来。
例如,计划三年后攒够一笔购房首付。若将这笔钱平摊到每月,设为一项必须完成的“支出”,那么整个财务规划都将围绕此目标展开。其他消费项目必须在满足这项“支出”后,用剩余的资金进行安排。这迫使个人或家庭更审慎地评估每一项消费的必要性,优化支出结构。
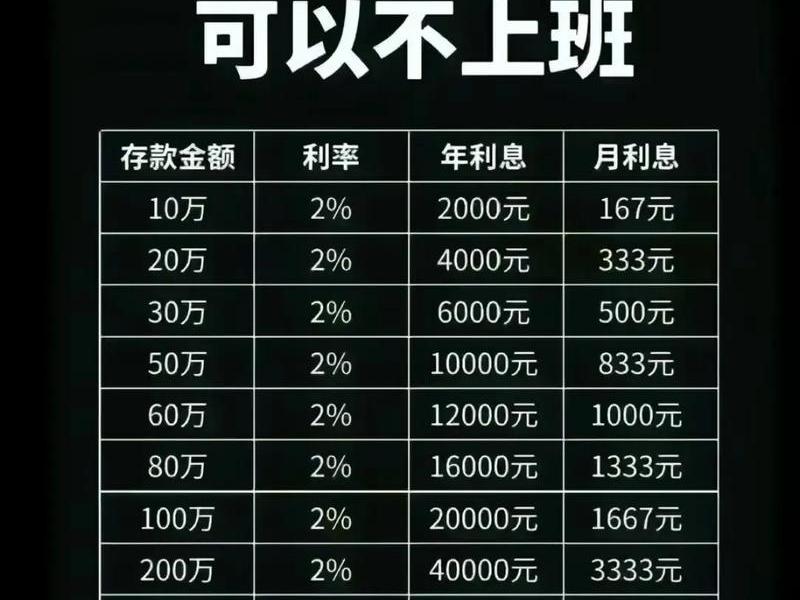
这种目标驱动的储蓄,赋予了存钱以强烈的意义感和方向感。它不再是模糊的“多攒点钱”,而是具体的“为未来的家存下一块砖”。当储蓄与清晰的人生目标(教育、购房、创业、养老)绑定,执行起来便有了源源不断的内生动力,抵抗短期诱惑的能力也随之提升。
四、 流量与存量:构建健康的财务生态
健康的个人财务体系如同一个生态循环,需要处理好“现金流”(流量)与“净资产”(存量)的关系。将储蓄视为支出,是优化现金流管理的关键一环。它确保每月有稳定的一部分收入,从流量中沉淀下来,转化为存量资产。
这个过程创造了一个良性的财务循环:收入进来,优先分配一部分给“储蓄支出”,强制形成资产积累;剩余部分用于消费,控制流量出口的规模。随着时间推移,存量资产(储蓄及投资)不断增长,甚至可能产生被动收入(如利息、理财收益),反哺现金流,形成“钱生钱”的增强回路。
如果始终将储蓄视为可动用的存量,就很容易陷入“积累-消耗-再积累”的循环,存量始终无法有效增长。知乎案例中,那位月薪三万却只能存下三千的金融从业者,问题或许就出在这里:她将储蓄看作可随时提取的“资产”,而非不可挪用的“支出”,导致储蓄不断被各种临时性消费侵蚀。
五、 风险抵御与财务弹性:支出的“投资”属性
将储蓄视为支出,还能重塑我们对“支出”价值的认知。并非所有支出都是消耗,有些支出是对未来的投资。每月固定的“储蓄支出”,就是对自己未来财务安全、发展机会和风险抵御能力的投资。
这笔“支出”构建了财务上的“护城河”和“应急基金”,用以应对失业、疾病等意外风险,避免陷入债务泥潭。它也是实现阶级跃迁或生活品质提升的“梦想基金”,用于教育深造、创业启动或资产购置。从这个角度看,这项“支出”的回报率可能远超任何消费带来的即时满足。
许多理财书籍强调“支付给自己”的原则,即拿到收入后,首先支付一部分给自己(储蓄/投资),然后再支付给他人(账单、消费)。这正是在实践“储蓄即重要支出”的理念。长此以往,这项“支出”所积累的资本,将成为个人应对不确定性的最大底气与自由源泉。
六、 文化反思:对抗消费主义的隐秘武器
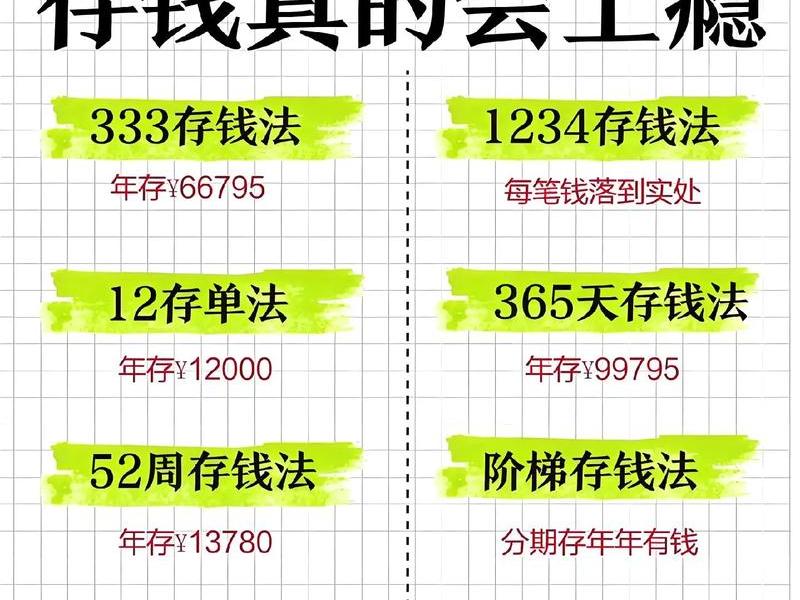
“存钱算支出吗”的讨论,深层次上是对盛行消费主义文化的一种反思与抵抗。消费主义不断鼓吹即时满足、鼓励负债消费,将人的价值与物质占有捆绑。在此背景下,储蓄行为显得“保守”甚至“过时”。
将储蓄重新定义为一项必须优先完成的“支出”,实质上是在个人财务层面建立了一套反周期的自律体系。它不反对消费,但主张延迟满足和计划消费。它提醒人们,真正的财富在于未雨绸缪的能力和选择生活的自由,而非拥有的商品数量。
在社交媒体展示消费成为常态的今天,默默执行“储蓄支出”计划,更像是一种低调而深刻的个人修行。它积累的不是可供炫耀的符号,而是实实在在的、对抗生活风险的资本与从容不迫的心态。这或许是在浮躁时代,普通人所能践行的最务实的长期主义。
以上是关于存钱算支出吗;存钱算支出吗知乎的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱算支出吗;存钱算支出吗知乎;本文链接:https://yszs.weipeng.cc/rj/956069.html。
猜你喜欢
- 存钱时减少支出的技巧;存钱时减少支出的技巧有哪些 2026-11-01
- 存钱属于支出还是收入(存钱属于支出还是收入呢) 2026-11-01
- 存钱如何避免随意支出、存钱如何避免随意支出呢 2026-11-01
- 存钱和消费你更倾向于哪一种 存钱和消费你更倾向于哪一种行为 2026-11-01
- 存钱后意外支出的应对 出意外银行里面的存款 2026-11-01
- 存钱与运势的关系(存钱与运势的关系是什么) 2026-11-01
- 存钱与花钱的关系(存钱与花钱的关系是什么) 2026-11-01
- 存钱与消费、存钱与消费平衡 2026-11-01
- 存钱与支出的人际关系怎么写 存钱与花钱的关系 2026-11-01
- 存钱与支出的人际关系 - 存钱与支出的人际关系怎么写 2026-11-01