存钱后意外支出的应对 出意外银行里面的存款
-
存钱,后,意外,支出,的,应对,出,银行,里,面的,

- 人际关系-自由百科知识生网
- 2026-11-01 20:40
- 自由百科知识网
存钱后意外支出的应对 出意外银行里面的存款 ,对于想学习百科知识的朋友们来说,存钱后意外支出的应对 出意外银行里面的存款是一个非常想了解的问题,下面小编就带领大家看看这个问题。
你是否曾有过这样的财富噩梦:辛苦积攒、精心规划的银行存款,突然被一场不期而至的意外支出狠狠“咬”下一大块?那种计划被打乱的失控感,如同精心搭建的积木塔被抽走关键一块,令人焦虑又无力。事实上,在充满不确定性的生活中,意外支出就像潜伏在财务道路上的“隐形”,随时可能引爆。而银行里的存款,不应只是静态的数字,更应成为我们抵御风险、守护生活稳定的“战略储备”。本文将带你深入探索,当意外来袭时,如何让银行里的存款从“被动消耗”变为“主动防御”,构建一套让财富坚不可摧的应对系统。
构建应急资金的“护城河”
应对意外支出的第一道防线,绝非临时抱佛脚,而是预先构筑坚固的“财务护城河”——即专属的应急资金。这笔钱不是普通的储蓄,它是你财务王国中守卫最森严、用途最明确的“禁卫军”。专家普遍建议,应急资金的规模应能覆盖3到6个月的基本生活开支,这能确保你在失业、伤病等重大变故面前,仍有充足的时间缓冲与回旋余地。
这笔资金必须具有极高的流动性与安全性。它最适合存放在银行活期存款、货币基金或随时可赎回的短期理财产品中。切记,应急资金的核心使命是“随时可用”,而非“博取高收益”。将其与长期投资账户严格区分,避免因市场波动或赎回限制而在关键时刻“掉链子”。
定期审视和补充你的“护城河”同样关键。随着生活成本、家庭结构的变化,应急资金的额度也需要动态调整。每半年或一年进行一次评估,确保这道防线始终与你当前的生活状态匹配,让安全感常驻。
优化存款结构的“分层策略”
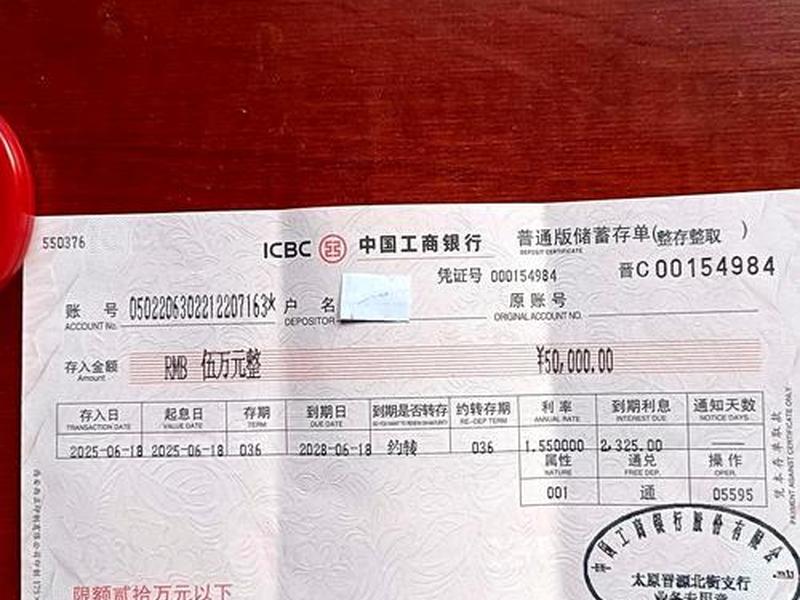
将所有的存款放在同一个“篮子”里,是财务应对中最大的风险之一。聪明的做法是采用“分层策略”,根据资金用途和时间线,将银行存款划分为不同层级。第一层是即时可用层,即活期存款或类现金资产,用于应对几天内需要支付的突发小额开销,如家电维修、医疗垫付。
第二层是短期预备层,可以是短期定期存款(如三个月、半年期)或高流动性理财,用于应对预计未来几个月内可能发生的中等规模支出,例如车辆保险续费、年度税费等。这部分资金收益略高于活期,同时保持了较好的灵活性。
第三层则是中长期核心层,主要用于一年以上的长期目标或重大风险储备。这部分资金可以配置在期限更长、收益更高的定期存款或低风险理财产品中。通过分层,当意外支出发生时,你可以像指挥官一样,精准调动不同层级的“兵力”,避免因动用长期资金而打乱整体规划,并最大化存款的整体收益。
掌握灵活支取的“金融工具”
现代银行为我们提供了多种超越简单活期、定期的灵活工具,善用它们能极大增强应对意外的弹性。例如,“定期存款靠档计息” 或 “部分提前支取” 功能,允许你在急需用钱时,只提取部分定期存款,剩余部分仍按原利率计息,大幅减少了利息损失。
许多银行推出的智能存款产品或按日计息的灵活期限产品,兼具了高流动性与相对可观的收益。一些线上银行的“灵活存”类产品,允许随时存入、随时支取,并按实际持有期限分段计算较高利息,是应急资金非常好的栖息地。
对于有较高信用额度的用户,在极短期资金周转时,甚至可以巧妙利用信用卡的免息期来应对突发支出,为调动存款或等待理财到期争取宝贵时间。但此方法需极度谨慎,确保能在免息期内偿还,否则将陷入高息债务的泥潭。了解并熟练使用这些工具,等于为你的存款装备了“快速反应装置”。
建立意外支出的“侦察与评估系统”
被动等待意外发生,不如主动侦察潜在风险。建立个人或家庭的“意外支出预警清单”,是极具前瞻性的做法。你可以回顾过去几年的账本,梳理出那些非定期、却曾突然发生的支出,如医疗应急、人情往来、物品损坏更换等,并为每类潜在意外设定一个粗略的预算范围。
结合家庭生命周期阶段进行风险评估。家有老龄宠物或老旧车辆,就需要为可能的医疗费或维修费预留更多储备;房屋年龄较长,则需关注管道、屋顶等大修风险。这种评估不是制造焦虑,而是进行“财务消防演练”,让你对可能烧到存款的“火情”心中有数。
定期(如每季度)审视这份清单和风险评估,并根据实际情况更新。当某个预警项真的触发时,你便能从容地从对应的存款分层中调拨资金,而非惊慌失措地动用核心储蓄。这种预案思维,能将意外支出的心理冲击和财务破坏力降到最低。
巧用保险转移“毁灭性风险”
无论存款多么雄厚,有些意外支出依然具有“毁灭性”的威力,足以在瞬间掏空多年积蓄。最智慧的策略不是单纯依靠存款硬扛,而是利用保险这一金融杠杆,将无法承受的巨额风险转移给保险公司。健康保险和重大疾病保险是应对突发高额医疗费用的基石,它们能确保疾病来袭时,你的存款不会被医疗账单迅速吞噬。
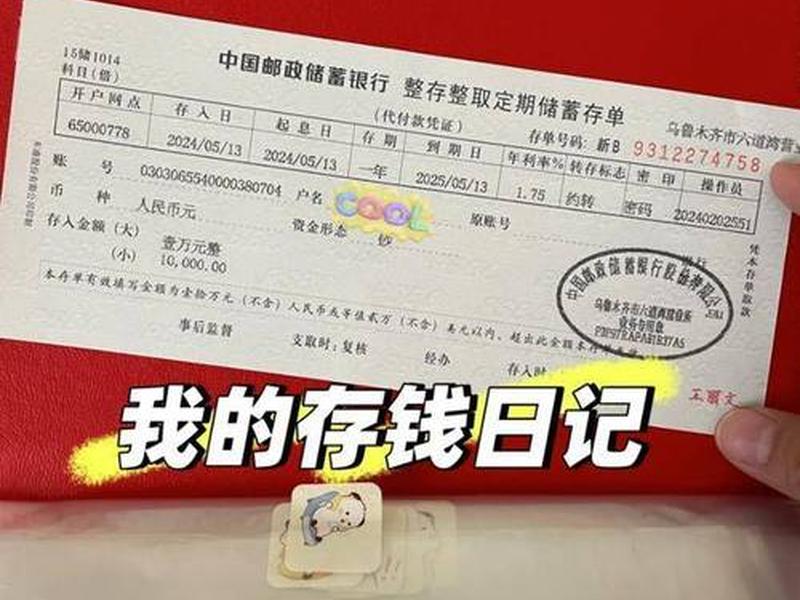
财产保险(如家财险、车险)则能覆盖因火灾、盗窃、交通事故等导致的重大财产损失。而意外伤害保险为因意外导致的身故、伤残提供补偿,是对家庭经济支柱尤为重要的保护。每年用存款的一小部分(通常建议不超过年收入的10%)来配置完善的保障组合,相当于为你的整体财富穿上了一件“衣”。
存款与保险,是守护财富的“一体两面”。存款解决的是已知的、可预见的支出和流动性需求;保险防范的是未知的、灾难性的损失。二者结合,才能构建无懈可击的财务安全网,让你银行里的存款真正高枕无忧。
践行持续复盘与动态调整
应对意外支出绝非一劳永逸,而是一个需要持续精进的动态过程。每一次意外支出的发生,无论大小,都是一次宝贵的“实战复盘”机会。事后,不妨冷静分析:这笔钱从哪里支取最划算?应对过程是否慌乱?现有的存款结构和应急预案是否存在漏洞?
基于复盘,进行动态调整。如果发现某类意外频繁发生(如宠物医疗),可以考虑针对性增加该项目的预算储备,或购买特定保险。如果总在动用中长期存款,说明短期流动性层可能储备不足。如果每次都能从容应对,则证明你的财务防御体系运行良好。
这个复盘与调整的过程,是你财务智慧增长的阶梯。它让你从被意外“追逐”的猎物,转变为主动“管理”风险的猎人。你的银行存款,也将因此从一个静态的数字,进化为一个充满韧性、能自我优化的智能防御系统。
银行里的存款,是我们用时间与汗水凝结的财富结晶。当意外支出的风暴不期而至,让它被轻易侵蚀,无疑是令人痛心的。通过构建应急“护城河”、优化存款分层、善用金融工具、建立预警系统、巧用保险杠杆,并持续复盘调整,我们完全可以将存款从脆弱的“储蓄罐”,升级为坚固的“财富堡垒”。
真正的财务安全,不在于存款数字永远只增不减,而在于当生活出现任何波折时,你都有从容不迫、精准应对的底气与能力。从今天起,重新审视你的存款,赋予它更强的防御使命。让每一分钱,不仅为你积累未来,更在当下为你牢牢守住来之不易的稳定与安宁。
以上是关于存钱后意外支出的应对 出意外银行里面的存款的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱后意外支出的应对 出意外银行里面的存款;本文链接:https://yszs.weipeng.cc/rj/956064.html。
猜你喜欢
- 存钱和消费你更倾向于哪一种 存钱和消费你更倾向于哪一种行为 2026-11-01
- 存钱与运势的关系(存钱与运势的关系是什么) 2026-11-01
- 存钱与花钱的关系(存钱与花钱的关系是什么) 2026-11-01
- 存钱与消费、存钱与消费平衡 2026-11-01
- 存钱与支出的人际关系怎么写 存钱与花钱的关系 2026-11-01
- 存钱与支出的人际关系 - 存钱与支出的人际关系怎么写 2026-11-01
- 存钱与支出 - 存钱算支出吗 2026-11-01
- 存钱与挣钱的关系(存钱与挣钱的关系作文) 2026-11-01
- 存钱与投资(存钱与投资的艺术) 2026-11-01
- 存钱与家庭运势关系、存钱与家庭运势关系怎么样 2026-11-01