存钱与消费、存钱与消费平衡
-
存钱,与,消费,、,平衡,在,财富,的,迷雾,森,

- 人际关系-自由百科知识生网
- 2026-11-01 20:35
- 自由百科知识网
存钱与消费、存钱与消费平衡 ,对于想学习百科知识的朋友们来说,存钱与消费、存钱与消费平衡是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在财富的迷雾森林中,我们每个人都手持两盏灯:一盏是储蓄的谨慎微光,照亮未来的漫漫长路;另一盏是消费的温暖火焰,点燃此刻生活的热度与质感。存钱与消费,这对看似对立的力量,实则是驱动我们人生航船的双桨。过度偏袒任何一方,都可能让生活之舟倾覆——极致的储蓄或演变为对当下的“财务囚禁”,而无度的消费则可能将未来抵押给“欲望的深渊”。真正的智慧,并非在两者间做出非此即彼的残酷抉择,而是在动态的摇摆与校准中,找到那个专属于你的“黄金平衡点”。这篇文章将带你深入这场永恒之舞的核心,探索如何在节制与享受之间,构建一个既稳固又充满活力的财务与人生生态系统。
一、认知重塑:财富流动的双向价值
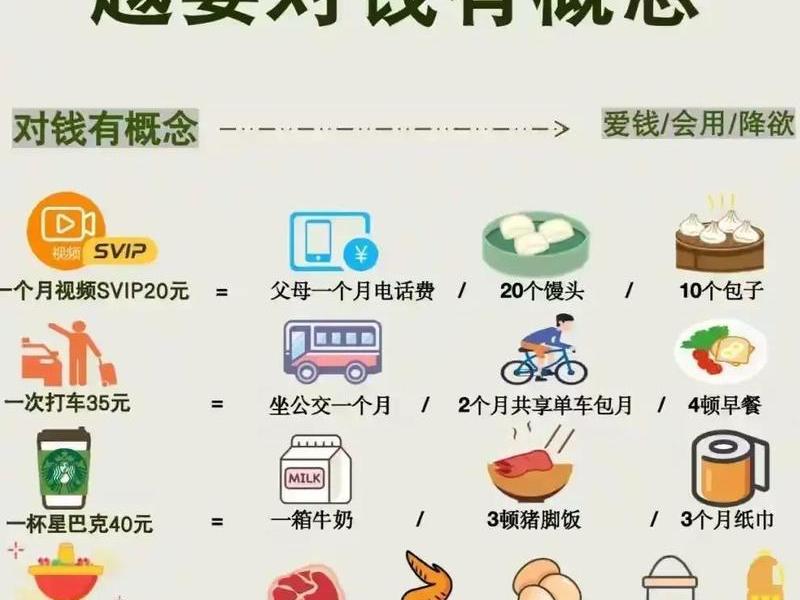
我们必须打破对存钱与消费的刻板认知。存钱,远不止是数字在账户中的冰冷累积,它本质上是将当下的资源进行时空转换,为未来的选择权、安全感和梦想实现积蓄能量。它是对抗不确定性的盾牌,是人生重大机遇的敲门砖,更是一种深度的自我承诺与延迟满足能力的体现。
而消费,也绝非简单的“花钱”或“消耗”。每一次明智的消费,都是一次价值交换与能量注入。它购买体验,丰富记忆的宝库;它换取时间,解放被琐事束缚的双手;它投资健康与成长,提升未来自我的“产能”。消费是让金钱服务于人、滋养生活品质的关键动作。理解这一点,是建立平衡心态的基石。
当我们将存钱视为“种植未来的树”,将消费看作“浇灌当下的花”,两者便从对立走向了协同。健康的财务生命,正依赖于这种“储存种子”与“欣赏花开”的循环往复。平衡的起点,在于内心对这两种行为价值的同等尊重与战略性的安排。
二、目标导航:为储蓄与消费赋予意义
没有目标的财务行为,如同没有罗盘的航行,极易在存钱的苦行与消费的放纵间迷失。平衡的艺术,始于用清晰的目标为两者绘制地图。短期目标,如一次心仪的旅行、一件提升效率的电子产品,赋予消费以具体的方向和喜悦的期待。中期目标,如购房首付、技能深造基金,让阶段性的储蓄变得动力十足。
而那些长期的、灯塔般的目标——体面的退休生活、子女的教育基金、创业的启动资金——则是储蓄这座大厦最坚实的基石。它们要求更持久的纪律,但也回报以最深层的安全感与自由。每一个消费决策前,都可以默问:这笔支出,是让我离某个重要目标更近一步,还是正在侵蚀它?
目标体系建立了财务资源的“预算分配法则”。它不是僵硬的束缚,而是自由的框架。你知道有多少资源可以安心地用于滋养当下(消费),又有多少需要坚定地输送给未来(储蓄)。这种心中有数的状态,本身就是一种巨大的心理慰藉,消弭了选择时的焦虑与挥霍后的悔恨。
三、系统构建:自动化平衡的魔力
依赖意志力来维持存钱与消费的平衡,是一场消耗战。真正的赢家,善于构建“自动运行”的系统。这就是“先支付给自己”原则的威力:在收入到账的那一刻,就通过自动转账,将预定比例的储蓄(如20%-30%)直接划入投资或储蓄账户,仿佛这笔钱从未存在过。
剩下的部分,才是可供自由支配的消费资金。这套系统巧妙地利用了“眼不见为净”的心理,将储蓄变为一种默认设置,而消费则需要在设定好的“池塘”内进行。它移除了每月做出储蓄决定的摩擦,让平衡成为一种习惯,而非一场挣扎。
为消费建立分类预算系统(如住房、餐饮、娱乐、学习等),并利用工具进行追踪,能让消费流向一目了然。系统不是为了扼杀 spontaneity(自发性),而是为了确保 spontaneity 不会破坏整体的财务健康。当系统稳固运行,你便能更从容、更心安理得地享受消费带来的即时快乐。
四、消费哲学:从消耗到投资与滋养
实现平衡的关键一跃,在于提升消费的“质”与“智”。这要求我们发展一套个人的消费哲学,区分“空洞消耗”与“价值投资”。警惕那些带来短暂快感却留下长期空虚或负债的消费(如过度攀比的奢侈品、无节制的快餐娱乐)。它们如同财务上的“垃圾食品”,吞噬资源却无益于成长。
将消费更多地导向能产生长期回报的领域:投资于健康(优质食材、健身)、投资于大脑(书籍、课程)、投资于关系(深度旅行、共同体验)、投资于效率(提升生产力的工具)。这类消费本质上是将金钱转化为更高阶的人生资本。
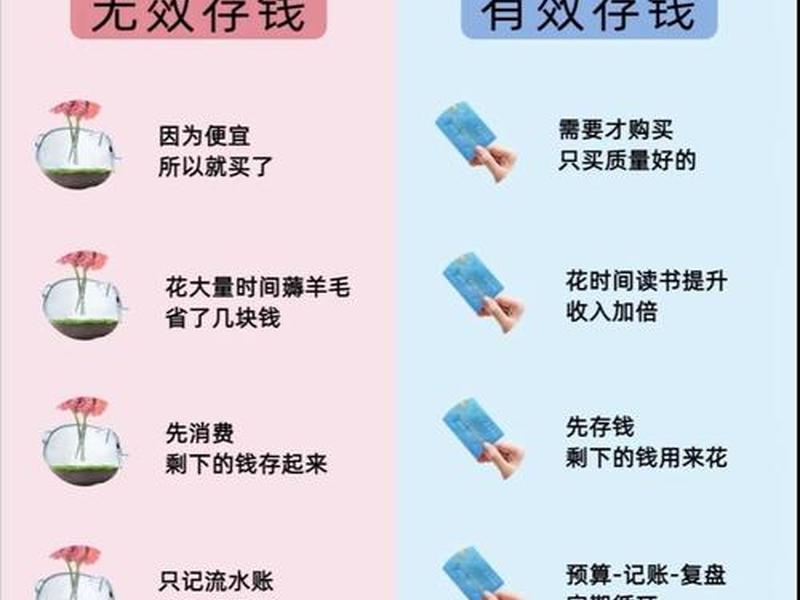
拥抱“体验大于物质”的理念。研究表明,旅行、学习新技能、观看一场精彩演出带来的幸福记忆与个人成长,其“幸福性价比”往往远高于单纯占有物品。这种消费不仅丰富生命维度,也通常更不易引发无休止的物欲比较。聪明的消费,是让每一分钱都成为塑造理想生活的工匠。
五、动态调整:生命不同阶段的平衡韵律
存钱与消费的平衡,绝非一个固定不变的数学公式,而是一首随生命乐章起伏变奏的旋律。在职业生涯初期,收入有限,平衡可能更倾向于投资自己(教育、技能消费)和建立应急储蓄,消费需格外精打细算。
进入收入上升的壮年时期,在加大长期投资(如退休储蓄)力度的也可以适度提升消费品质,享受奋斗成果,并承担家庭责任。此时的目标是扩大资产基数,并为子女教育等重大支出做准备。
临近或进入退休阶段,平衡的焦点可能转向资本保全与享受生活。储蓄的累积已形成“资金水库”,消费则可以从容地用于实现未竟梦想、保障医疗健康与提升晚年生活质量。每个阶段都有其核心财务任务,平衡点需据此灵活移动。
六、心理账户:驾驭感性与理性的天平
行为经济学中的“心理账户”概念深刻影响着我们的平衡感。我们内心会不自觉地将钱分门别类(如“辛苦赚来的钱” vs. “意外之财”),并赋予其不同的消费倾向。理解并善用这一点,能更好地驾驭平衡。
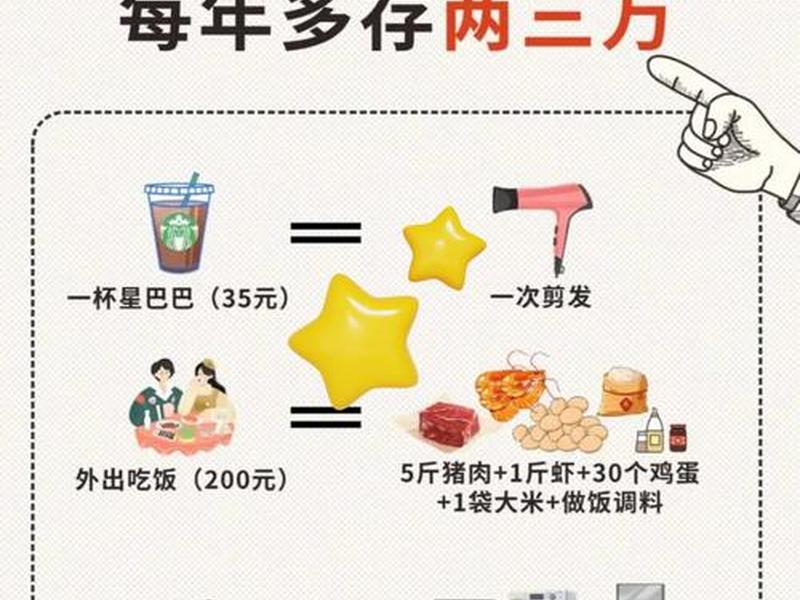
例如,可以主动设立“享受基金”或“奖励账户”,将一部分额外收入(如奖金、兼职收入)或从节俭中“省下来”的钱明确划入其中。这笔钱被允许甚至鼓励用于无负担的消费,这既能满足即时享乐的欲望,又不影响核心储蓄计划的严肃性。
警惕“拿铁因子”效应——那些看似微不足道的日常小额消费,长期累积却可能掏空你的储蓄潜力。定期审视这些“隐性流失”,能释放出可观的平衡调整空间。平衡的终极战场,往往在我们的内心。管理好对金钱的情绪和认知,比管理数字本身更为重要。
在流动中抵达丰盈
存钱与消费的平衡,归根结底,是一场关于资源分配的人生艺术。它要求我们既要有眺望未来的远见,为不确定性和梦想筑起堤坝;也要有活在当下的智慧,让金钱切实地服务于此刻的幸福感与成长。最高明的平衡,不是50%对50%的机械切割,而是一种动态的、有意识的、充满弹性的和谐状态。
这种状态让我们既能享受消费带来的即时美好与体验深度,又能从储蓄与投资中汲取面向未来的底气与从容。它让我们摆脱了“守财奴”的焦虑与“月光族”的惶惑,从而获得一种更为自主、安稳且充满可能性的生活。
记住,金钱是流动的能量。存钱,是让能量在时间中发酵、增殖;消费,是让能量在空间中转化、绽放。掌握存钱与消费平衡的艺术,便是掌握了引导这股能量滋养整个人生旅程的秘钥。在这永恒的舞蹈中,找到你自己的节奏,你便能舞出一段既坚实又绚烂的财务与生命篇章。
以上是关于存钱与消费、存钱与消费平衡的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱与消费、存钱与消费平衡;本文链接:https://yszs.weipeng.cc/rj/956061.html。
猜你喜欢
- 存钱与花钱的关系(存钱与花钱的关系是什么) 2026-11-01
- 存钱与支出的人际关系怎么写 存钱与花钱的关系 2026-11-01
- 存钱与支出的人际关系 - 存钱与支出的人际关系怎么写 2026-11-01
- 存钱与支出 - 存钱算支出吗 2026-11-01
- 存钱与挣钱的关系(存钱与挣钱的关系作文) 2026-11-01
- 存钱与投资(存钱与投资的艺术) 2026-11-01
- 存钱与家庭运势关系、存钱与家庭运势关系怎么样 2026-11-01
- 存钱与家庭关系(存钱与家庭关系好吗) 2026-11-01
- 存钱与存款的区别,存钱与存款的区别是什么 2026-11-01
- 存钱与人际关系(存钱与人际关系有关系吗) 2026-11-01