存钱与家庭关系(存钱与家庭关系好吗)
-
存钱,与,家庭,关系,好吗,在,现代,社,会的,

- 人际关系-自由百科知识生网
- 2026-11-01 20:24
- 自由百科知识网
存钱与家庭关系(存钱与家庭关系好吗) ,对于想学习百科知识的朋友们来说,存钱与家庭关系(存钱与家庭关系好吗)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在现代社会的喧嚣与压力之下,“存钱”早已超越简单的经济行为,悄然演变为一面映照家庭关系的魔镜。它既是抵御风险的盾牌,也可能成为引发矛盾的。存钱与家庭关系,究竟是好是坏?这并非一个非黑即白的简单命题,而是一场交织着安全感、控制欲、共同目标与个体自由的复杂博弈。本文将深入家庭财务的隐秘角落,从多个维度剖析存钱如何深刻塑造亲密关系的温度与韧性,为您揭示那些隐藏在银行账户数字背后的情感真相与相处智慧。
一、安全基石:存钱构筑家庭避风港
当家庭账户里的数字稳步增长时,一种无形的“心理缓冲垫”便悄然形成。这笔积蓄意味着当突发疾病、失业风险或意外开支降临时,家庭不至于瞬间被击垮。它赋予了家庭成员“从容应对”的底气,减少了因经济窘迫而产生的焦虑、恐慌与相互指责。这种共同储备的行为,本质上是在为家庭的未来购买一份“集体保险”,让每个成员在风雨来临时,都能感受到被庇护的温暖。
这份安全感若走向极端,也可能异化为一种“恐惧驱动”的囤积。当存钱的目的从“保障生活”变为“对抗一切不确定”,家庭消费可能被压缩到极致,生活质量严重下滑。孩子无法参加课外活动,伴侣舍不得一次短途旅行,家庭氛围因过度节俭而变得压抑紧绷。存钱非但没有带来安全,反而制造了新的“匮乏感”与“被剥夺感”,侵蚀着家庭成员对当下的幸福感。
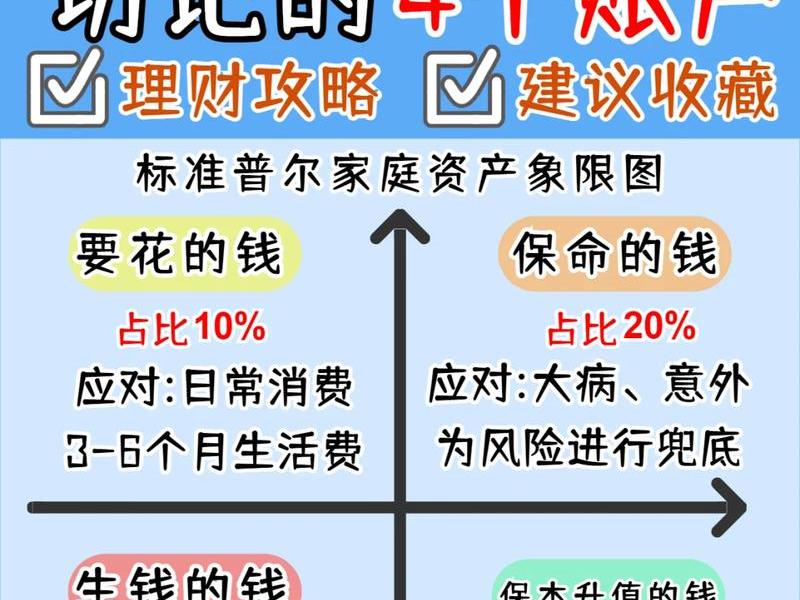
健康的“安全基石”在于平衡。它要求家庭在储蓄与消费之间找到动态平衡点,明确储蓄是为更好地生活服务,而非让生活为储蓄牺牲。定期进行家庭财务沟通,设定合理的应急资金目标(如3-6个月生活费),达成共识后,其余部分则应勇敢地用于投资体验、创造美好记忆,让金钱真正成为增进家庭情感的纽带,而非冰冷的数字枷锁。
二、目标纽带:共同储蓄凝聚家庭向心力
设定一个共同的储蓄目标,如“三年后换一套更大的房子”、“为孩子筹备教育基金”或“计划一次环球家庭旅行”,能将家庭成员的力量凝聚到一处。这个过程如同建造一艘共同的航船,每个人都在为它添砖加瓦,朝着同一个彼岸前进。每月存入专项账户的款项,变成了一种可视化的进度条,记录着家庭的共同努力与期许,极大地增强了成员的归属感与团队感。
在追逐共同目标的过程中,不可避免会遇到分歧:是先换车还是先装修?教育基金和养老储蓄哪个优先级更高?这些分歧恰恰是深化家庭沟通的契机。通过理性讨论、彼此妥协,最终形成一份大家都认可的“家庭财务宪法”,家庭成员的财务价值观得以磨合与对齐。这个过程远比单纯存下多少钱更为珍贵,它锻造了家庭共同决策的能力,让关系在解决实际问题的过程中更加坚韧。
值得注意的是,共同目标不应吞噬个人目标。一个健康的家庭财务体系,应在家庭共同账户之外,允许每位成员拥有一定的“个人自由支配资金”。这笔钱无需上报用途,可用于个人爱好、礼物或小型消费。它尊重了个体的独立性与隐私,避免了因“每一分钱都要透明”而产生的窒息感,让“我们”的集体性与“我”的个体性在家庭存共荣。
三、权力暗流:储蓄方式折射家庭权力格局
钱存在谁的名下?由谁主导管理?家庭储蓄以何种形式存在?这些看似技术性的问题,实则暗流涌动,深刻反映着家庭内部的权力关系与信任程度。由一方绝对掌控所有储蓄,极易滋生控制与被控制的关系模式;而完全AA制、泾渭分明,又可能削弱家庭的共同体意识,让关系流于表面合伙。
透明的共同账户与合理的授权机制,往往是平等、信任关系的体现。双方共同知晓账户密码,共同参与重大投资决策,定期一起审视财务报告,这种“财务共治”模式将储蓄行为转化为建立互信的仪式。它传递的信息是:“我们的未来是绑在一起的,我信任你,也愿意与你共同承担责任。”这种透明度是亲密关系的强大粘合剂。
反之,若储蓄成为秘密、或武器,家庭关系便危机四伏。例如,一方私下设立“私房钱”以备不时之需或作为逃离资本,这背后往往隐藏着对关系的不安全感或不满。又如,将储蓄作为惩罚或奖励对方的工具(“你这样做,这个月就别想往共同账户存钱”),则使金钱异化为情感勒索的手段。识别并疏通这些“权力暗流”,建立基于坦诚与合作的财务伙伴关系,是存钱促进家庭和谐的关键。
四、价值观镜鉴:消费储蓄观碰撞与融合
“今朝有酒今朝醉”的享受主义与“深挖洞、广积粮”的未雨绸缪,两种截然不同的金钱观在同一屋檐下碰撞,是许多家庭矛盾的根源。存钱习惯的差异,本质上是人生优先级、风险认知和幸福来源认知的差异。一方可能认为存钱是为了终极自由,另一方则坚信即时体验才是生命的意义。
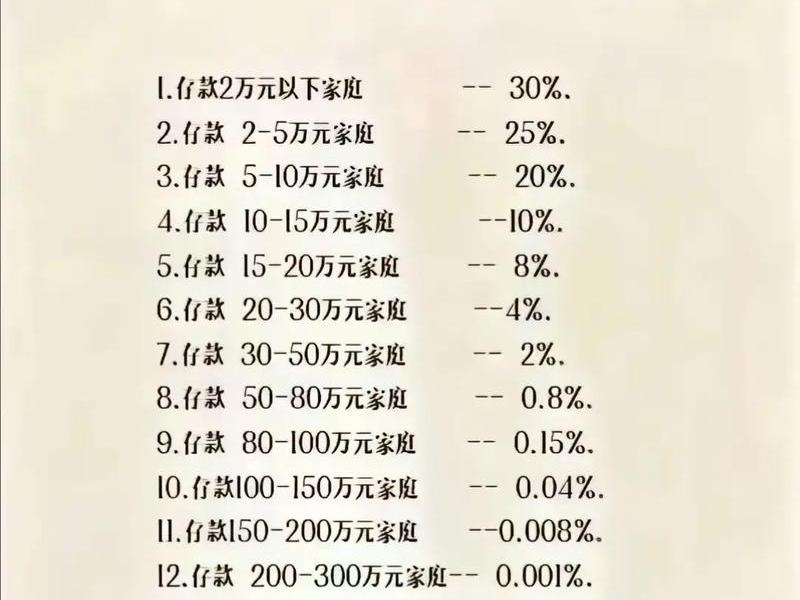
这种冲突并非绝对是坏事。它迫使双方必须进行深层次的价值观对话,超越对错的争论,去理解对方观点背后的成长经历、家庭背景和情感需求。例如,过度储蓄者可能源于童年经历的经济不稳定,而乐于消费的一方可能更看重情感表达与生活品质。看见这些深层动机,才能产生真正的共情。
成功的家庭会通过存钱这件事,完成一次价值观的“创造性融合”。他们不会强行要求对方改变,而是共同探索第三条路:也许可以设立“体验基金”与“保障基金”并行的双账户制;也许可以约定将每年储蓄增长的一部分,专门用于实现一个令人兴奋的家庭愿望。最终,存钱不再是非此即彼的选择,而是共同书写一种兼具安全感与鲜活感的、独一无二的家庭财务哲学。
五、代际传承:储蓄习惯塑造家庭文化与未来
父母如何对待储蓄,孩子便如何理解金钱与责任。一个定期将部分收入存入储蓄罐,并和孩子解释“这是为了我们明年的旅行”的家庭,正在无声地传授规划、延迟满足与目标设定的重要课程。反之,若家庭对财务话题避而不谈,或时常因金钱争吵,孩子则可能对金钱产生焦虑或漠视的态度。
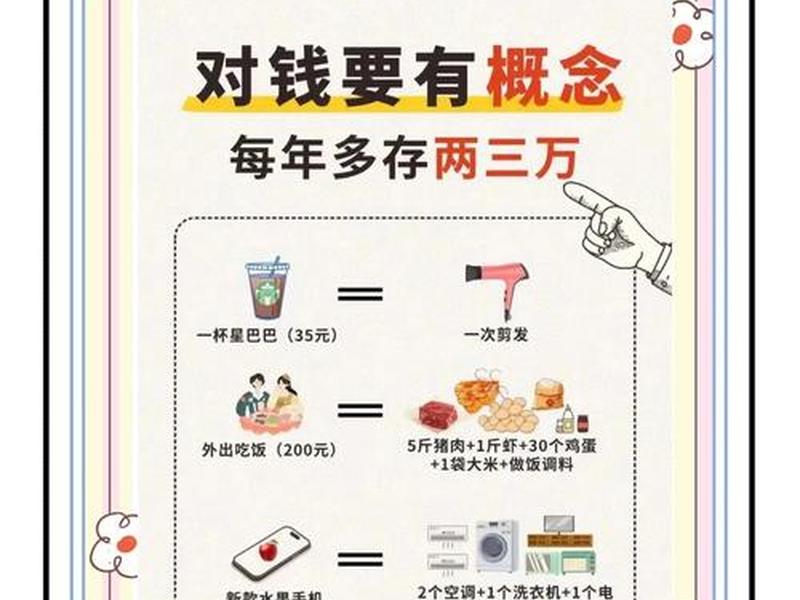
存钱行为本身,就是一种强大的家庭仪式与文化构建。年度家庭财务会议、庆祝达成储蓄目标的小仪式、将部分储蓄用于家族公益活动……这些行为将冰冷的金融活动,注入了情感与意义,塑造着“我们家是如何对待钱”的独特文化。这种文化会代代相传,成为家族精神遗产的一部分。
更为深远的是,合理的家庭储蓄最终会转化为给予下一代的人生助力——教育金、创业启动资金,或是一份应对人生早期风雨的底气。这份传承超越了物质本身,它传递的是一种“我们互相支持,家族是一个命运共同体”的信念。当存钱与爱、责任和传承相连,它便从一项琐碎的家务,升华为构建家庭身份与延续家族故事的崇高行为。
六、关系试金石:财务压力下的情感真相
风平浪静时,家庭关系往往温情脉脉;而真正的考验,常在财务压力来袭时显现。是共同缩衣节食、相互鼓励,还是互相埋怨、推卸责任?是动用储蓄共渡难关后关系更加紧密,还是因资源消耗而产生“谁拖累了谁”的芥蒂?存钱,特别是动用储蓄的时刻,如同一块试金石,检验着家庭关系的抗压性与纯粹性。
许多家庭发现,共同经历一段节俭度日、为共同目标奋斗的时期,反而是关系最紧密、回忆最珍贵的阶段。因为那时,注意力从物质享受转移到了彼此的支持、创意解决问题和简单的快乐上。储蓄的消耗若换来了家庭的团结和共患难的情谊,那么这笔钱便发挥了远超其面值的、无可估量的情感价值。
反之,若因财务压力导致信任崩溃、指责不断,则暴露出关系底层可能存在的裂痕——也许是沟通不畅,也许是责任分配不均,也许是价值观的根本冲突。财务危机成为一个预警信号和修复关系的契机。它迫使家庭去直面问题,学习更健康的冲突解决方式,甚至重新审视家庭的优先级与生活方式。从这个角度看,存钱与用钱的过程,本身就是一场持续的家庭关系修炼。
以上是关于存钱与家庭关系(存钱与家庭关系好吗)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱与家庭关系(存钱与家庭关系好吗);本文链接:https://yszs.weipeng.cc/rj/956054.html。
猜你喜欢
- 存钱与家庭运势关系、存钱与家庭运势关系怎么样 2026-11-01
- 存钱与存款的区别,存钱与存款的区别是什么 2026-11-01
- 存钱与人际关系(存钱与人际关系有关系吗) 2026-11-01
- 存钱与人性的关系 存钱才是一个人最大的底气 2026-11-01
- 存款是什么关系,存款关系是存款人与商业银行之间的什么关系 2026-11-01
- 存入与支出;存入与支出是相反意义的量吗 2026-11-01
- 孔明与鲁肃的关系 孔明与鲁肃的关系是什么 2026-11-01
- 孔明与陆逊关系(孔明与陆逊关系好吗) 2026-11-01
- 孔明与蜀国关系(孔明与蜀国关系图) 2026-11-01
- 孔明与徐庶关系;孔明与徐庶关系如何 2026-11-01