存钱与存款的区别,存钱与存款的区别是什么
-
存钱,与,存款,的,区别,是什么,在,个人,

- 人际关系-自由百科知识生网
- 2026-11-01 20:23
- 自由百科知识网
存钱与存款的区别,存钱与存款的区别是什么 ,对于想学习百科知识的朋友们来说,存钱与存款的区别,存钱与存款的区别是什么是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在个人财务管理的浩瀚海洋中,“存钱”与“存款”是两个看似相近、实则迥异的核心概念。许多人将它们混为一谈,殊不知,这细微的词汇之差,背后隐藏着截然不同的财富逻辑与人生哲学。你是否也曾疑惑,将零钞塞进储钱罐算“存钱”,而将资金放入银行账户叫“存款”,这仅仅是形式的差异吗?绝非如此!本文将为你彻底揭开“存钱”与“存款”之间的神秘面纱,从多个维度深入剖析其本质区别,这不仅是一次概念的澄清,更是一场关于财富认知的升级之旅。理解它们,或许就是你打开稳健财务未来、让资金真正“活”起来的第一把钥匙。
本质内核:行为与结果的哲学分野
“存钱”的核心,是一种行为,一种动作。它强调的是“积攒”这个动态过程,是收入减去支出后,将结余部分留存下来的动作。这个动作可以发生在任何场景:把现金放入钱包夹层、投入实体储钱罐、甚至只是心理上决定“这个月不花这笔钱”。它的焦点在于“积累”的意愿和行为本身,充满了主观能动性。存钱是财富创造的起点,是抵御消费诱惑的意志体现,是一种朴素而原始的财务自律。
而“存款”的核心,是一种状态,一种结果。它指的是已经通过“存钱”行为积累起来,并存放在特定金融机构(主要是银行) 的那笔货币资金。它是一种静态的、可量化的金融资产形态。当你说“我在银行有一笔存款”时,你指的是一个既成事实,一个存在于银行资产负债表上的数字。存款是存钱行为的一个可能归宿,是资金进入正规金融体系的标志。
更深刻地看,存钱是感性的、个人的财务习惯;存款则是理性的、社会化的金融产物。前者关乎自我管理,后者关乎系统参与。
形式载体:无形习惯与有形凭证的碰撞
存钱的形式可以极其多元且非标准化。它可能表现为口袋里的现金余额、家中某个抽屉里的“应急基金”、各类数字支付账户(如微信零钱、支付宝余额)中的留存资金,甚至是投资于非银行体系的其他资产(如黄金、收藏品)以期保值。其载体往往不具备严格的金融契约属性,更多依赖于个人记忆和管理。这种形式的灵活性赋予了存钱高度的便捷性和私密性,但也伴随着丢失、被盗或无形中消耗的风险。
存款的形式则具有高度的标准化和契约性。它的典型载体是银行或正规持牌金融机构提供的储蓄账户、定期存单、存折等。每一笔存款都对应着一份受《储蓄管理条例》等法律法规保护的金融合同,有明确的账号、户名、金额、利率、期限等要素。银行会出具存折、存单或电子凭证,作为客户拥有这笔债权的证明。这种形式上的规范性,赋予了存款安全性、可追溯性和法律保障。
从载体演变看,存钱可能从实物现金走向数字零钱,而存款则从纸质存折走向电子账户。但无论如何演变,存款的“金融契约”内核始终不变。
目的导向:安全囤积与价值成长的路径选择
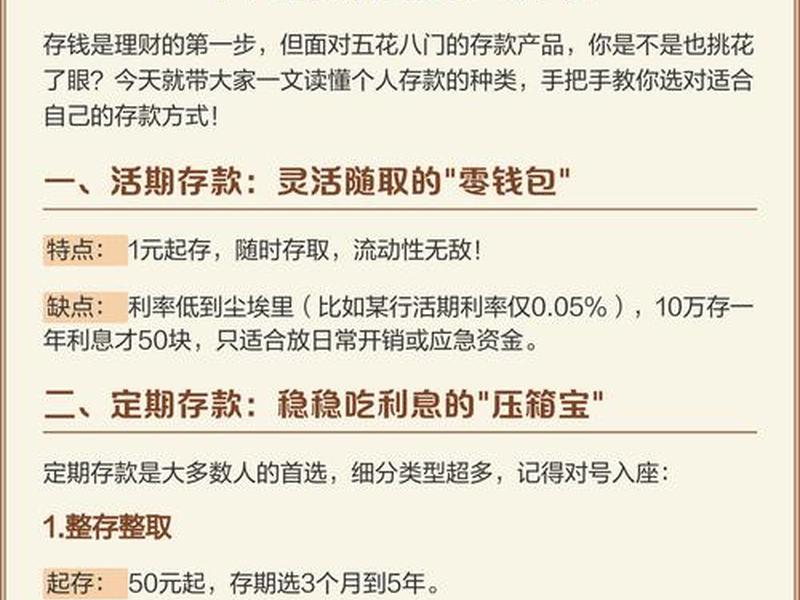
人们存钱的初始目的往往直接而朴素:为了应对未来的不确定性。可能是为了攒钱购买心仪的商品(目标储蓄),可能是为了积累一笔应急资金(预防性储蓄),也可能是没有具体目的的习惯性节俭。其核心动机在于“把钱留下来”,防止其被立即花掉,追求的是资金在时间上的平移,对抗的是当下的消费冲动。安全感,是存钱行为带来的首要心理回报。
存款的目的则在安全基础上,叠加了明确的金融诉求。将钱存入银行,不仅是为了“存放”,更是为了获取利息收入(实现保值或微幅增值),享受银行提供的支付结算、理财关联等服务,并借助银行体系为未来的投资、贷款等金融活动积累信用基础。存款追求的是资金在平移过程中的微量增值和功能附加。它是将“死钱”变为“活钱”的第一步,是参与现代金融体系价值分配的基础方式。
简言之,存钱重在“留住”,存款重在“利用”。前者是防御姿态,后者已包含进攻萌芽。
风险与收益:自我承担与系统托底的差异格局
存钱(尤其是以手持现金或非正规方式留存)的风险完全由个人承担。它面临物理风险(火灾、盗窃、遗失)、通胀侵蚀风险(现金购买力随时间下降)、以及机会成本风险(资金闲置,未能产生任何收益)。其收益(严格说是“好处”)是心理上的安全感和支付灵活性,并无任何物质上的财务回报。这是一种高风险、零财务收益的财富持有方式。
存款的风险-收益结构则由个人与金融系统共同构建。其主要风险是银行信用风险(极端情况下银行倒闭,但通常有存款保险制度保障,如中国50万元内本息全额赔付)和通胀风险(利率可能跑不赢通胀)。而其收益是明确的、合同约定的利息收入。存款还享有国家法律和监管体系的保护,安全性远高于个人存钱。这是一种低风险、低收益但高度安全的财富配置方式。
选择存钱意味着独自面对财富的“风化”,而选择存款则是将财富置于金融体系的“保险柜”并领取微薄“看管费”。
流动性特征:即时支配与规则约束的灵活博弈
存钱(特别是手持现金)通常具有极高的流动性。你可以随时、随地、无需任何手续地动用这笔钱,没有任何限制或成本。这种流动性提供了无与伦比的支付便利和应对突发情况的灵活性,但也正是这种过高的流动性,容易导致资金在非计划内被轻易消耗,不利于长期财务目标的坚持。
存款的流动性则受到规则约束。活期存款流动性高,但收益极低;定期存款收益较高,但流动性受限,提前支取通常只能按活期利率计息,存在收益损失。这种设计实质上是通过流动性约束,来“奖励”储户的长期存放行为,并帮助银行进行期限管理。存款的流动性是结构化的、有条件的,需要在收益与灵活度之间做出权衡。
存钱代表极致的灵活,存款代表规则下的平衡。智慧的资金管理,往往是在两者之间根据生活需要和财务目标进行动态配置。
在现代理财生态中的角色定位
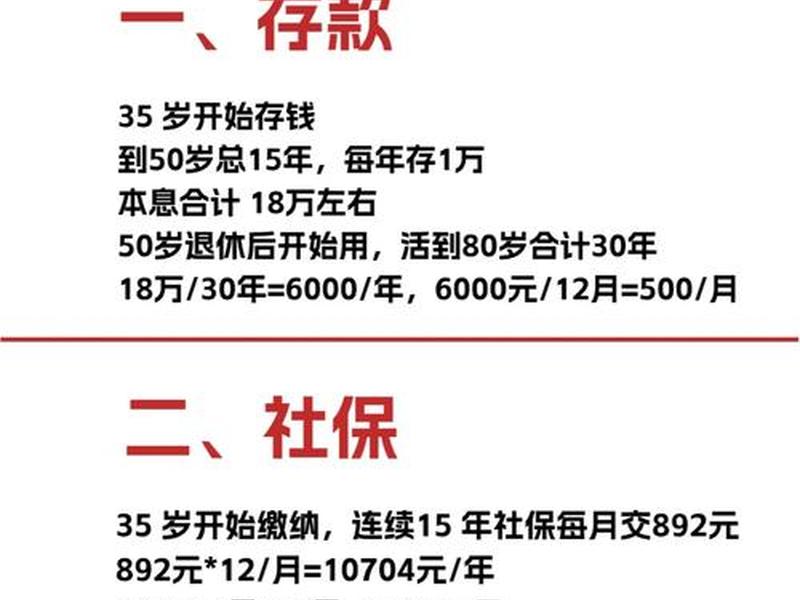
在当代个人财务规划图谱中,“存钱”作为一种基础美德和财务纪律,是财富大厦的基石和起点。它培养节制,积累原始资本。没有存钱的行为,后续的一切财务规划都无从谈起。它是个人与金钱关系的第一课。
而“存款”则是这笔原始资本进入现代金融文明体系的“入港凭证”和“第一站”。它将个人财富纳入国家金融基础设施,获得安全、收益和信用背书。存款不再是终点,而是资金旅程中的一个环节,一个可以通向理财、投资、信贷等更广阔天地的跳板和蓄水池。
健康的财务生命体,始于持续的“存钱”行为,并将行为成果有序地转化为不同期限和目的的“存款”,进而根据风险承受能力,将部分存款进一步配置于其他金融资产。两者一为因,一为果;一为动,一为静;相辅相成,贯穿财富管理的始终。
总结归纳:厘清概念,驾驭财富
“存钱”与“存款”的区别,远非口头表述之异。它是行为与资产、习惯与契约、目的与手段、风险自担与系统托底、灵活无度与规则约束的多重对立统一。存钱是向内求的财务自律,是财富的源泉;存款是向外联的金融参与,是财富的港湾。
理解这一区别,其意义在于让我们超越模糊的“省钱”概念,建立起清晰的财务行动路径:通过强大的意志力执行“存钱”行为,积累原始资金;然后,明智地将这些资金转化为安全、有息的“存款”,完成财富的初步保全和信用奠基;基于存款提供的安全垫和流动性基础,进一步规划更积极的财富增值策略。
别再混淆存钱与存款。从今天起,让你的每一分“存钱”的努力,都能找到最适合它的“存款”归宿,从而在财富的江河中,既保有源头的活水,又构筑起坚固的堤坝,最终奔向财务自由的浩瀚海洋。
以上是关于存钱与存款的区别,存钱与存款的区别是什么的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱与存款的区别,存钱与存款的区别是什么;本文链接:https://yszs.weipeng.cc/rj/956053.html。
猜你喜欢
- 存钱与家庭关系(存钱与家庭关系好吗) 2026-11-01
- 存钱与人际关系(存钱与人际关系有关系吗) 2026-11-01
- 存钱与人性的关系 存钱才是一个人最大的底气 2026-11-01
- 存款维系人际关系 存款维系人际关系的原则 2026-11-01
- 存款是什么关系,存款关系是存款人与商业银行之间的什么关系 2026-11-01
- 存款多的人际关系困扰、存款多的好处 2026-11-01
- 存入与支出;存入与支出是相反意义的量吗 2026-11-01
- 孔明与鲁肃的关系 孔明与鲁肃的关系是什么 2026-11-01
- 孔明与陆逊关系(孔明与陆逊关系好吗) 2026-11-01
- 孔明与蜀国关系(孔明与蜀国关系图) 2026-11-01