存钱与支出 - 存钱算支出吗
-
存钱,与,支出,算,吗,存钱,算,支出,吗,

- 人际关系-自由百科知识生网
- 2026-11-01 20:30
- 自由百科知识网
存钱与支出 - 存钱算支出吗 ,对于想学习百科知识的朋友们来说,存钱与支出 - 存钱算支出吗是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在日常生活中,我们常常将“收入”与“支出”视为财富天平的两端。当我们将目光投向“存钱”这一行为时,一个看似简单却深藏玄机的问题便浮现出来:存钱,究竟算不算一种支出? 这并非一个单纯的会计问题,它触及我们对金钱本质的认知、对财富流动的理解,乃至对生活掌控感的深层心理。本文将带你穿透表象,从多个维度深入剖析“存钱”在个人财务图谱中的真实坐标,揭开其究竟是财富的“沉淀”还是另一种形式的“消耗”之谜。
一、会计视角:现金流出的本质辨析
从最基础的财务会计角度看,“支出”通常指为了获取商品、服务或偿还债务而导致的现金或资产减少。它直接减少了你当下的可支配资源。
而“存钱”,尤其是将现金存入银行、购买理财产品或进行其他投资的行为,在会计分录上,它并不直接记为费用或损失。它更像是资产形式的转换:你的现金资产减少了,但相应地,你的银行存款、金融资产等科目增加了。你的总资产并未因“存钱”这个动作而减少,只是形态发生了变化。
在严格的会计定义下,存钱不属于“支出”。它是一种储蓄或投资,是资产的重新配置。这种冰冷的定义无法涵盖行为背后的全部意义。当我们跳出账簿,从经济机会和人生规划的角度审视,画面便开始变得复杂而生动。
二、机会成本:那扇被悄然关闭的门
经济学中有一个核心概念叫“机会成本”,它指的是为了得到某种东西而所要放弃的另一些东西的最大价值。这正是理解“存钱是否算支出”的关键密钥。
当你决定将1000元存入定期账户时,你表面上是拥有了未来的1000元本金加利息。但你永久地放弃了此刻用这1000元可能换来的其他价值。也许是心仪已久的一门课程,一次开阔眼界的短途旅行,一本启迪思维的书籍,或者一次与挚友的深度聚餐。这些未被满足的消费或投资所能带来的体验、成长、情感联结,就是你这笔存款的“隐性支出”。
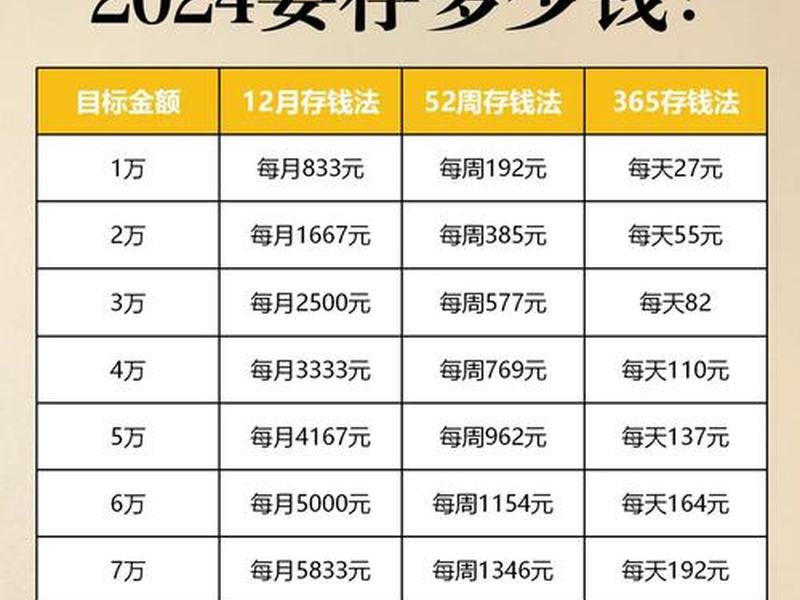
从这个意义上说,每一笔存款都伴随着一次“静默的支付”——你支付了“即时享受的可能性”和“其他投资机遇的入场券”。存钱,因此成为一种对未来的投资,而对当下而言,它确实“支出”了你的选择权。这是一种更为深刻、也常被忽略的财富流动。
三、心理账户:情感与理性的拉锯战
行为经济学家萨勒提出的“心理账户”理论,为我们提供了另一个绝佳的观察窗口。人们会在心理上为金钱建立不同的“账户”,比如生活开支账户、娱乐账户、储蓄账户等,并赋予它们不同的情感价值和消费规则。
对许多人而言,“储蓄账户”里的钱是神圣不可侵犯的,是“未来安全”的化身,动用它会产生强烈的负罪感。而“消费支出”账户里的钱则是为了当下满足。在这种心理设定下,将钱从“可消费”状态划入“储蓄”状态,感觉上就像完成了一次重要的“交付”或“安置”,类似于为一项重要任务支付了成本。这个过程伴随着一种“牺牲感”或“延迟满足的代价感”,在心理体验上,它与“支出”所带来的资源减少感有微妙的重合。
在情感层面,存钱常常被体验为一种“为了长远目标而进行的当下支出”。它消耗了即时的购买力,以换取内心的安宁与对未来的承诺。
四、时间价值:穿越时空的财富兑换
货币具有时间价值。今天的100元,其价值高于一年后的100元,因为它可以立即用于投资或消费,产生新的价值。当你选择存钱(尤其是低息储蓄),你实际上是同意让渡这部分货币的“即时使用权”和“潜在高回报投资机会”,以换取未来的本金安全和微薄利息。
这本质上是一种跨时间的价值交换协议。你将“现在的高价值货币使用权”支出,换取“未来的、确定但价值可能已贬低的货币所有权”。通货膨胀是这场交易中隐形的敌人,它可能悄悄侵蚀你存储价值的购买力。在动态的经济环境中,未能让财富增值的“单纯存钱”,长期看可能意味着购买力的净损失,这何尝不是一种缓慢的、隐性的“支出”呢?它支出的是财富的增值潜力和对抗通胀的能力。
五、目标驱动:为梦想预付的定金
现代理财观强调,储蓄不应是无目的的囤积,而应与具体的人生目标紧密相连,如购房基金、教育金、养老储备、旅行基金等。从这个视角看,每一笔为目标进行的储蓄,都像是为你渴望的未来场景“预付定金”。
你每月雷打不动存入“购房账户”的5000元,不再是模糊的“存钱”,而是清晰地“支出”给了“未来的家”。你在为那个尚未实现的梦想持续支付成本。这个过程赋予了存钱行为以明确的目的性和付出感。它不再是资产形式的简单转换,而是为实现特定目标进行的定期资源拨付,在心理和财务规划上,都具有了“项目性支出”的特性。这种指向性的储蓄,让“存钱”与“支出”在目标实现的路径上达成了统一。
六、系统思维:健康财务生态的循环
最终,我们需要用一个更宏大的系统思维来看待收入、支出与储蓄。一个健康的个人财务系统,不应将三者割裂看待。它们是一个动态循环:收入是水源,支出是维持生命体运转的代谢,而储蓄(及投资)则是构建体能储备、实现生长与进化的关键环节。
在这个系统里,“储蓄”行为更像是将一部分当下资源有意识地从“消费循环”中剥离,注入“成长与保障循环”。它确实减少了即期消费的流量,但这绝非浪费式的“支出”,而是战略性的“资源配置”和“能量转移”。它支出的是当前的消费力,投资的是系统的稳定性、抗风险能力和未来更大的产出能力。真正的财富智慧,不在于争论存钱在字面上是否算支出,而在于能否驾驭这个循环,让每一分钱的流动都服务于你的人生愿景。
“存钱算支出吗?”这个问题本身就像一个精巧的思维透镜。从会计定义上,它不是;但从机会成本、心理体验、时间价值、目标实现和系统运行的角度看,它又确实伴随着各种形式的“支付”与“代价”。存钱,是当下对未来的深情投资,是安全与自由之间的微妙平衡,更是一种充满远见的资源规划艺术。 它或许不算传统账簿上的“支出”,但它无疑是财富旅程中一次至关重要的“价值迁徙”。理解这一点,能让我们超越机械的记账,更深刻、更主动地掌控自己的财富流向,让每一分钱,无论是在消费中绽放,还是在储蓄中沉淀,都流淌出属于自己的生命意义。
以上是关于存钱与支出 - 存钱算支出吗的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱与支出 - 存钱算支出吗;本文链接:https://yszs.weipeng.cc/rj/956058.html。
猜你喜欢
- 存钱与支出的人际关系 - 存钱与支出的人际关系怎么写 2026-11-01
- 存钱与挣钱的关系(存钱与挣钱的关系作文) 2026-11-01
- 存钱与投资(存钱与投资的艺术) 2026-11-01
- 存钱与家庭运势关系、存钱与家庭运势关系怎么样 2026-11-01
- 存钱与家庭关系(存钱与家庭关系好吗) 2026-11-01
- 存钱与存款的区别,存钱与存款的区别是什么 2026-11-01
- 存钱与人际关系(存钱与人际关系有关系吗) 2026-11-01
- 存钱与人性的关系 存钱才是一个人最大的底气 2026-11-01
- 存款是什么关系,存款关系是存款人与商业银行之间的什么关系 2026-11-01
- 存入与支出;存入与支出是相反意义的量吗 2026-11-01