存钱属于支出还是收入(存钱属于支出还是收入呢)
-
存钱,属于,支出,还是,收入,呢,在,个人,财务,

- 人际关系-自由百科知识生网
- 2026-11-01 20:44
- 自由百科知识网
存钱属于支出还是收入(存钱属于支出还是收入呢) ,对于想学习百科知识的朋友们来说,存钱属于支出还是收入(存钱属于支出还是收入呢)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在个人财务的迷雾森林中,一个看似简单的问题却常常让人陷入沉思:存钱,究竟属于支出,还是收入? 这并非一个无聊的文字游戏,而是一个触及财富本质、重塑金钱观的灵魂拷问。表面上看,当我们把从钱包转入储蓄账户,资金似乎“离开”了我们,宛如一次消费;但内心深处,我们又明确知道这笔钱并未消失,它正在为我们构建未来的安全垫,这似乎更像一种“收入”。这种矛盾的体验,恰恰揭示了传统财务思维的盲区。本文将带你穿透表象,从多个维度解剖“存钱”这一行为的双重属性,或许,答案会完全颠覆你的想象。
一、 财务记账视角:冰冷的数字悖论
从最基础的会计学原理切入,我们会立刻撞上一堵墙。在个人或家庭的现金流量表上,“储蓄”通常被归类为“现金流出”——它与支付房租、购买 groceries 并列在支出栏目。这一刻,存钱穿着“支出”的外衣。因为它导致了你当期可支配现金的减少,符合支出的定义:资产的减少或负债的增加。
若切换到资产负债表的视角,景象骤然变幻。存入银行的钱,从“现金”科目转移到了“储蓄”或“存款”科目,它依然是你的资产,甚至可能因利息而缓慢生长。在这里,存钱非但不是消耗,反而是一种资产形式的转换与保全,隐隐透出“收入”积累的属性。这种记账上的分裂,是第一个悖论:同一行为,因观测标尺不同,被赋予了截然相反的标签。
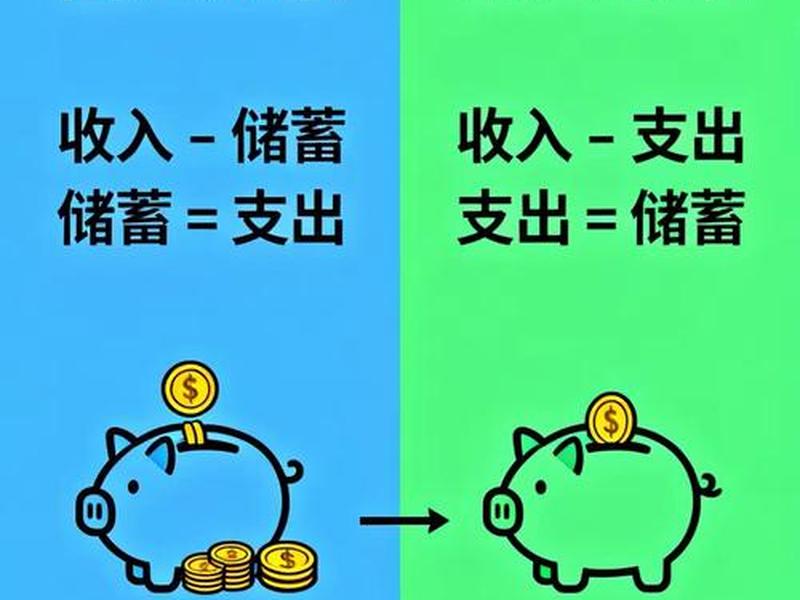
更深入一层,复式记账法要求每一笔交易都有借方和贷方。当你存款时,你的银行存款(资产)增加(借方),同时你的现金(资产)减少(贷方)。整个过程中,你的总资产并未改变,没有产生像工资那样的“收入”,也没有像消费那样形成“费用”。在纯粹的会计语境下,存钱更像是一次资产的内部结构调整,它既不是典型的收入,也不是最终的支出,而是悬停在两者之间的特殊状态。
二、 行为心理感知:感性的认知战争
跳出枯燥的报表,走进我们的内心剧场,感受更为激烈。对许多人而言,存钱的过程伴随着一种清晰的“割舍感”。你必须克制当下的消费欲望,将本可用于享受的钱财“支付”给未来的自己。这种需要意志力、带来短暂“痛感”的行为,在心理体验上无限接近于“支出”。大脑的奖励机制被延迟,即时满足被剥夺,这解释了为何存钱如此艰难。
但奇妙的是,一旦存款成功,尤其是看到账户数字增长时,一种坚实的“获得感”与“安全感”便会油然而生。这种正向情绪反馈——对未来风险的抵御能力提升、目标实现的可能增加——在心理效用上,与获得一笔“收入”带来的喜悦与稳定感异曲同工。我们不是在失去,而是在“获得”安心、希望与选择权。
于是,一场感性的认知战争在脑中打响。短视的“情绪自我”在大喊:这是支出!是牺牲!而远见的“理性自我”则在低语:这是收入!是投资!存钱的本质,或许就是用当下的、可感知的“心理支出”,去兑换未来的、更宝贵的“心理收入”。谁能赢得这场战争,往往决定了一个人的财富轨迹。
三、 机会成本维度:隐形的财富转换
从经济学角度看,每一笔资金的使用都存在“机会成本”。当你选择将1000元存入银行时,你便同时放弃了用这1000元即时消费带来的满足感,或者投资其他项目可能产生的更高回报。这个被放弃的最佳替代选项的价值,就是存钱的“成本”。从这个意义上说,存钱确实意味着一项巨大的、隐形的“支出”——你支出了获取其他可能性的机会。
总有另一面。你为此换来了什么?你换来了资金的绝对安全(在存款保险范围内),换来了微薄但确定的利息,更重要的是,换来了在将来某个关键时刻动用这笔资金的“期权”。这份期权的价值,尤其是在危机时刻,可能远超其账面金额。存钱也可以视为用一种流动性(即时消费或投资的机会),去购买另一种更珍贵的流动性(未来的应急与发展基金)。
这绝非简单的等价交换。智慧的储蓄者,懂得权衡不同时期机会成本的高低。在年轻、投资自己回报率最高时,过度储蓄可能是巨大的机会成本支出;而在经济动荡、前景不明时,增加储蓄则是以最小的机会成本,购买无价的财务稳定。存钱是支出还是收入,在此维度下,答案取决于你对生命周期中机会成本的精准判断。
四、 时间价值魔法:穿越时空的收入流
金钱拥有时间价值。今天的100元,比一年后的100元更“值钱”。当你存钱时,似乎是把更“值钱”的现在货币,锁定成了相对“贬值”的未来货币,这像是一种价值的“支出”或损耗。但别忘了,储蓄工具(尤其是带息储蓄或稳健投资)的核心功能之一,就是对抗这种时间价值的自然损耗,甚至实现增值。
通过利息或投资收益,储蓄行为试图在时间的长河中,让金钱孕育出新的金钱。虽然利率可能跑不赢通胀,但这个过程本身,是在创造一种跨越时间的、衍生性的收入。这笔收入不是来自劳动交换,而是来自你早期资金“种子”的耐心存放。从未来那个时间点回望,当初的存款行为,正是那笔衍生收入的源泉。
更宏观地看,定期储蓄如同构建一条通向未来的、细水长流的收入管道。它可能始于微小的涓滴,但通过时间和复利的放大,最终可能汇聚成足以支撑重要人生选择的资金池。此时的“存钱”,早已超越了当期行为的定性,它是一次次为未来自己“播种收入”的农业活动。你今天的每一次“支出”(存款),都是在为明天的“收入” harvest 埋下伏笔。
五、 财富哲学思辨:定义权的终极博弈
最终,这个问题触及财富的哲学本质:什么是“支出”?什么是“收入”?在消费主义浪潮中,支出往往指向“价值的终结”——金钱换回商品或服务,消费完毕,循环结束。而收入则指向“价值的注入”——通过劳动、资本或资源换取的金钱增量。
存钱,彻底打破了这种二分法。它既不是价值的终结(钱还在),也不直接是价值的注入(非劳动所得)。它是一种价值的储存与迁徙。你将当下创造的价值(收入的一部分),小心翼翼地储存起来,让其穿越时间,服务于未来的价值创造或价值兑现。它更像一个中继站,一个转换器。
执着于将存钱非此即彼地归类为“支出”或“收入”,可能本身就是思维的陷阱。它揭示了我们语言和认知框架在面对复杂财务行为时的局限。或许,我们应该创造一个新的概念来定义它:“价值延期” 或 “时间资产化” 。存钱,是你主动将流动的现金,转化为“时间维度上的资产”的战略行动。它同时具备支付的形态和投资的灵魂,是连接现在与未来、消费与积累的独特桥梁。
以上是关于存钱属于支出还是收入(存钱属于支出还是收入呢)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:存钱属于支出还是收入(存钱属于支出还是收入呢);本文链接:https://yszs.weipeng.cc/rj/956067.html。
猜你喜欢
- 存钱时减少支出的技巧;存钱时减少支出的技巧有哪些 2026-11-01
- 存钱如何避免随意支出、存钱如何避免随意支出呢 2026-11-01
- 存钱和消费你更倾向于哪一种 存钱和消费你更倾向于哪一种行为 2026-11-01
- 存钱后意外支出的应对 出意外银行里面的存款 2026-11-01
- 存钱与运势的关系(存钱与运势的关系是什么) 2026-11-01
- 存钱与花钱的关系(存钱与花钱的关系是什么) 2026-11-01
- 存钱与消费、存钱与消费平衡 2026-11-01
- 存钱与支出的人际关系怎么写 存钱与花钱的关系 2026-11-01
- 存钱与支出的人际关系 - 存钱与支出的人际关系怎么写 2026-11-01
- 存钱与支出 - 存钱算支出吗 2026-11-01