内部审计人际冲突的产生和化解(内部审计人际冲突的产生和化解方法)
-
内部审计,人际,冲突,的,产生,和,化解,方法,在,

- 人际关系-自由百科知识生网
- 2026-10-21 04:19
- 自由百科知识网
内部审计人际冲突的产生和化解(内部审计人际冲突的产生和化解方法) ,对于想学习百科知识的朋友们来说,内部审计人际冲突的产生和化解(内部审计人际冲突的产生和化解方法)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在组织内部,内部审计部门常被视为“监察者”与“预警系统”,其工作触及权力、流程与利益的敏感地带。审计人员与业务部门、管理层乃至被审计对象之间,不可避免地会因立场、认知与目标差异,激荡起人际冲突的暗流与波澜。这些冲突,若放任自流,可能侵蚀审计的独立性、阻碍问题整改、破坏组织协作氛围;但若善加引导与化解,却能成为推动组织治理完善、促进沟通与理解的宝贵契机。本文将深入探秘内部审计人际冲突产生的隐秘根源,并系统性地揭示一套行之有效的化解方法论,旨在为审计人员与管理层提供穿越冲突迷雾的导航图。
冲突根源:角色与立场的错位
内部审计的根本职责是独立、客观的确认与咨询,旨在增加价值并改善组织运营。这一“超然”角色在实践中极易与被审计部门的“执行者”、“当事人”角色产生结构性碰撞。审计人员聚焦于风险、控制与合规,追求程序的严谨与结论的准确;业务部门则更关注效率、业绩与目标的达成。这种天然的视角差异,构成了冲突的底层土壤。
当审计发现指出流程缺陷或控制漏洞时,业务部门可能本能地将其解读为对其工作能力或辛勤付出的否定,甚至视为对其专业领域的“入侵”。审计报告中的专业术语与负面发现,在不恰当的传递下,极易被接收方贴上“挑刺”、“找麻烦”的标签。这种基于角色认知的错位,使得双方在沟通起点上就埋下了误解的种子。
更深层次的冲突,可能源于对“问题归属”的认知分歧。审计方认为是在揭示组织层面的系统风险,而被审计方可能感觉是在追究个人或团队的责任。这种从“对事”到“对人”的感知滑移,会瞬间点燃防御心理与对抗情绪,将简单的业务讨论升级为激烈的人际对峙。
引爆点:沟通失效与期望落差
如果说角色差异是,那么低效或不当的沟通就是最常见的引信。审计过程中,信息不对称是常态。审计人员若未能以清晰、尊重的方式传达审计目标、范围与依据,或在收集证据时显得突兀、强势,便会迅速引发对方的戒备与反感。单向的、居高临下的质问,远比双向的、探讨式的询问更容易激发冲突。
审计时间安排的不合理、频繁且突然的资料调阅请求,会打乱业务部门的正常工作节奏,被视为一种“干扰”与“负担”。审计意见的表述方式至关重要。生硬、绝对化的批评(如“你们严重违反了XX规定”),与基于事实、留有协商空间的描述(如“我们观察到该环节的操作与XX规定存在不一致,这可能引发XX风险”),所带来的反应是天壤之别。
另一个关键引爆点是“期望落差”。管理层可能期望审计提供“亮点”与“肯定”,而审计的核心价值往往在于发现“问题”与“风险”。当审计报告未能满足某些部门或领导对“完美无瑕”的期待时,失望情绪可能转化为对审计工作的质疑与抵触,认为审计“只会报忧不报喜”,破坏了团队士气或部门形象。
化解基石:构建审计情商与共情力
化解冲突,首要在于审计人员自身的软实力升级——构建卓越的“审计情商”。这远超越专业技能,指向一种深刻的理解力、沟通力与影响力。审计人员需具备强大的情绪觉察能力,不仅能管理好自己在高压下的情绪,更能敏锐感知被审计对象的情绪变化,理解其压力源与关切点。
共情力是穿透对立立场的桥梁。审计人员应尝试站在业务部门的角度思考:他们的考核指标是什么?他们面临的最大业务压力何在?审计建议的实施会给他们带来哪些实际困难?通过这种换位思考,审计沟通可以从“你们有问题”转变为“我们共同面对某个挑战”,从而将对抗关系转化为协作关系。
培养谦逊与服务的姿态同样关键。明确传达审计的终极目标是为组织保驾护航、为业务健康发展提供支持,而非单纯地追究责任。使用“我们”、“共同探讨”、“如何改进”等建设性语言,并在审计开始前进行充分的进场沟通,阐明审计的增值意图,能有效降低对方的心理防御,为后续工作铺平道路。
破局关键:流程化冲突管理机制
化解冲突不能仅依赖个人艺术,更需要制度化的流程保障。组织应建立清晰的冲突预警与上报机制。当审计人员在现场感知到冲突苗头升级时,应有明确的路径向审计项目经理或首席审计官汇报,以便及时介入,防止事态恶化。
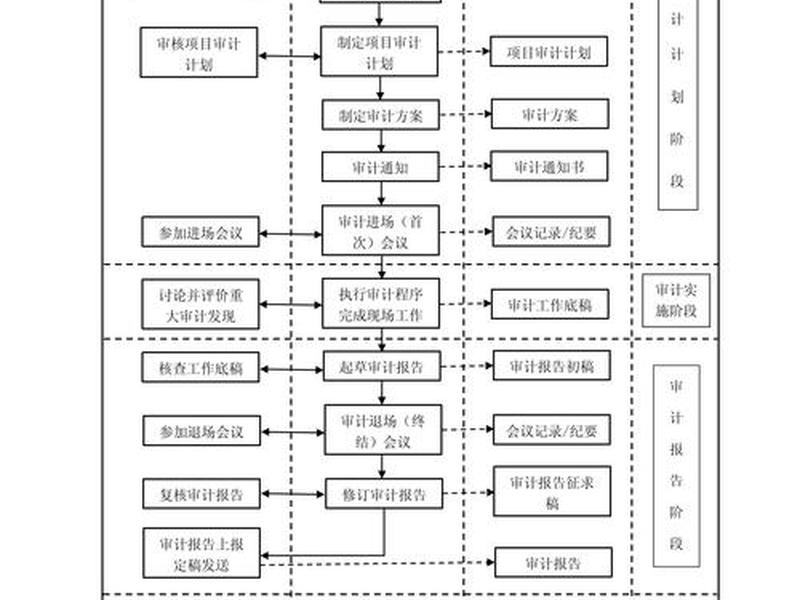
将沟通与反馈环节正式嵌入审计流程至关重要。例如,在审计发现形成初步结论后、正式报告发布前,设立“中期沟通会”或“发现讨论会”。邀请被审计方参与,坦诚出示证据,听取他们的解释与补充信息。这个过程不仅是核对事实,更是给予对方被倾听、被尊重的机会,许多误解可在此阶段消弭。
对于已发生的严重冲突,应有一套中立的调解与仲裁程序。可以引入上级管理层、人力资源部门或独立的第三方,作为协调者,帮助厘清问题本质,聚焦于解决方案而非追究过错。建立审计意见的申诉渠道,允许被审计方在认为审计结论不公时,有路可循,有理可诉,这本身就能极大缓解对立情绪。
终极融合:从合规警察到价值伙伴
化解冲突的最高境界,是彻底重塑内部审计在组织中的形象与关系定位——从令人敬畏的“合规警察”转变为值得信赖的“价值伙伴”。这要求审计工作实现根本性的范式转移。
审计活动应更早、更深入地介入业务流程。从事后检查转向事中咨询、事前预警。在政策制定、系统上线、重大项目规划阶段,审计就以顾问身份提供风险提示与控制建议,帮助业务部门“第一次就把事情做对”。这时,审计成为创造价值的帮手,冲突的土壤自然大幅缩减。
审计报告的输出也应进行价值化改造。不仅揭示问题,更着重分析问题产生的根本原因,并提供切实可行、成本效益兼顾的改进建议。甚至可以考虑在报告中增设“优秀实践分享”栏目,肯定和推广被审计部门好的做法。当业务部门从审计工作中也能获得正向反馈与实质性帮助时,抵触将转化为欢迎。
最终,通过持续的价值输出与关系建设,让组织上下形成一种共识:内部审计是管理层的“眼睛”和“参谋”,是业务部门的“医生”和“教练”,其存在是为了共同守护组织肌体的健康,驱动其迈向卓越。在这种文化氛围中,人际冲突将不再是令人畏惧的危机,而是可被管理、并可能催生更优方案的正常互动过程。
以上是关于内部审计人际冲突的产生和化解(内部审计人际冲突的产生和化解方法)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:内部审计人际冲突的产生和化解(内部审计人际冲突的产生和化解方法);本文链接:https://yszs.weipeng.cc/rj/944344.html。
猜你喜欢
- 内部审计的人际沟通 - 内部审计的人际沟通包括 2026-10-21
- 内部审计人员处理人际关系,内部审计人员处理人际关系的原则 2026-10-21
- 内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法 2026-10-21
- 内部审计人员处理人际关系时 内部审计人员处理人际关系时采用 2026-10-21
- 内部审计人员及时妥善化解人际冲突的方法,内部审计人员及时妥善化解人际冲突的方法有 2026-10-21
- 内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析 2026-10-21
- 内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些) 2026-10-21
- 内部审计中的人际关系,内部审计中的人际关系是指 2026-10-21
- 内部审计中人际关系和沟通技巧,内部审计中人际关系和沟通技巧包括 2026-10-21
- 内部人际关系评价、内部人际关系评价指标包括 2026-10-21