内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法
-
内部,审计人员,处理,人际关系,时,采用,、,在,

- 人际关系-自由百科知识生网
- 2026-10-21 04:17
- 自由百科知识网
内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法 ,对于想学习百科知识的朋友们来说,内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法是一个非常想了解的问题,下面小编就带领大家看看这个问题。
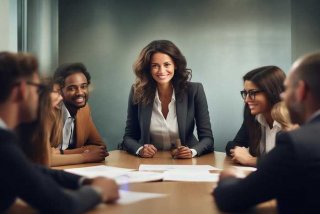
在内部审计的世界里,数字与流程并非工作的全部。审计人员每日穿行于复杂的组织脉络中,其核心挑战往往超越了账目与报表,直指一个更为微妙而关键的领域——人际关系。如何在与被审计单位、管理层乃至同级部门的互动中,既保持审计的独立性与客观性,又能建立信任、获取关键信息、推动问题整改,是一门关乎审计成败的“软实力”艺术。本文将深入剖析内部审计人员在处理人际关系时可以采用的六大核心方法,揭示如何在坚守原则与赢得合作之间找到精妙的平衡点,将人际压力转化为审计推力。
建立信任基石:以专业与真诚破冰
信任是内部审计工作的通行证。审计人员初涉一个部门或项目时,面临的往往是本能的警惕与疏离。打破这层坚冰,不能依靠职权压服,而需依靠专业的素养与真诚的沟通来主动构建信任关系。
审计人员应通过前期充分的准备,展现出对业务流程和行业特点的深刻理解。在首次会议或接触中,用精准的专业提问替代泛泛而谈,能迅速赢得对方的专业尊重。这种尊重是信任的起点,它传递出一个信号:审计方是来发现问题、帮助改进的“专家”,而非吹毛求疵的“警察”。
真诚的沟通态度至关重要。这意味着保持开放的心态,认真倾听被审计方的解释与困难,承认其工作中的合理挑战。避免使用居高临下的审判语气,转而采用“我们共同面对”的协作姿态。例如,在指出问题时,可以探讨其背后的系统原因或资源限制,而非单纯归咎于个人。
恪守保密承诺是信任的底线。审计过程中获取的敏感信息,必须在授权范围内严格保密。当被审计方确信其提供的信息不会被滥用或不当扩散时,他们才更愿意开放核心资料,分享真实情况。这块信任基石一旦夯实,后续的审计程序将事半功倍。
实施共赢沟通:从对抗走向协作
传统观念中,审计与被审计方常被置于对立的两端。卓越的审计人员必须擅长运用共赢沟通术,将对话的焦点从“追究责任”转向“创造价值”,化潜在的对抗为积极的协作。
沟通的起点在于明确共同目标。审计人员应清晰阐述,审计的终极目的与业务部门的绩效提升、风险降低及管理优化在根本上是一致的。在讨论具体发现时,可以将其与部门的核心KPI、管理层的战略关切联系起来,说明问题整改如何能直接或间接地帮助对方更好地达成业务目标。
在沟通策略上,强调事实与影响,而非主观评判。使用“根据数据记录显示……”,“这可能带来的潜在风险是……”等客观陈述,替代“你们做错了……”,“你们不负责任……”等指责性语言。积极识别并肯定被审计单位已有的良好实践与控制措施,使反馈更为平衡,易于接受。
更为关键的是,在提出审计建议阶段,邀请被审计方参与解决方案的设计。通过研讨会、头脑风暴等形式,汲取一线人员的实操智慧,共同制定出既符合控制要求又具备操作可行性的整改措施。这种参与感能让对方从“被动接受者”转变为“主动共建者”,极大提升整改的内生动力与成功率。
驾驭冲突情境:化阻力为前进阶梯
审计工作中,意见分歧、情绪抵触乃至公开冲突难以完全避免。高情商的审计人员不惧怕冲突,而是善于驾驭与转化冲突,将其视为深入挖掘问题根源、促进深度沟通的契机。
当遭遇抵触或质疑时,首要原则是保持冷静与专业,不被情绪牵引。耐心倾听对方的全部观点和情绪宣泄,理解其立场背后的压力、担忧或误解。有时,强烈的抵触恰恰指明了风险最高或最为敏感的领域,是审计需要重点关注的方向。
采用“探究式提问”而非“辩论式反驳”。多问“为什么您会这样看?”“我们能从哪个角度找到共同点?”,引导对话从立场之争转向事实与标准的探讨。将冲突焦点从“人与人的对抗”转移到“问题与标准的对照”上,为理性解决创造空间。
在坚持核心审计原则不动摇的前提下,展现必要的灵活性。对于非原则性的程序、方式或建议表述,可以考虑采纳对方的合理意见进行调整。这种姿态展现了尊重与合作诚意,往往能软化对方的对立态度,为在原则性问题上达成一致铺平道路。每一次成功的冲突化解,都是审计权威与影响力的重要加分。
拓展网络支持:构建多元关系联盟
内部审计绝非孤军奋战。精明的审计人员懂得在组织内外有意识地构建并维护一个广泛而稳固的支持网络。这个关系联盟能在关键时刻提供信息、资源与声援,成为审计工作无形的“增强回路”。
网络构建的基础是日常的非正式互动。积极参与跨部门会议、公司文化活动,与业务骨干、技术专家、法务合规同事建立良好的工作关系。这些关系在日常是信息渠道,在项目需要时则可能成为宝贵的技术支持或协调助力。
尤为重要的是与管理层(特别是审计委员会和高级管理层)建立并保持清晰、定期的沟通渠道。通过高质量的审计报告和精准的口头汇报,持续展示审计工作的价值,将其转化为审计职能的坚定支持者。他们的支持是审计独立性和权威性的最高保障。
也不应忽视与外部同行、行业专家及监管机构的联系。通过交流获取行业最佳实践、新兴风险信息,不仅能提升审计专业水平,还能在应对外部检查或处理复杂问题时获得权威参考。这个多元、立体的支持网络,是审计人员应对复杂人际局面最坚实的后盾。
恪守独立底线:在关系中守护灵魂
无论人际关系技巧如何娴熟,内部审计的独立性与客观性是不可逾越的红色底线。所有的人际互动方法,都必须服务于更有效地履行审计职责,而非削弱或损害这一根本立场。
这意味着审计人员必须时刻保持职业清醒,警惕因熟悉或友好而产生的“同情偏差”或“信任替代程序”。亲密的工作关系不能成为减少必要审计程序的理由。所有的判断和结论,必须基于充分、适当的审计证据,经得起任何第三方的复核与检验。
在形式上与实质上,都需避免可能损害独立性的情形。例如,谨慎接受超出寻常标准的款待,避免介入被审计单位的日常经营管理决策,在涉及亲友所在部门的审计项目中主动申请回避。这些严格的自我要求,正是审计职业声誉的基石。
守护独立底线,并非要将自己变成不近人情的孤岛,而是要在“友善”与“亲密”之间划出清晰界限。可以向业务部门提供咨询建议,但必须明确区分咨询与保证的角色;可以协作解决问题,但必须保持评价职能的终极超然。这份清醒的克制,最终将赢得组织最长久的尊重。
持续自我修炼:情商与专业力共进
处理人际关系的能力并非天生,它源于审计人员持续不断的自我觉察与主动修炼。这是一场将高情商与高专业力融合一体的终身旅程,是审计人员从技术专家迈向值得信赖的业务伙伴的必修课。
自我修炼始于深刻的自我认知。审计人员需要定期反思自己在人际互动中的模式、优势与盲点:是否在压力下容易变得咄咄逼人?是否过于回避冲突而影响了审计深度?通过寻求同事的反馈、进行心理测评或记录关键互动案例,不断增进对自己的理解。
在此基础上,有意识地学习和练习特定的沟通与情商技巧。这包括积极倾听、非暴力沟通、情境领导力、谈判策略等。可以参加相关培训,阅读书籍,或在日常工作中设定具体的改进目标进行实践,例如“在本周的项目中,我将在每次会议前明确沟通目标”。
最终,将人际能力内化为一种稳定的职业素养。使得无论在面对基层员工的困惑、中层管理者的压力,还是高管的战略询问时,都能从容、得体、有效地进行互动,确保审计信息流畅、审计价值彰显。这种由内而外散发出的专业自信与人际智慧,将成为内部审计职能最耀眼的名片,驱动审计工作穿越复杂人际迷雾,直抵提升组织价值的核心彼岸。
以上是关于内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:内部审计人员处理人际关系时采用、内部审计人员处理人际关系时采用什么方法;本文链接:https://yszs.weipeng.cc/rj/944342.html。
猜你喜欢
- 内部审计人员处理人际关系,内部审计人员处理人际关系的原则 2026-10-21
- 内部审计人员处理人际关系时 内部审计人员处理人际关系时采用 2026-10-21
- 内部审计人员及时妥善化解人际冲突的方法,内部审计人员及时妥善化解人际冲突的方法有 2026-10-21
- 内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析 2026-10-21
- 内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些) 2026-10-21
- 内部审计中的人际关系,内部审计中的人际关系是指 2026-10-21
- 内部审计中人际关系和沟通技巧,内部审计中人际关系和沟通技巧包括 2026-10-21
- 内部协调关系用什么来形容 - 内部协调关系用什么来形容呢 2026-10-21
- 内部关系的总结怎么写(内部关系的总结怎么写好) 2026-10-21
- 内部关系沟通技巧、内部关系沟通技巧有哪些 2026-10-21