内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些)
-
内部,审计人员,人际关系,冲突,的,原因,主要,

- 人际关系-自由百科知识生网
- 2026-10-21 04:12
- 自由百科知识网
内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些) ,对于想学习百科知识的朋友们来说,内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些)是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在企业的治理迷宫中,内部审计人员扮演着至关重要的“守门人”与“诊断师”角色。这座看似由专业与理性构筑的堡垒内部,却时常暗流涌动——人际关系冲突如同隐匿的裂缝,悄然侵蚀着审计职能的效力与团队的健康。内部审计人员人际关系冲突的原因主要包括角色定位的模糊与碰撞、利益格局的天然对立、沟通机制的失效与扭曲、个性与价值观的深层差异、组织政治环境的复杂影响,以及资源竞争与压力传导下的必然摩擦。理解这些“冲突基因”,不仅是破解审计团队内部张力的钥匙,更是提升组织治理效能的必修课。
角色模糊与定位碰撞
内部审计人员身负监督、评价与咨询的多重使命,这种复合型角色本身就埋下了冲突的种子。一方面,他们需要作为独立、客观的监督者,对业务流程和内部控制进行审查,这要求他们必须保持一定的距离感和质疑态度。作为旨在增加组织价值的咨询者,他们又需要与被审计部门紧密合作,建立信任,提供建设性意见。这种“警察”与“顾问”双重身份的频繁切换,极易导致角色认知混乱。
当审计人员侧重于监督职能时,被审计对象可能将其视为“找茬者”或“威胁”,从而产生防御、抵触甚至敌对情绪,人际关系从一开始就处于紧张状态。反之,若审计人员过度强调咨询与合作,又可能削弱其独立性与审计的严谨性,引发团队内部关于职业操守的质疑,或导致管理层对其监督力度产生不满。这种根本性的角色张力,是冲突滋生的温床。
更微妙的是,在矩阵式组织结构或跨部门项目中,审计人员的汇报关系可能涉及职能领导(如首席审计官)和业务线领导,双重或多重汇报线会导致指令冲突、优先级排序困难。当不同的上级对审计人员提出相悖的期望时,他们便陷入了“忠诚度分裂”的困境,无论偏向哪一方,都可能引发与另一方的冲突。
利益格局的天然对立
审计活动的本质,决定了其与生俱来的利益对抗性。内部审计的核心目标之一是评估风险、发现控制缺陷或绩效问题,而这直接关联到被审计部门或个人的业绩考核、资源分配甚至个人声誉。审计发现一个重大控制漏洞,可能意味着一个部门负责人管理失职;揭露一项非合规支出,可能影响相关员工的奖金乃至职位。
审计过程常常被感知为一场“零和博弈”——审计人员的“成功”(发现重大问题)可能等同于被审计者的“失败”(暴露失误、受到批评)。这种感知上的利益对立,会本能地激发被审计方的自我保护机制,表现为信息隐藏、沟通不畅、消极配合甚至公开质疑审计程序的公正性,从而升级为人际对抗。
即使在审计团队内部,利益冲突也可能浮现。例如,当审计发现涉及高管或关键部门时,审计人员可能面临来自组织高层的无形压力,要求淡化处理。坚持原则的审计人员与倾向于妥协的成员之间,可能产生严重的价值观与职业判断冲突。这种对“组织忠诚”与“专业忠诚”的不同抉择,会深刻撕裂团队内部的关系。
沟通失效与期望落差
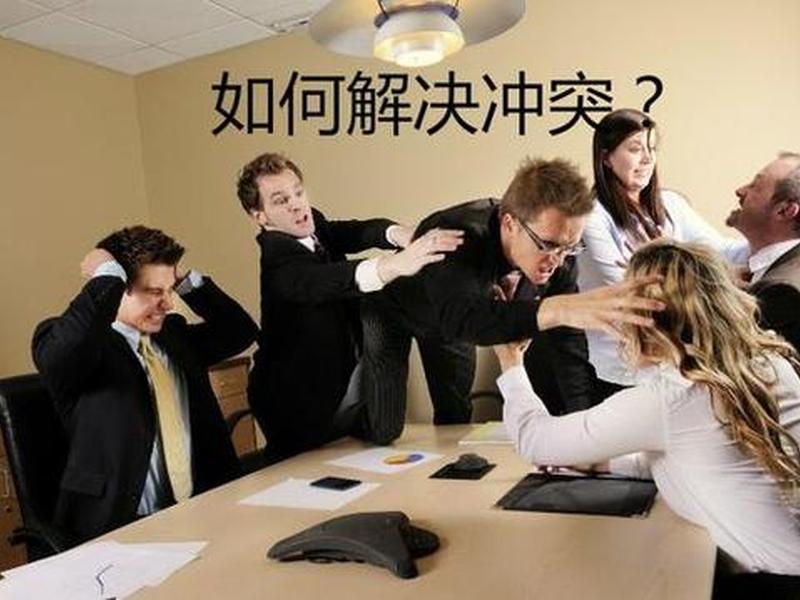
沟通是审计工作的生命线,也是冲突最主要的之一。审计专业语言(如“重要性水平”、“控制缺陷”、“实质性测试”)对于非财务背景的业务人员而言,可能如同天书,容易造成误解。审计报告中使用过于技术化或批判性的措辞,即使本意客观,也可能被解读为傲慢或指责,伤害对方自尊,引发反感。
审计过程中,若缺乏持续、透明的沟通,在被审计方看来,审计就像一场“突然袭击”或“黑箱操作”。审计进场会不充分、审计期间问题反馈不及时、审计结果沟通生硬(如仅通过一份措辞严厉的正式报告),都会极大加剧对方的焦虑和不信任感,将简单的专业分歧转化为激烈的人际矛盾。
巨大的期望落差是冲突的催化剂。管理层可能期望审计部门能“揪出所有问题”并“提供立竿见影的解决方案”,而审计资源有限,只能基于风险进行抽样检查,且其建议的实施取决于业务部门。当审计结果未能满足管理层过高的、或不切实际的期望时,失望情绪可能转化为对审计团队能力的质疑和关系疏远。反之,审计人员若对业务部门的配合程度抱有理想化期待,也容易在工作中产生挫败感和怨气。
个性与价值观的冲突
审计职业吸引了一批注重细节、追求精确、风险厌恶、原则性强的个体,而这种典型的“审计人格”可能与业务部门中更注重创新、速度、灵活性和结果导向的“业务人格”产生天然摩擦。审计人员锱铢必较的查证过程,可能被业务团队视为“死板”、“拖慢进度”;业务人员“先干起来再说”的风格,在审计看来则可能是“鲁莽”、“无视控制”。
团队内部同样存在个性冲突。有的审计员风格激进,喜欢直面问题;有的则倾向柔和,注重关系维护。在审计策略和沟通方式上,不同风格可能互不认可,相互指责对方“过于强硬会破坏关系”或“过于软弱会丧失独立性”。这种基于深层性格和处事哲学的分歧,往往比工作方法之争更难调和。
价值观冲突则更为根本。例如,当面对一项可能违规但能带来巨大商业利益的业务时,审计团队内部可能就“合规绝对优先”还是“在风险可控下支持业务发展”产生激烈争论。对职业道德底线、组织文化认同的不同理解,会导致团队成员之间产生深刻的分裂,这种分裂远超普通的工作分歧,直接动摇合作的基础。
组织政治与权力博弈
内部审计部门在组织架构中的位置,使其不可避免地卷入组织政治。审计工作常常需要触碰“敏感地带”,审查权力部门或关键人物。当审计触及某些“禁区”或利益团体时,可能遭遇或明或暗的阻力、干预甚至报复。审计人员可能被贴上“不懂政治”、“不配合大局”的标签,在晋升、资源获取上受到隐形歧视,这种不公平感是人际关系冲突的重要源头。
审计部门自身的地位和权威并非一成不变。它需要与管理层、董事会审计委员会等持续互动来争取支持和资源。在这个过程中,审计负责人可能需要进行复杂的政治运作。团队内部成员对此的看法可能不一:有人认同这是必要的生存策略,有人则鄙视其为“妥协”和“不纯粹”。关于如何平衡专业独立性与组织政治现实的分歧,会导致团队内部的信任危机。
在一种不健康的组织文化中,例如“报喜不报忧”或“官本位”文化盛行的企业,敢于揭示问题的审计人员可能被孤立、边缘化。这种由大环境施加的“结构性冲突”,迫使审计人员在坚持真理与融入环境之间做出痛苦选择,无论选择哪一边,都难免陷入人际关系的泥潭。
资源竞争与压力传导
审计部门并非活在真空中,它同样面临预算约束、人手紧张、时间紧迫等资源瓶颈。在繁重的审计任务压力下,工作分配不公、强度不均极易引发团队成员间的抱怨和矛盾。例如,资深员工总是承担“油水少”(如常规审计)或“硬骨头”(如棘手调查),而新员工或善于经营者却能得到“亮点”项目,这种感知上的不公平会迅速毒化团队氛围。
巨大的绩效压力也是冲突放大器。无论是来自管理层的“价值证明”压力,还是行业监管趋严带来的合规压力,都会层层传导至每一位审计人员。在高压力下,人的容忍度降低,协作意愿下降,更容易因小事产生摩擦。为了在有限时间内完成任务,审计人员可能简化程序、压缩沟通时间,这又会恶化与被审计方的关系,形成“压力大→沟通差→冲突多→压力更大”的恶性循环。
职业发展路径的狭窄可能引发隐性竞争。审计部门晋升机会有限,同事之间在竞聘关键岗位时,可能从合作关系转变为竞争关系,导致知识共享减少、信息封锁甚至互相拆台。这种由生存和发展焦虑引发的冲突,虽然不那么显性,却对团队凝聚力的破坏是持续而深远的。
以上是关于内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些)的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些);本文链接:https://yszs.weipeng.cc/rj/944338.html。
猜你喜欢
- 内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析 2026-10-21
- 内部审计中的人际关系,内部审计中的人际关系是指 2026-10-21
- 内部审计中人际关系和沟通技巧,内部审计中人际关系和沟通技巧包括 2026-10-21
- 内部协调关系用什么来形容 - 内部协调关系用什么来形容呢 2026-10-21
- 内部关系的总结怎么写(内部关系的总结怎么写好) 2026-10-21
- 内部关系沟通技巧、内部关系沟通技巧有哪些 2026-10-21
- 内部关系方面个人总结(内部关系方面个人总结怎么写) 2026-10-21
- 内部关系圈子文化、内部关系标语 2026-10-21
- 内部关系个人对照检查材料 - 内部关系个人对照检查材料怎么写 2026-10-21
- 内部人际关系评价、内部人际关系评价指标包括 2026-10-21