内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析
-
内部,审计人员,人际关系,冲突,的,原因,在,

- 人际关系-自由百科知识生网
- 2026-10-21 04:14
- 自由百科知识网
内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析 ,对于想学习百科知识的朋友们来说,内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在组织运行的精密齿轮中,内部审计人员扮演着至关重要的“体检医生”与“免疫系统”角色。这份职业的光环之下,却时常暗流涌动——人际关系冲突,如同一张无形的网,困扰着无数审计从业者,不仅消耗个人心力,更可能侵蚀审计的独立性与有效性。这些冲突并非偶然的摩擦,而是植根于审计职能本质、组织权力结构与人性的复杂土壤之中。本文将深入这场“隐形战争”的核心,从多个维度撕裂表象,剖析内部审计人员深陷人际关系泥潭的深层动因,为理解与化解这些矛盾提供一幅清晰的认知地图。
角色定位的天然对立
内部审计人员的核心职责是监督、评价与建议,这一定位本身就嵌入了冲突的基因。他们并非业务的直接建设者,而是站在相对超然的立场上进行审视与评判。这种“裁判”与“运动员”的角色分离,在组织日常互动中极易引发对立情绪。
当审计人员指出控制缺陷或运营风险时,被审计部门或个人可能本能地将其视为对自身工作的否定或挑衅。这种感知上的对立,源于对“审计即找茬”的刻板印象,而非将其理解为共同提升组织免疫力的伙伴。审计建议的提出,无论多么客观委婉,都可能被接收方解读为对其专业能力或责任心的质疑。
更深层次地,这种角色对立还源于价值认知的差异。业务部门通常以业绩、增长和效率为优先导向,而审计部门则必须将合规、风险与控制放在首位。当这两种价值体系在具体事项上碰撞时,冲突便难以避免。审计人员坚守原则的“不近人情”,与业务部门追求结果的“灵活变通”,构成了组织内部永恒的张力来源。
权力博弈与资源争夺
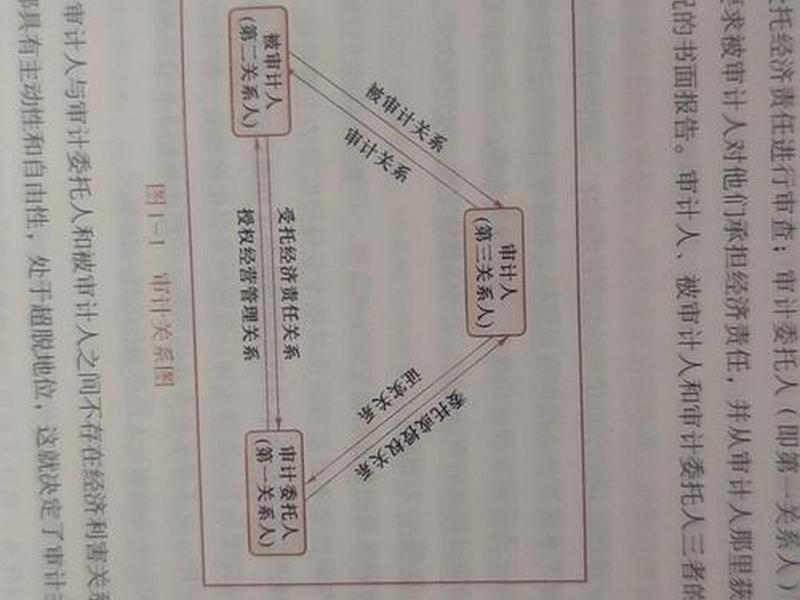
组织本质上是权力与资源的配置系统,审计职能的介入,不可避免地会扰动原有的平衡。审计活动涉及信息获取、流程介入和结果报告,这些行为本身就是在行使一种特殊的监督权力,必然会与业务部门的自主管理权产生微妙的博弈。
审计人员为了获取充分、适当的审计证据,需要调阅资料、询问人员、甚至要求暂停某些流程。这在一定程度上影响了被审计部门的正常运作和资源支配,容易引发对方的抵触与防备,将其视为一种“权力侵扰”。尤其是在审计发现可能影响部门预算、绩效考核或个人晋升时,冲突会迅速升级为激烈的资源保卫战。
审计报告的意见与结论,作为一种“象征性权力”,能够直接影响管理层对特定部门或个人的评价与信任。这份报告的“生杀大权”,使得审计过程成为各方关注的焦点,任何潜在的都可能触发被审计方的激烈反应,他们可能会动用各种人际关系和政治手段来影响审计判断,试图弱化或扭转不利结论。
沟通壁垒与认知偏差
有效沟通是审计工作的生命线,但恰恰也是冲突爆发的重灾区。审计专业语言(如“控制缺陷”、“重大错报风险”)与业务部门的日常语言之间存在鸿沟。专业术语的机械使用,若不加以通俗解释,极易让对方感到被居高临下地评判,产生疏离与反感。
沟通的时机与方式也至关重要。突然的、单方面的质询,而非事先的友好沟通,会让被审计方感到被动和不受尊重。审计过程中如果缺乏持续、透明的信息反馈,只会加深猜忌,让被审计方在信息真空中滋生最坏的想象,将审计人员视为神秘的“监察官”。
更致命的是认知偏差的普遍存在。审计人员可能因“证实偏差”而过于关注寻找问题,忽略整体表现;被审计人员则可能因“自我服务偏差”而将一切批评视为不公。双方都带着自己的“滤镜”看待同一件事,审计人员看到的是“风险点”,业务人员看到的是“辛苦成果被挑剔”,南辕北辙的认知使得共识难以达成,冲突一触即发。
组织文化与政治生态
组织的整体文化是孕育冲突或和谐的温床。在一个崇尚“报喜不报忧”、惩罚过错而非改进系统的“苛责文化”中,审计发现会立刻与个人问责挂钩,迫使被审计方将审计人员视为“敌人”而非“帮手”,从而采取防御甚至对抗姿态。
复杂的办公室政治和部门墙,更是加剧冲突的催化剂。当审计涉及跨部门流程或历史遗留问题时,很容易陷入部门间相互推诿责任的漩涡。审计人员可能在不经意间被卷入派系斗争,成为一方攻击另一方的工具,其独立性与客观性受到严重挑战,人际关系也变得异常敏感和复杂。
如果高层管理层对内部审计的定位模糊,或只是将其视为满足监管要求的“摆设”,那么审计部门的权威性将大打折扣。业务部门会敏锐地察觉到这种轻视,从而更加不配合审计工作。缺乏高层有力支持的审计人员,如同失去后援的先锋,在人际冲突中往往处于弱势地位。
个人特质与压力传导
冲突最终通过具体的个人互动显现,审计人员与被审计人员的个人特质、情绪与压力状态,是冲突能否引爆的“最后一根”。部分审计人员可能过于机械地坚守条文,缺乏换位思考的共情能力与灵活变通的沟通艺术,显得固执而不近人情,激化矛盾。
审计工作本身的高压力——如严苛的 deadline、对审计质量零错误的期待、以及应对多方质疑的心理负荷——可能导致审计人员情绪耗竭,在沟通中失去耐心,表现出焦虑或攻击性。这种负面情绪会迅速传染给互动方,将工作分歧升级为人际摩擦。
被审计方负责人也可能因业绩压力、对审计流程的不理解或个人性格(如防御性强、自尊心过高),而对正常的审计询问产生过度反应。特别是当审计触及其在职期间决策时,很容易触发其心理防御机制,将专业讨论扭曲为对其个人的挑战。
期望落差与价值忽视
冲突往往源于期望与现实的落差。业务部门可能期望审计是“走过场”或提供“免费咨询”,而审计部门必须履行其监督职责,两者对审计结果的期望存在根本不同。当审计报告不是皆大欢喜的“表扬信”时,巨大的心理落差便转化为失望与怨气。
更深层的是价值认同的缺失。审计工作的价值——防患于未然、促进治理完善——往往是长期、隐性的,不像销售业绩那样立竿见影。这种价值的“不可见性”,导致其贡献容易被组织忽视。审计人员感到自身的专业价值未被看见和尊重,而产生职业倦怠与愤懑;业务部门则觉得审计不创造直接效益,是“成本中心”,从而轻视、抵触其工作。
这种双向的价值忽视,造成了情感上的隔阂。审计人员觉得“好心被当驴肝肺”,业务人员觉得“没事找事添麻烦”。双方都感到委屈与不解,关系便在日积月累的误解中逐渐冰冷,为任何一个小小的业务分歧升级为激烈冲突埋下了伏笔。
以上是关于内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:内部审计人员人际关系冲突的原因;内部审计人员人际关系冲突的原因分析;本文链接:https://yszs.weipeng.cc/rj/944339.html。
猜你喜欢
- 内部审计人员及时妥善化解人际冲突的方法,内部审计人员及时妥善化解人际冲突的方法有 2026-10-21
- 内部审计人员人际关系冲突的原因主要包括(内部审计人员人际关系冲突的原因主要包括哪些) 2026-10-21
- 内部审计中的人际关系,内部审计中的人际关系是指 2026-10-21
- 内部审计中人际关系和沟通技巧,内部审计中人际关系和沟通技巧包括 2026-10-21
- 内部协调关系用什么来形容 - 内部协调关系用什么来形容呢 2026-10-21
- 内部关系的总结怎么写(内部关系的总结怎么写好) 2026-10-21
- 内部关系沟通技巧、内部关系沟通技巧有哪些 2026-10-21
- 内部关系方面个人总结(内部关系方面个人总结怎么写) 2026-10-21
- 内部关系圈子文化、内部关系标语 2026-10-21
- 内部关系个人对照检查材料 - 内部关系个人对照检查材料怎么写 2026-10-21