免抵额的账务处理,免抵额的账务处理会计分录
-
免抵,额,的,账务,处理,会计,分录,在,复,杂多,

- 人际关系-自由百科知识生网
- 2026-10-17 06:16
- 自由百科知识网
免抵额的账务处理,免抵额的账务处理会计分录 ,对于想学习百科知识的朋友们来说,免抵额的账务处理,免抵额的账务处理会计分录是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在复杂多变的税务与会计世界里,有一项处理宛如精密的齿轮,悄无声息地影响着企业的现金流与利润表——这便是免抵额的账务处理。对于进出口企业、生产型出口企业而言,深刻理解“免抵额”的来龙去脉及其会计分录的编织逻辑,绝不仅仅是合规的要求,更是挖掘隐藏资金价值、优化税务成本的核心策略。本文将为您层层剥开“免抵额”的神秘面纱,从基本概念到实操分录,进行一场深入的探索,助您在财税管理的迷宫中,找到那把高效运转的钥匙。
一、概念基石:何为免抵额
要驾驭免抵额的账务处理,首先必须夯实地基,透彻理解其本质。免抵额,全称“免抵退税税额”,是我国增值税体系下,针对生产企业出口货物实行“免、抵、退”税办法中的一个关键计算环节。它并非凭空而来,而是内销销项税额与出口进项税额在特定规则下碰撞出的火花。
简单来说,企业采购原材料等支付的进项税额,一部分可以用于抵扣内销产品产生的销项税额。而当期无法被内销销项税额完全“消化”的那部分进项税额,如果源自出口业务,则具备了转化为“免抵额”的资格。这个数额,象征着国家允许企业用本应退还的出口退税,去抵减其应缴纳的城市维护建设税、教育费附加等附加税费。理解这一概念,是后续所有账务处理的逻辑起点。
免抵额扮演着桥梁角色,连接着增值税的“免、抵、退”主流程与附加税费的计算。它不是一个孤立的数字,而是动态税务筹划与会计确认中的核心变量。忽视它,可能导致附加税费计算错误;精通它,则能实现税费成本的精准控制。
二、计算核心:公式推导与理解
精准的账务处理离不开精确的计算。免抵额的计算并非主观估计,而是有严格的公式可循:免抵额 = 免抵退税额
这个过程充满了财务智慧。财务人员需要准确核算当期的进项税额、销项税额,确定期末留抵税额。然后,将计算出的免抵退税额与期末留抵税额进行比对。若期末留抵税额小于等于免抵退税额,则当期应退税额等于期末留抵税额,而免抵额就是免抵退税额与应退税额的差额。这一差额,正是可以用于抵减附加税费的基石。
掌握计算逻辑,胜过死记硬背分录。它让会计人员从被动的记录者,转变为主动的预测与参与者。通过模拟不同业务场景下的计算,企业可以提前规划进销项,优化出口结构,从而影响免抵额的大小,实现整体税负的柔性管理。计算环节的丝毫偏差,都将在会计分录和最终报表中放大,故务必严谨。
三、分录精髓:会计核算全流程
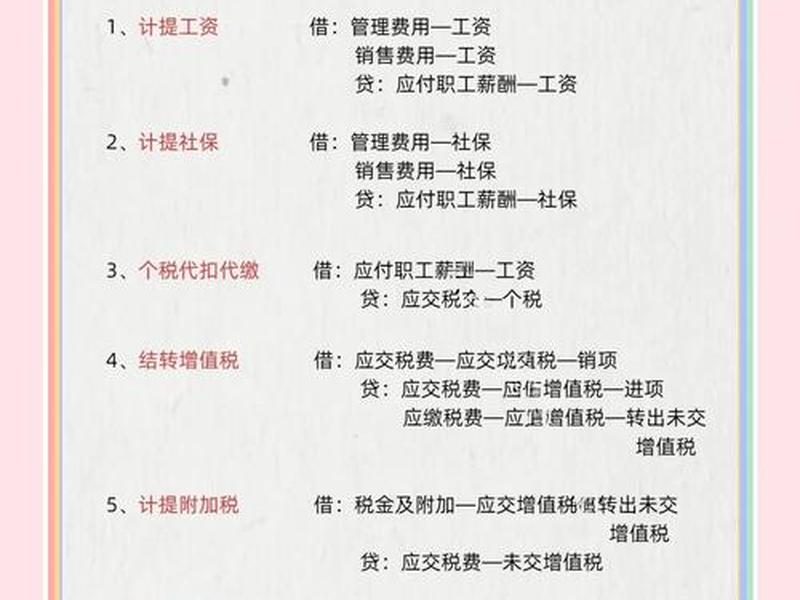
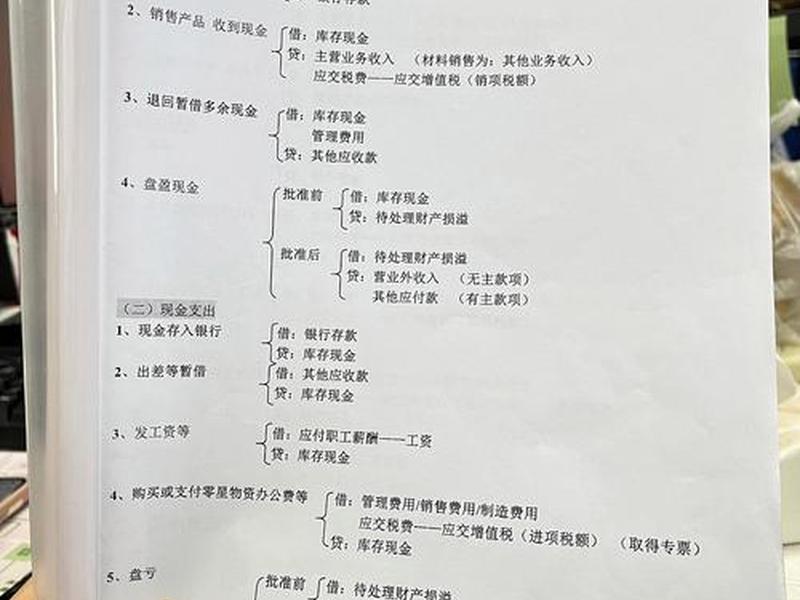
当理论计算落地为会计语言,便是会计分录的舞台。免抵额的账务处理分录,贯穿于月度与年度结算,清晰反映了资金与税务的互动轨迹。核心分录通常围绕“应交税费——应交增值税(出口抵减内销产品应纳税额)”这一科目展开。
在月度终了,企业根据税务机关核准的《生产企业出口货物免、抵、退税申报汇总表》中的“当期免抵税额”,进行会计确认。典型的会计分录为:借记“应交税费——应交增值税(出口抵减内销产品应纳税额)”,贷记“应交税费——应交增值税(出口退税)”。这一分录,标志着免抵额正式进入企业账簿,其抵减附加税费的权利得以确立。
接下来,利用已确认的免抵额计算城市维护建设税和教育费附加时,计税依据需要从实际缴纳的增值税中扣除这部分免抵额。计提附加税费的分录为:借记“税金及附加”,贷记“应交税费——应交城市维护建设税/教育费附加等”。通过这一系列分录,免抵额成功地将增值税的退税权益,转化为实实在在的附加税费节约,体现了税收政策的联动效应。
四、常见误区:实务操作避坑指南
在实践中,围绕免抵额的账务处理布满陷阱,许多企业不慎踏入误区。第一个常见误区是混淆“免抵额”与“应退税额”。两者虽同源,但性质与用途截然不同。应退税额直接形成现金流入,而免抵额是一项抵减权利,不直接带来现金,却减少现金流出。错误混用将导致现金流量表失真。
第二个误区是忽略免抵额对附加税费的抵减作用。部分会计人员在计提城建税、教育费附加时,仍以实际缴纳的增值税全额为计税依据,未能扣除当期免抵额,造成多缴附加税费,无形中增加了企业负担。这往往是因对政策理解不透或内部流程脱节所致。
第三个误区涉及时间性差异的处理。税务机关核准的免抵额数据可能存在时间滞后,企业若机械地按账面数据计提,而不在期末进行必要的账务调整(如通过“其他应收款——应收出口退税”或“应交税费”科目过渡),会导致财务报表期间数据不准确。识别并规避这些误区,是确保账务处理合规、高效的关键。
五、战略价值:超越记账的管理视角
卓越的财务管理者,绝不会将免抵额处理仅视作一项被动的记账任务。它背后蕴藏着巨大的战略价值。从税务筹划角度看,通过对出口订单节奏、原材料采购进项税的安排,可以主动影响当期留抵税额与免抵退税额的关系,从而规划免抵额的产生时点和规模,平滑各期附加税费负担,优化现金流。
从绩效评价角度,准确核算免抵额及其带来的税费节约,能更真实地反映出口业务的盈利水平。将这部分“隐性收益”纳入业务部门的考核,可以更公正地评价出口业务的贡献,激励业务团队。从风险管控角度,规范的免抵额处理是税务稽查的重点关注领域。完善的内部控制流程、清晰的账务轨迹,是企业应对税务检查、防范风险的坚固盾牌。
财务部门应与业务、税务部门紧密协作,建立从业务发生到税务申报、账务处理的闭环管理流程。让免抵额的处理,从后台的会计数字,走向前台的战略决策支持工具,挖掘其管理会计层面的深层价值。
六、未来展望:政策演变与应对
税收政策非一成不变,免抵额相关的法规也处于动态调整之中。近年来,随着增值税改革深化、退税率调整以及金税四期系统上线,对免抵额的核算精度、申报速度和信息一致性提出了更高要求。企业必须保持对政策的持续关注和学习。
例如,全电发票的推广将实现“以票治税”到“以数治税”的跨越,税务机关对进销项数据的获取将更实时、全面。这意味着企业计算免抵额所依赖的数据基础将更为透明,任何计算错误或不当筹划都更容易暴露。国家为稳定外贸,可能优化出口退税流程,缩短退税周期,这也会间接影响免抵额产生的现金流效应。
面对未来,企业应未雨绸缪,升级财务信息系统,确保其能自动抓取数据、准确执行复杂计算,并生成符合要求的账务分录。加强财税人员的专业培训,培养其政策敏感性和业财融合能力,方能在变化中抓住机遇,将免抵额这一财税工具运用得更加娴熟,持续为企业价值护航。
以上是关于免抵额的账务处理,免抵额的账务处理会计分录的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:免抵额的账务处理,免抵额的账务处理会计分录;本文链接:https://yszs.weipeng.cc/rj/940699.html。
猜你喜欢
- 免职人员怎么处理 - 疫情期间免职人员怎么处理 2026-10-17
- 免抵退账务处理实例(免抵退账务处理实例分析) 2026-10-17
- 免抵退账务处理人际关系 - 免抵退账务处理实例 2026-10-17
- 免抵退税的账务处理(免抵退税的账务处理流程) 2026-10-17
- 免抵退的会计处理、免抵退会计处理实例 2026-10-17
- 免抵退的会计分录举例说明、免抵退的会计分录举例说明是什么 2026-10-17
- 免抵退抵国库处理流程、免抵退账务处理流程 2026-10-17
- 免抵退做账,免抵退怎么做账 2026-10-17
- 免抵退会计账务处理及申报怎么做、免抵退会计账务处理及申报怎么做分录 2026-10-17
- 免抵退会计分录实例 免抵退的会计分录举例说明 2026-10-17














