会计八个要素之间的关系,会计八个要素之间的关系是什么
-
会计,八个,要素,之,间的,关系,是什么,在,财政,

- 人际关系-自由百科知识生网
- 2026-10-15 05:29
- 自由百科知识网
会计八个要素之间的关系,会计八个要素之间的关系是什么 ,对于想学习百科知识的朋友们来说,会计八个要素之间的关系,会计八个要素之间的关系是什么是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在财政运行的宏大叙事中,会计如同一位冷静而精确的记录者,用一套严谨的“语言”描绘着公共资金的流动轨迹。这套语言的核心词汇,便是资产、负债、净资产、收入、费用这五大会计要素(注:会计基本准则中,预算会计要素为预算收入、预算支出、预算结余;财务会计要素为资产、负债、净资产、收入、费用。通常讨论其内在关系时,主要指财务会计五要素,并与预算会计三要素联动,共同构成会计的完整框架。为便于深入阐述核心勾稽关系,本文聚焦于财务会计五要素及净资产的核心地位)。它们并非孤立存在的冰冷数字,而是通过一套精密的逻辑相互咬合、动态平衡,共同编织出一幅反映“家底”与“业绩”的全景图。理解这八大要素之间盘根错节又井然有序的关系,不仅是掌握会计精髓的钥匙,更是洞察国家治理能力现代化的一扇窗口。本文将带您深入这座精妙的数字迷宫,揭示其内在的运作奥秘。
逻辑基石:静态恒等式
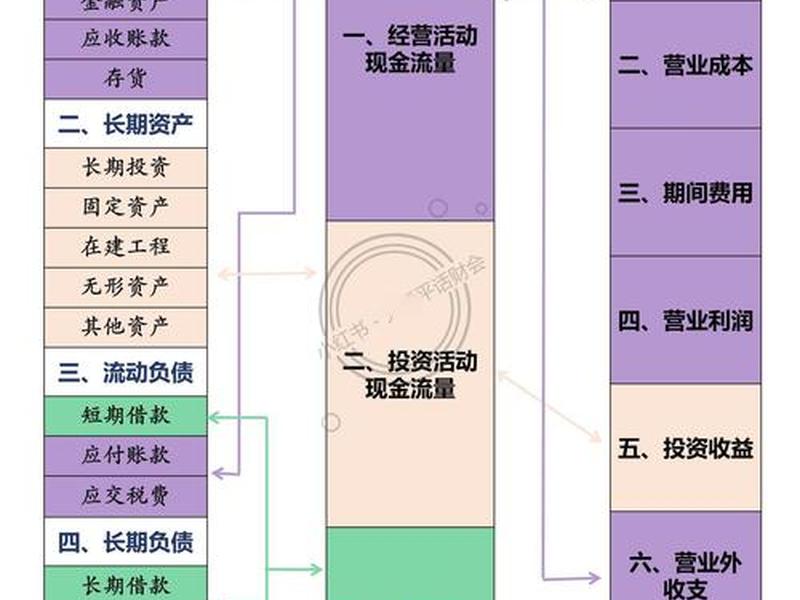
会计关系的基石,建立在“资产=负债+净资产”这一静态恒等式之上。这个公式看似简单,却蕴含着深刻的权力与责任逻辑。
资产,代表拥有或控制的、预期能带来服务潜能或经济利益的经济资源。它是一切活动得以开展的物质基础,从宏伟的市政大楼、四通八达的公路网络,到国库中的现金存款,都是资产的具体形态。负债,则是因过去事项形成的、预期会导致经济资源流出的现时义务,如发行的国债、应付的工程款、对职工的薪酬负债等。它体现了需要履行的未来责任。
而净资产,正是资产减去负债后的剩余部分,它代表了真正拥有的、属于公共所有的净财富。这个恒等式时刻提醒我们,的任何资产,其来源无外乎两类:要么是借来的(形成负债),要么是自身积累或投入的(形成净资产)。三者如同一个天平的两端,任何一项的变动,必然引起其他至少一项的联动变化,以维持等式的永恒平衡。这是所有关系分析的起点。
动态引擎:收入与费用
如果说静态恒等式描绘了某一时点的“财务状况照片”,那么收入与费用的引入,则构成了驱动这张照片变化的“动态引擎”,记录了一段时期内的“运行状况视频”。
收入,是指报告期内导致净资产增加、且与所有者投入无关的经济利益总流入。税收、行政事业性收费、上级补助等,是其主要来源。费用,则是指报告期内导致净资产减少、且与向所有者分配无关的经济利益总流出。人员经费、公共服务成本、基础设施折旧等,均属于费用范畴。
收入与费用的核算遵循权责发生制,其核心关系体现在:当期收入减去当期费用,得到当期盈余。这个盈余,将直接转入净资产中的“累计盈余”项目,从而完成从“动态流量”到“静态存量”的惊险一跃。换言之,收入是净资产的“增肥剂”,费用是净资产的“消耗品”,二者在时间维度上的博弈结果,最终刻画了净资产的增减轨迹,是评价运行绩效的关键。
核心枢纽:净资产的桥梁作用
净资产要素在八大要素中扮演着无可替代的核心枢纽角色。它不仅是静态恒等式的组成部分,更是连接静态财务状况与动态运行成果的桥梁。
在静态层面,净资产是资产与负债博弈后的“净结果”,直观反映了的财务底子厚不厚、偿债风险高不高。在动态层面,净资产通过“累计盈余”科目,吸纳了每一会计期间“收入-费用”的成果。一笔税收收入入库,在增加资产(银行存款)的若未产生即时负债,则直接增加净资产;一笔公共服务费用的发生,在减少资产或增加负债的必然减少净资产。
更深刻的是,净资产内部结构的变化,能揭示财务政策的取向。例如,将结转结余资金调入预算稳定调节基金,是净资产内部项目间的转化,体现了“以丰补歉”的财政管理智慧。净资产犹如一个蓄水池,既承接了历史的积累,也映照着当下的经营,其规模与结构的变化,是解读长期可持续性与短期政策效果的核心密码。
勾稽脉络:全要素联动循环
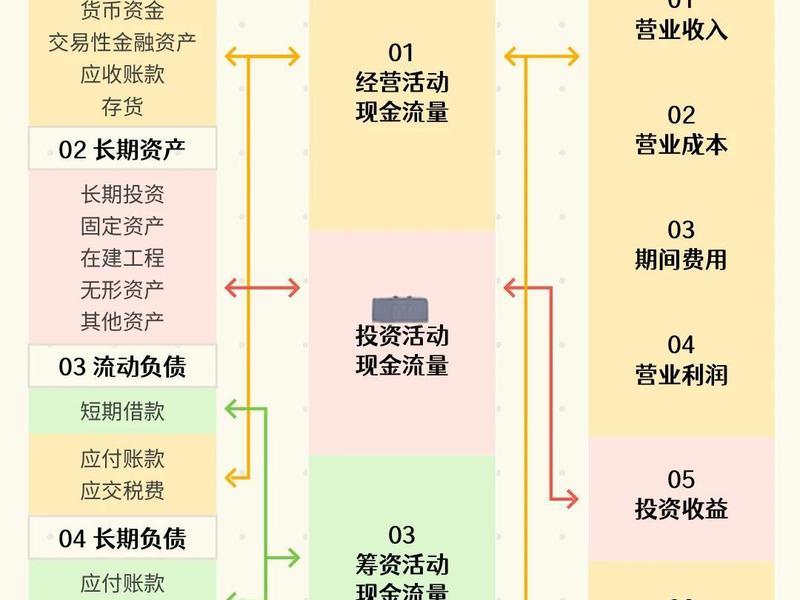
八大要素并非线性排列,而是构成了一个首尾相接、相互激荡的立体联动循环网络。一次完整的经济活动,往往会牵动多个甚至全部要素的神经。
以投资建设一项公共工程为例:通过发行债券融资,导致资产(货币资金)与负债(应付债券)同时增加,净资产不变。随后,支付工程款,资产形态从货币资金转化为在建工程。工程完工结转,资产从在建工程转为固定资产。在此过程中,为偿付债券利息,产生费用(利息支出),同时减少资产(银行存款)或增加负债(应付利息),最终导致净资产减少。而该工程未来提供的公共服务,虽不直接产生市场收入,却通过提升社会效益,间接支撑了未来税基,为长期收入奠定基础。
这个循环清晰地表明,任何决策与行动,都会在会计要素的网状结构中激起涟漪。资产购置可能引发负债,费用发生侵蚀净资产,而提升效能的资产又可能在未来促进收入。理解这一勾稽脉络,意味着能从单纯的记账走向全面的财务影响分析。
制度载体:双体系平行记账
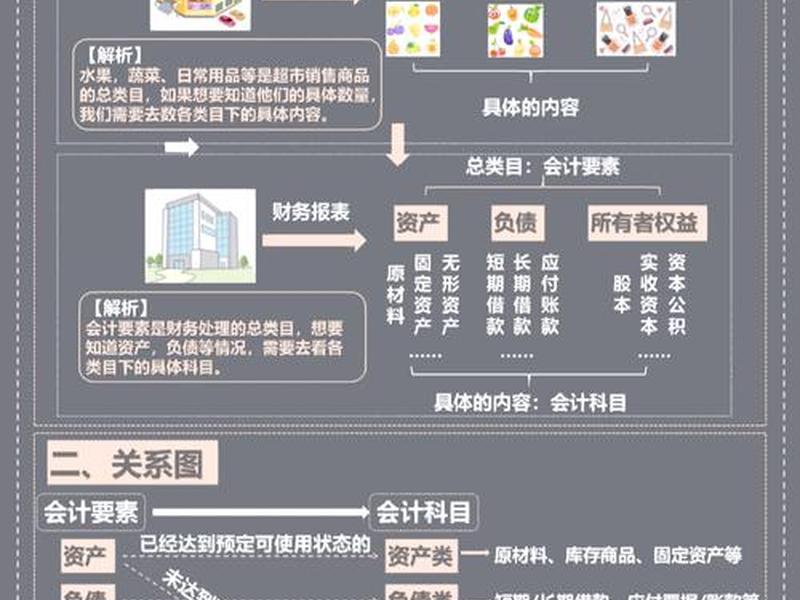
八大要素的复杂关系,通过我国会计特有的“财务会计与预算会计适度分离又相互衔接”的双体系平行记账模式得以完美承载与呈现。这不仅是技术方法,更是理顺要素关系的制度载体。
预算会计要素(预算收入、预算支出、预算结余)主要反映预算执行情况,遵循收付实现制。当一笔财政资金支付人员工资时,预算会计记为“预算支出”,而财务会计则需同时记为“费用”并减少“资产”或增加“负债”。期末,通过编制“本期预算结余与本期盈余差异调节表”,将基于现金流的预算结余,调整为基于权责发生制的本期盈余,从而清晰地揭示出两者差异的原因(如应付未付款、折旧费用等)。
这种平行记账,使得收入/费用与预算收入/预算支出既相互对照又相互补充。它确保了会计既能满足预算合规性管理的需要(钱是否按预算花),又能实现成本绩效评价的功能(钱花得效果如何),让八大要素的关系在财务管理和预算管理两个维度上得到统一、完整的表达。
管理启示:超越数字的治理智慧
深入剖析八大要素之间的关系,其终极价值远超越会计技术本身,它为提升治理效能提供了深刻的量化基础和决策启示。这种关系网络是财政健康度的“诊断仪”。
通过分析“资产”的结构与质量,可以评估公共资源布局的效率;追踪“负债”的规模与期限,能够预警财政风险;观察“净资产”的稳定性与增长趋势,可以判断财务的长期可持续能力;剖析“收入”与“费用”的匹配度,则能评价运行的绩效与成本控制水平。例如,如果费用持续快速增长而收入增长乏力,导致净资产不断被侵蚀,这就亮起了财务可持续性的红灯。
精妙平衡的要素关系,指向的是一个高效、负责、透明、可持续的现代。它要求决策者不仅关注现金的收付,更要关注资源的总量、债务的风险、服务的成本与长期资产的效益,推动从“核算型”会计向“管理型”、“决策支持型”会计深刻转型。
以上是关于会计八个要素之间的关系,会计八个要素之间的关系是什么的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计八个要素之间的关系,会计八个要素之间的关系是什么;本文链接:https://yszs.weipeng.cc/rj/938779.html。
猜你喜欢
- 会计关系,会计关系调转需要什么手续 2026-10-15
- 会计借贷关系 会计科目借贷关系 2026-10-15
- 会计人际环境分析;会计人际环境分析报告 2026-10-15
- 会计人际关系;会计人际关系论文 2026-10-15
- 会计人际关系论文 - 会计人际关系论文范文 2026-10-15
- 会计人际关系沟通能力 会计人际关系沟通能力培养 2026-10-15
- 会计人际关系案例分析,会计人际关系案例分析题 2026-10-15
- 会计人际关系情景剧新会计与老会计,与会计相关的情景剧 2026-10-15
- 会计人际关系与沟通技巧,会计人际关系与沟通技巧研究 2026-10-15
- 会计人际关系ppt 会计人际关系情景剧新会计与老会计 2026-10-15














