会计借贷关系 会计科目借贷关系
-
会计,借贷,关系,科目,在,公众,眼中,财政,或,

- 人际关系-自由百科知识生网
- 2026-10-15 05:27
- 自由百科知识网
会计借贷关系 会计科目借贷关系 ,对于想学习百科知识的朋友们来说,会计借贷关系 会计科目借贷关系是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在公众眼中,财政或许是一本厚重而晦涩的账本,充斥着复杂的数字与术语。这本账本的核心运转机制——会计借贷关系及其背后的会计科目体系,却如同一把精密的钥匙,悄然解锁着国家资源流动、公共服务供给与财政可持续性的全部秘密。它不仅是财务人员的技术准则,更是公众理解“钱袋子”如何收、如何支、如何管理的。本文将带您深入这座看似枯燥实则充满逻辑之美的规则殿堂,从多个维度细致拆解会计借贷关系的核心要义,探寻科目设置背后蕴含的财政管理智慧。
一、 基石:复式记账法的灵魂嵌入
会计借贷关系的根本,源于复式记账法这一历经数百年淬炼的会计基石。每一笔经济业务的发生,都必须同时在两个或两个以上相互关联的科目中进行等额记录,一方记“借”,另一方必记“贷”。
这种“有借必有贷,借贷必相等”的铁律,在场景中被赋予了特殊的公共责任内涵。当一笔税收收入入库时,它不仅仅意味着“银行存款”的增加(借方),更同步标志着“税收收入”这一履行公共服务对价权利的实现(贷方)。借贷之间,精准刻画了资源流入与权力义务发生的同步性。
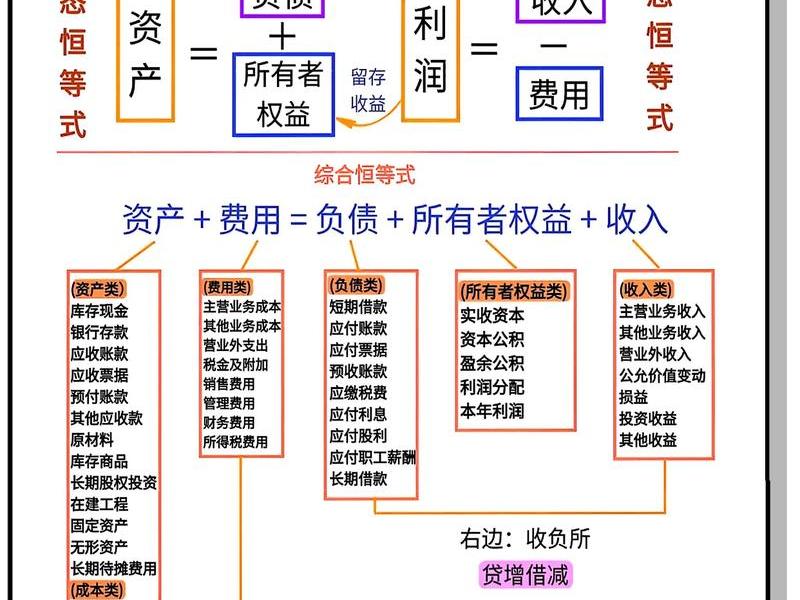
它从根本上确保了财务记录的完整性与平衡性,如同给财政资金的流动安装了双向追踪器。任何试图掩盖或扭曲财政事实的行为,都会在这套严密的勾稽关系面前露出破绽,从而为预防腐败、提升财政透明度构筑了第一道坚固防线。
二、 脉络:预算与财务的双重维度
我国会计体系独具特色地构建了预算会计与财务会计适度分离又相互衔接的双重脉络,借贷关系在此间穿梭联动,编织出完整的财政管理图谱。
在预算会计维度,借贷关系聚焦于“钱从预算中来,到预算中去”。科目如“财政拨款预算收入”、“行政支出”等,其借贷记录严格反映预算的执行过程,确保活动不偏离人大批准的预算轨道。一笔预算资金的支付,在借方记录支出发生,在贷方记录资金减少,实时监控预算消耗,强化预算刚性约束。
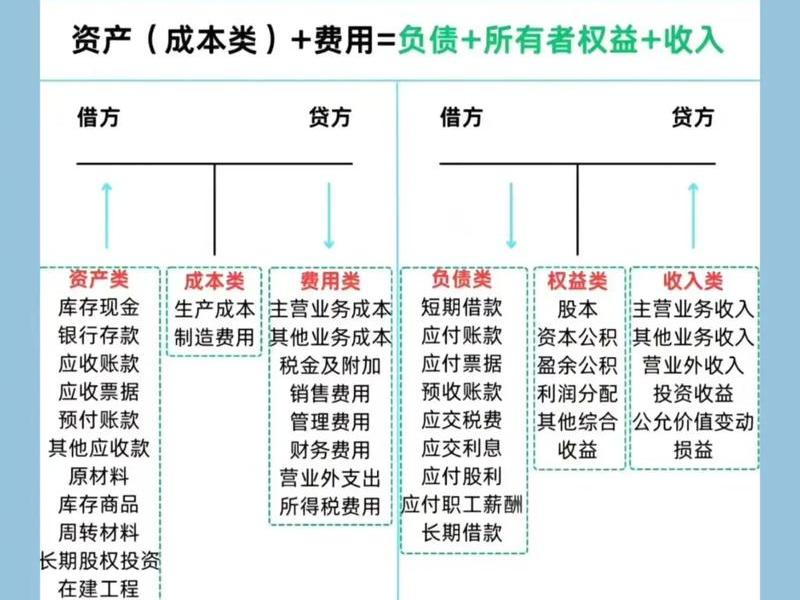
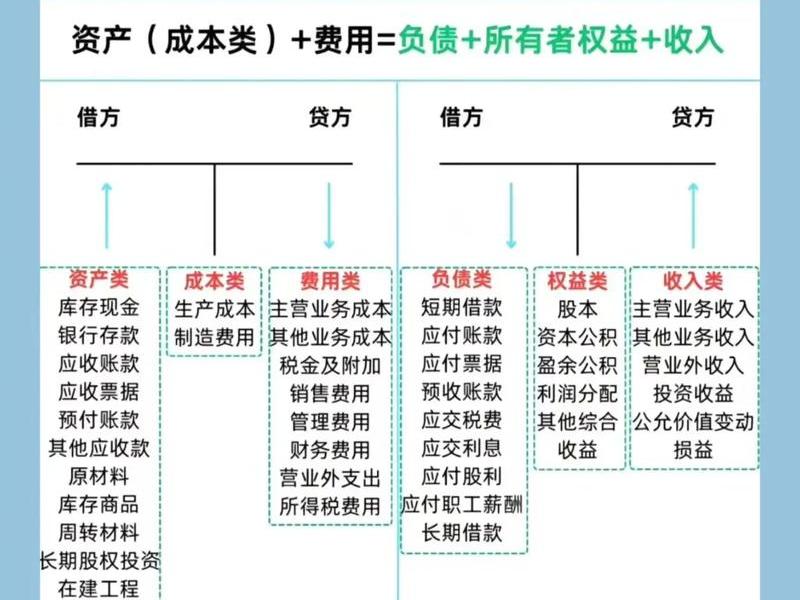
在财务会计维度,借贷关系则扩展至的整体“家底”。资产、负债、净资产、收入、费用等要素被纳入核算。购置固定资产,不仅涉及资金减少,更需在借方确认资产增加,全面反映资源存量与变动。双维度的借贷记录,如同同时使用“流量计”和“存量表”,既能监控现金流,又能摸清资产底数。
三、 核心:净资产变动的终极反映
会计的所有借贷活动,其最终落脚点在于净资产的变动。净资产,即总资产减去总负债后的余额,代表了真正拥有的、可用于提供公共服务的资源净值。
收入类科目的贷方发生额,在结转后最终增加净资产;费用类科目的借方发生额,则在结转后减少净资产。日常繁杂的收支借贷,经由一系列会计程序,最终汇集成净资产的增减,简洁而深刻地揭示了财政健康状况的长期趋势。
例如,一项重大的基础设施投资,在当期可能表现为巨额资本性支出(借方费用增加),但同时形成了宝贵的公共资产(借方资产增加)。借贷记录清晰展示了资源形态的转换,以及对净资产结构的复杂影响。理解借贷关系如何驱动净资产变动,是评估财政可持续性与政策长期成本的关键。
四、 关键:特定业务的借贷逻辑迷宫
经济活动具有独特性,其借贷处理也形成了若干关键逻辑迷宫。预算结转结余的核算便是一例。年末,预算收入与预算支出的借贷差额,通过专门科目结转,清晰区分“可继续使用的钱”与“预算执行完毕的钱”,这一借贷过程直接关系到下一年度预算资源的起点。
“双分录” 核算则是另一典型。对于同时涉及预算资金支付和实物资产形成的业务,如以财政直接支付方式购入固定资产,需要在预算会计中做一笔支出分录(借:行政支出,贷:财政拨款预算收入),同时在财务会计中做资产入账分录(借:固定资产,贷:财政拨款收入)。借贷关系在两类会计中平行展开,精准同步反映同一经济实质的两个侧面。
债务的发行与偿还、PPP项目中方的角色确认等复杂业务,其借贷路径设计都极具挑战性,体现了会计准则制定者在忠实反映经济实质与满足管理需求之间的精巧平衡。
五、 演进:权责发生制改革的纵深推进
传统会计以收付实现制为主,借贷关系主要围绕现金流入流出展开。随着会计改革的深入推进,特别是财务会计层面广泛引入权责发生制,借贷关系的时空维度被极大拓展。
在权责发生制下,收入与费用的确认不再以现金收付为准绳,而是以权利的形成和义务的发生为依据。这意味着,一笔赊购业务发生时,即使尚未付款,也需在借方确认资产或费用增加,在贷方确认负债增加。借贷记录提前捕捉了未来的支付义务,更真实地反映了成本与业绩的期间配比。
这场深刻的变革,使得会计借贷关系从“现金流水账”升级为“资源责任账”,能更早预警财政风险(如隐形债务),更准计量行政成本(如固定资产折旧),为绩效管理、信用评级提供了远较以往坚实的数据基础。
六、 价值:超越核算的管理与决策支持
会计借贷关系及其科目体系的终极价值,远不止于做出正确的会计分录。它是财政透明度的基石。清晰、标准化的借贷记录,是编制综合财务报告的数据源泉,公众借此可以读懂的资产负债表、运营表,实现有效的社会监督。
它是科学决策的仪表盘。通过分析不同科目借贷方发生额的趋势与结构,管理者可以识别资金使用效率的洼地、评估公共项目的成本效益、预测未来的财政压力,从而优化资源配置,提升治理效能。
它更是国家治理现代化的重要组成部分。一套健全、与国际公共部门会计准则趋同的借贷规则体系,有助于提升我国财政信息的国际可比性,增强国际社会对我国经济治理能力的信心,在全球经济协作中赢得更多主动。
以上是关于会计借贷关系 会计科目借贷关系的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计借贷关系 会计科目借贷关系;本文链接:https://yszs.weipeng.cc/rj/938778.html。
猜你喜欢
- 会计八个要素之间的关系,会计八个要素之间的关系是什么 2026-10-15
- 会计人际环境分析;会计人际环境分析报告 2026-10-15
- 会计人际关系;会计人际关系论文 2026-10-15
- 会计人际关系论文 - 会计人际关系论文范文 2026-10-15
- 会计人际关系沟通能力 会计人际关系沟通能力培养 2026-10-15
- 会计人际关系案例分析,会计人际关系案例分析题 2026-10-15
- 会计人际关系情景剧新会计与老会计,与会计相关的情景剧 2026-10-15
- 会计人际关系与沟通技巧,会计人际关系与沟通技巧研究 2026-10-15
- 会计人际关系ppt 会计人际关系情景剧新会计与老会计 2026-10-15
- 会计人际交往能力 会计人际交往能力培养 2026-10-15














