会计人际关系案例分析,会计人际关系案例分析题
-
会计,人际关系,案例分析,题,在,会计,的,严谨,

- 人际关系-自由百科知识生网
- 2026-10-15 05:17
- 自由百科知识网
会计人际关系案例分析,会计人际关系案例分析题 ,对于想学习百科知识的朋友们来说,会计人际关系案例分析,会计人际关系案例分析题是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在会计的严谨世界里,数字与报表构建了工作的骨架,而人际关系则是贯穿其中的血脉与神经。它并非简单的“人情世故”,而是关乎财政资金安全、政策执行效率乃至公信力的关键软实力。会计人际关系案例分析,正是剥开日常工作的表象,深入探究那些在准则与制度边缘、在协作与分歧之间、在原则与情面之上发生的真实挑战。每一个案例都是一面镜子,映照出专业素养、沟通艺术与底线智慧的复杂交织。本文将通过多个维度的深度剖析,为您揭开会计人际关系案例分析题背后的核心逻辑与破局之道,助您在复杂的职场生态中游刃有余。
跨部门协作:当财务语言遭遇业务思维
会计工作绝非孤岛。预算编制、费用报销、项目审计……几乎每一项核心工作都需要与业务部门频繁互动。财务的“准则语言”与业务的“结果导向”思维之间,天然存在理解鸿沟。一个典型的案例是,当业务部门为推进重点项目急需支付一笔款项,但其报销凭证不完全符合会计制度要求时,矛盾便产生了。
会计人员若生硬地以“不符合规定”回绝,可能被指责为“死板”、“阻碍发展”;若一味迁就,则可能埋下审计风险,违背职业操守。高超的人际处理能力显得至关重要。优秀的会计不会简单地做“制度的守门人”,而是成为“业务的翻译官”和“风险的预警员”。他们需要主动沟通,耐心解释制度规定的初衷——并非刁难,而是为了确保资金安全、流程规范,最终保障项目本身健康运行。
更深层次的智慧在于,提供建设性解决方案。例如,协助业务部门补充关键材料,或说明在现有制度框架下有哪些合规的变通路径。这种基于专业和善意的沟通,能将对抗关系转化为协作关系,让业务部门理解财务管控的价值,从而赢得尊重与信任,为后续工作铺平道路。
内部团队磨合:新老交织与职责边界
会计部门内部同样暗流涌动。经验丰富的老会计可能习惯于传统工作方法,对新的会计制度或财务软件适应较慢;而年轻的新人虽充满干劲,却可能因对单位历史沿革、隐性规则不熟悉而处处碰壁。更微妙的是,当工作出现差错或任务紧急时,职责的边界容易变得模糊,相互推诿或过度承担都可能引发人际关系危机。
案例分析中常出现这样的场景:一位老同事因家庭负担重,时常将本属于自己的复杂报表工作推给热心肠的年轻骨干,导致后者不堪重负,最终影响整体工作质量。处理此类问题,绝非简单的“帮或不帮”。核心在于建立清晰、公正的职责分工与互助文化。年轻骨干需要学会在保持友善的进行有效的时间管理和沟通,适时表明自己的工作负荷,引导老同事共同寻求上级协调资源或调整分工。
作为团队管理者或资深成员,有责任营造学习型氛围。鼓励老同事分享宝贵的实务经验,同时支持年轻人引入高效的新工具、新思路。通过定期业务交流、交叉复核等方式,促进知识共享与相互理解,将代际与能力差异转化为团队互补的优势,而非冲突的源头。
面对审计监督:从被动受检到主动共建
审计部门在会计人员眼中,常常被视为“挑刺者”。紧张、防备甚至抵触的情绪,在审计进驻期间并不少见。相关案例显示,这种对立情绪往往源于沟通不畅与前期工作疏漏。例如,审计人员发现某笔财政拨款结转结余数据存在疑点,若会计人员前期资料准备杂乱,回答支支吾吾,极易加深审计方的疑虑,认为可能存在管理混乱甚至更深层次问题。
事实上,审计与会计的目标在根本上是一致的:保障财政资金安全、规范、高效使用。转变心态是关键。会计人员应将审计视为一次难得的“免费体检”和“专家会诊”。在审计开始前,主动开展自查自纠,按规范整理好所有账册、凭证、合同及审批文件,做到心中有数。
审计过程中,保持开放、配合、尊重的态度至关重要。对于审计提出的疑问,应如实、清晰地进行解释说明,依据会计准则和制度文件进行沟通。即使面对尖锐问题,也应保持专业冷静,避免情绪化争执。对于审计指出的确实存在的问题,应虚心接受,立即探讨整改方案,并及时反馈整改结果。这种积极主动的姿态,能将审计关系从“猫鼠游戏”转变为“同盟合作”,共同提升单位财务管理水平。
原则与亲情:当私人关系碰撞职业红线
这是会计人际关系中最具考验性的领域。亲戚朋友或许认为你“在财政局/单位管账”,行个方便查询个信息、提前拨付一笔款项、或对某些不合规票据“睁只眼闭只眼”是举手之劳。相关面试题与真实案例反复触及这一痛点:一边是血脉亲情或多年友情,另一边是铁一般的财经纪律和职业道德。
处理这类问题,任何妥协和侥幸都是万丈深渊。核心策略是“坚持原则,情理兼顾”。直接、生硬地拒绝可能伤害感情,但模棱两可、拖延应付则可能让对方抱有幻想,甚至引火烧身。需要理解对方诉求背后的真实原因,表达对亲友处境的关心。紧接着,必须清晰、坚定地说明自身工作的性质、相关信息的保密性、资金支付的严格程序以及违规操作将带来的严重后果(包括对个人职业生涯的毁灭性打击)。
更重要的是,在关上一扇“后门”的尝试为其打开一扇“前门”。例如,可以耐心告知其正规的办理流程和渠道,或在不违反原则的前提下,提供一些政策咨询和建议。通过真诚的沟通,让亲友理解你的困境并非出于冷漠,而是对彼此真正的保护。久而久之,你坚守原则的形象反而会赢得更深的信任与尊重。
上下级沟通:承接压力与有效反馈
来自上级领导的压力,是会计日常工作中的常态。领导可能出于宏观考虑,要求短时间内完成一项复杂的专项财务分析;或是对某个会计处理方式提出不同于准则的个人理解。盲目服从或直接顶撞,都是不明智的。
案例分析揭示,有效的上下级沟通建立在充分准备与换位思考之上。当接到近乎“不可能完成的任务”时,首先应冷静评估,梳理现有工作优先级与所需资源。然后,带着具体的方案(而非单纯的困难)去汇报:向领导清晰展示当前工作负荷,完成新任务所需的时间、人手或数据支持,并提出几种可行的调整建议(如延期、增援、分阶段提交等)。这体现了你的全局观和解决问题的主动性。
当与领导在专业判断上出现分歧时,尊重权威是前提,但专业坚守是底线。可以选择在私下场合,以请教、探讨的方式,提供详细的准则依据、类似案例的处理方式以及不同选择可能带来的后果,供领导决策参考。沟通时着眼于“如何更好地达成工作目标”和“防范潜在风险”,而非单纯论证“谁对谁错”。这样既维护了领导的权威,也履行了专业人员的建议职责。
应对工作失误:危机中的信任修复
人非圣贤,孰能无过。会计工作中,数据差错、流程疏漏、报告延误等问题一旦发生,如何应对处理,直接关系到个人信誉与团队信任。掩饰、推诿是最糟糕的选择,它们会让小错酿成大祸。
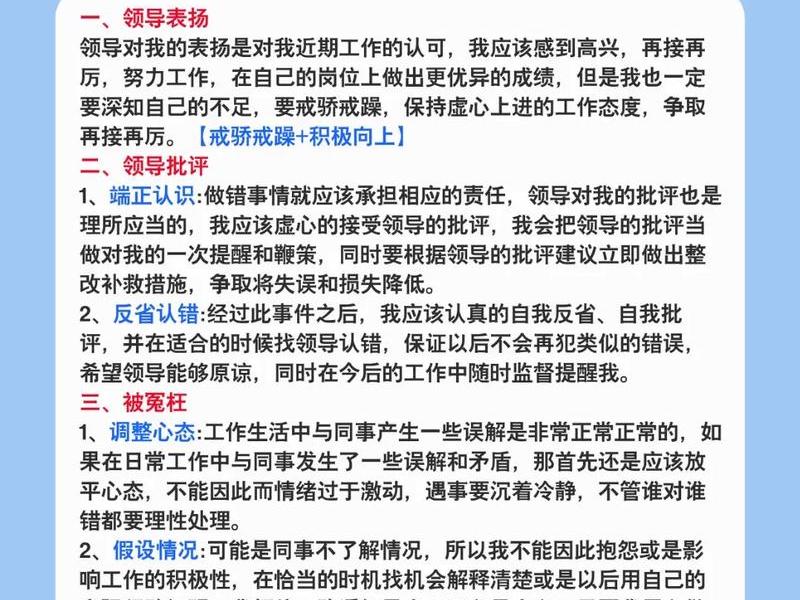
典型案例表明,面对失误,第一时间主动承认并承担起责任,是重建信任的第一步。紧接着,不是停留在道歉,而是立即启动纠错程序:准确评估错误影响范围,迅速制定并执行更正方案,最大限度地挽回损失或影响。需深入剖析错误根源,是业务不熟、粗心大意,还是流程存在漏洞?并据此提出具体的改进措施,如加强复核、参加培训、优化工作流程等。
将一次失误转化为团队学习和制度完善的契机。主动在部门内分享教训与改进方案,展现出深刻的反思精神和改进的决心。这种坦诚、负责的态度,往往能赢得同事和领导的理解,甚至提升大家的风险防范意识,变坏事为好事。在人际关系中,敢于担当的可靠形象,远比永不犯错的“神话”更为真实和牢固。
以上是关于会计人际关系案例分析,会计人际关系案例分析题的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:会计人际关系案例分析,会计人际关系案例分析题;本文链接:https://yszs.weipeng.cc/rj/938773.html。
猜你喜欢
- 会计人际关系沟通能力 会计人际关系沟通能力培养 2026-10-15
- 会计人际关系情景剧新会计与老会计,与会计相关的情景剧 2026-10-15
- 会计人际关系与沟通技巧,会计人际关系与沟通技巧研究 2026-10-15
- 会计人际关系ppt 会计人际关系情景剧新会计与老会计 2026-10-15
- 会计人际交往能力 会计人际交往能力培养 2026-10-15
- 会计人际交往的重要性 会计人际交往的重要性和意义 2026-10-15
- 会计人脉与人际关系 - 会计人脉与人际关系分析 2026-10-15
- 会计人员要求 - 会计从业人员要求 2026-10-15
- 会计人员的行业怎么写 - 会计人员的行业怎么写工作经历 2026-10-15
- 会计人员注意事项、会计人员注意事项有哪些 2026-10-15














