出口关税怎么做账务处理 出口关税怎么做账务处理分录
-
出口,关税,怎么,做,账务,处理,分录,在,全球,

- 人际关系-自由百科知识生网
- 2026-10-21 19:20
- 自由百科知识网
出口关税怎么做账务处理 出口关税怎么做账务处理分录 ,对于想学习百科知识的朋友们来说,出口关税怎么做账务处理 出口关税怎么做账务处理分录是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在全球贸易的汹涌浪潮中,出口业务是企业拓展疆域、获取利润的重要途径。在这条充满机遇的航道上,出口关税的账务处理犹如一座必须精准穿越的暗礁,其复杂性常常令财务人员感到棘手。特别是“出口关税怎么做账务处理分录”这一核心问题,直接关系到企业成本的准确核算、税务合规以及利润的真实呈现。本文将为您拨开迷雾,深入剖析出口关税从确认、计算到入账、结转的全流程账务处理逻辑,助您构建清晰、合规的财务处理体系,让企业的国际贸易账目清晰如镜。
出口关税的性质与会计科目确认
出口关税,是国家对出口货物和物品征收的关税,其会计处理的首要步骤在于准确理解其经济实质与科目归属。在企业的财务体系中,出口关税不被视为一项简单的费用,而是紧密附着在所出口商品成本之上的附加支出。这意味着,关税的支付直接导致了企业为获得该出口商品销售收入所付出的经济资源增加。
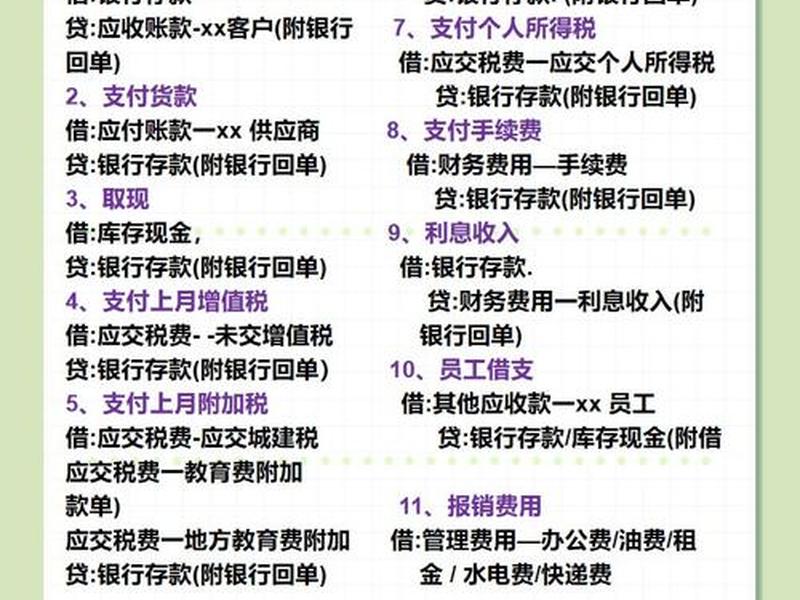
在会计准则下,出口关税通常不计入“税金及附加”或期间费用,而是应当纳入出口商品的成本核算范畴。最常使用的会计科目是“税金”下的二级科目“出口关税”,或直接通过“主营业务成本”进行归集。这种处理方式的核心逻辑是“成本匹配原则”,即为了达成某笔出口销售而必然发生的、且能够对象化的支出,必须计入该批商品的销售成本,从而在确认收入时匹配结转,准确计算单笔贸易的毛利。
财务人员在拿到海关出具的《海关专用缴款书》时,即标志着关税负债的确定与成本的发生。此时的账务处理重心,便是如何将这笔确凿的支出,科学、合理地追溯并分配至对应的出口货物成本中去,为后续的分录处理奠定坚实的科目基础。
核心账务处理分录的实战演绎
理论明晰后,实战分录是检验理解的试金石。出口关税的账务处理分录遵循“计提-缴纳-结转”的主线,环环相扣。
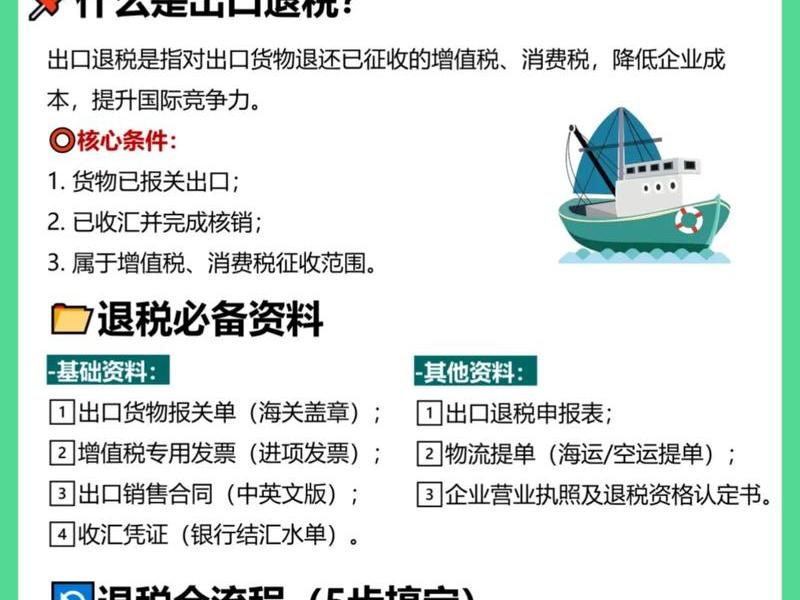
第一步:计提应交出口关税。当企业根据海关申报数据确定应纳关税额时,需进行计提。会计分录为:借记“税金-出口关税”或“主营业务成本-出口关税”,贷记“应交税费-应交出口关税”。这一步的关键在于,关税成本在支付义务成立时即予确认,体现了权责发生制。计提的依据是海关的计税通知或企业准确计算的应纳税额,财务人员必须确保数据的精准,这是整个账务链条的起点。
第二步:实际缴纳出口关税。通过银行转账等方式向海关支付税款后,凭《海关专用缴款书》及银行回单进行账务处理。会计分录为:借记“应交税费-应交出口关税”,贷记“银行存款”。此步骤冲销了之前的负债科目,完成了资金的流出和纳税义务的履行。原始凭证的妥善保管至关重要,它是税务核查与账务真实的铁证。
第三步:成本结转与损益匹配。在月末或确认相关出口销售收入时,需要将已计入成本的出口关税,随同该批货物的其他成本(如采购成本、运费等)一并结转入当期损益。若关税直接记入“主营业务成本”,则在销售实现时自然参与结转;若先通过“税金-出口关税”归集,则需通过借记“主营业务成本”,贷记“税金-出口关税”进行结转。最终,使得这笔关税支出在利润表中,作为销售成本的一部分,与出口销售收入实现精准配比,真实反映该笔出口业务的盈利水平。
不同贸易方式下的处理差异
出口关税的账务处理并非一成不变,它会随着贸易术语和业务模式的不同而呈现微妙差异,这是财务人员必须掌握的进阶知识。
在常见的FOB(离岸价)条件下,货物越过船舷前的所有费用和风险由卖方承担,通常包含出口关税的缴纳责任。此时的账务处理如上文所述,由出口企业自行计提并缴纳,完整计入自身成本。在EXW(工厂交货)条件下,买方承担将货物从卖方所在地运至目的地的全部费用和风险,理论上出口关税由买方或其代理人支付。这时,若卖方代为支付,则应作为代垫款项处理,通过“其他应收款”科目核算,而不应计入自身成本,分录性质截然不同。
对于加工贸易(如来料加工、进料加工)项下的出口,若涉及使用保税进口料件,其成品出口时可能涉及关税的复杂计算与核销。账务处理需严格区分保税料件部分与非保税料件部分,仅对非保税料件价值部分产生的关税进行成本化处理。这就要求财务账与海关加工贸易手册做到“账册相符”,处理流程更为精细化,需要财务与物流、报关部门的紧密协作。
关税计算与纳税申报的账务衔接
账务处理的准确性,深深植根于关税计算的正确性。出口关税的计算主要涉及从价税和从量税两种方式,财务人员必须了解其与账务的衔接点。
从价计征时,关税=完税价格×关税税率。这里的“完税价格”通常以海关审定的FOB价为基础,财务人员需确保入账的关税计算基础与报关单数据一致。任何价格申报的差异都可能引发后续海关稽查与账务调整。从量计征时,关税=货物数量×单位税额。这时,财务需要核对报关数量与账面发货数量的一致性。
在电子支付普及的今天,财务系统与电子口岸的衔接愈发重要。纳税申报后,缴款信息会同步,财务人员应定期核对“应交税费-应交出口关税”明细账的贷方计提数与借方缴纳数,以及电子口岸的已缴税记录,确保账、证、表、系统四相符。任何差异都需立即查明原因,进行账务调整(如补提、退税等),避免长期挂账,影响财务报表的严肃性。
特殊情形与风险管控的财务应对
真实的贸易环境充满变数,出口关税的账务处理也需应对各种特殊情形,并构筑风险防火墙。
一种典型情形是关税的退还与补征。如遇出口货物退关、海关事后核查发现少征或多征税款,都会引发账务调整。收到退税款时,应冲减当初计提的关税成本,分录与计提时相反。涉及补税时,则需补充计提成本并缴纳。调整分录可能影响以前年度损益,需谨慎适用“以前年度损益调整”科目。
另一种高风险情形是海关稽查与纳税争议。企业若对海关认定的完税价格或归类有异议,在申请复议或诉讼期间,可能需先行缴纳税款担保。此时支付的款项不应直接计入成本,而应借记“其他应收款-海关税款担保”等资产类科目。待争议解决后,再根据最终结果转入成本或收回。这要求财务处理既遵守法规,又灵活维护企业权益。
完善的内部管控至关重要。财务部门应建立与报关、物流、销售部门的定期对账机制,确保报关数据、结算数据与财务入账数据在货物名称、数量、金额、时间上完全同步。对关税成本进行月度波动分析,对异常税率或金额保持高度敏感,将税务风险管控前置,让账务处理成为企业贸易合规的“预警雷达”和“数据中枢”。
信息化工具与账务处理效率提升
在数字化时代,借助信息化工具是优化出口关税账务处理、提升效率与准确性的必由之路。
成熟的ERP系统或专门的贸易财务软件,可以设置关税计算模板,通过对接报关数据或手动输入关键参数(如商品编码、FOB金额),自动计算应纳关税额,并生成计提分录的草稿。这极大地减少了人工计算错误和重复劳动。在缴纳环节,系统可与网银集成,实现支付申请、审批、支付、回单归档的线上化闭环,确保“应交税费”科目能被及时、自动地清。
更重要的是,系统能实现成本数据的自动归集与分摊。当一批采购的原材料用于多个出口订单时,系统可根据预设规则(如按订单金额比例或实际耗用量),将关税成本精准分摊至每一笔出口销售成本中,实现比手工核算更精细化的成本管理。所有关税相关的记账凭证、海关缴款书、报关单都可以在系统中进行关联存储与索引,为内外部审计、税务稽查提供完整、高效的电子化档案支持,让复杂的账务处理过程变得可追溯、可分析、可优化。
以上是关于出口关税怎么做账务处理 出口关税怎么做账务处理分录的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:出口关税怎么做账务处理 出口关税怎么做账务处理分录;本文链接:https://yszs.weipeng.cc/rj/944949.html。
猜你喜欢
- 出了社会人际关系太复杂(出了社会人际关系太复杂怎么办) 2026-10-21
- 凝结水精处理工艺流程图;凝结水精处理工艺流程图怎么画 2026-10-21
- 凌泽面试怎么样 凌泽直播课怎么样 2026-10-21
- 凌泽行测技法篇、凌泽师兄公考怎么样 2026-10-21
- 净化人际关系感悟;净化人际关系感悟怎么写 2026-10-21
- 冷锅冷灶相处矛盾化解 冷锅冷灶怎么解释 2026-10-21
- 冷谈的人际关系怎么形容、冷谈的人际关系怎么形容成语 2026-10-21
- 冷漠的用英语怎么说 冷漠的用英语怎么写 2026-10-21
- 冷漠的人要怎么对待,冷漠的人要怎么对待女朋友 2026-10-21
- 冷淡的句子;冷淡的句子怎么说好听 2026-10-21