公司认缴和实缴的区别 公司认缴和实缴的区别25年新政策
-
公司,认缴,和,实缴,的,区别,25年,新政策,新,在,

- 人际关系-自由百科知识生网
- 2026-10-18 06:16
- 自由百科知识网
公司认缴和实缴的区别 公司认缴和实缴的区别25年新政策 ,对于想学习百科知识的朋友们来说,公司认缴和实缴的区别 公司认缴和实缴的区别25年新政策是一个非常想了解的问题,下面小编就带领大家看看这个问题。
在创业的浪潮中,每一个怀揣梦想的创始人都会面临一个看似基础却至关重要的选择:公司的注册资本,究竟是选择“认缴”还是“实缴”?这两个词背后,不仅关乎创业的启动门槛,更牵涉到股东的责任边界与公司的长远命运。尤其随着2024年新《公司法》的施行及2025年《公司登记管理实施办法》的落地,一场关于公司资本的深刻变革已然到来。曾经的“百年认缴”已成历史,新的游戏规则正重塑着市场秩序。本文将为您彻底揭开“认缴制”与“实缴制”的神秘面纱,并深度剖析2025年新政策的核心要点,助您在创业路上行稳致远。
本质界定:承诺未来与即刻兑现
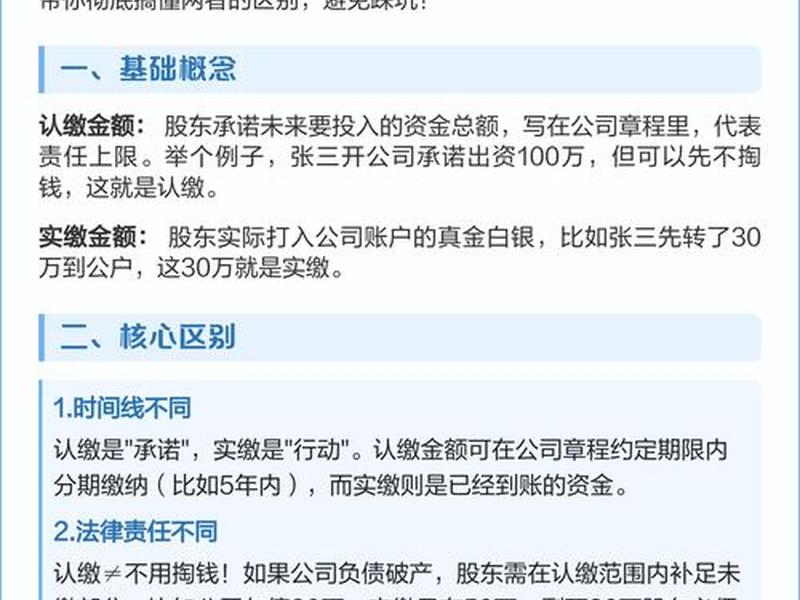
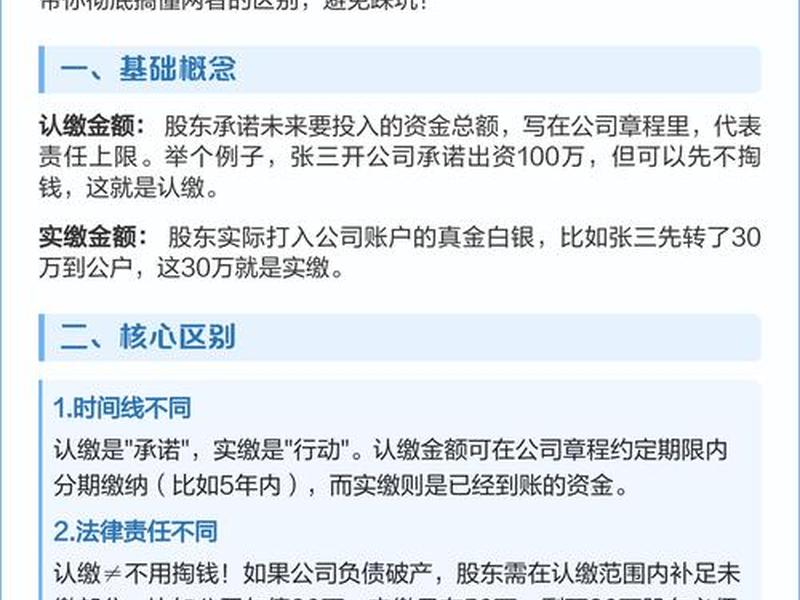
认缴与实缴最根本的区别,在于资金到位的时间点与法律性质。实缴制,如同它的名字一样,强调“实际”与“缴纳”。它要求股东在公司注册成立之时,就必须将承诺的注册资本全额存入公司的对公账户,并经过验资程序予以确认。这笔钱是公司运营的“真金白银”,是公司信用的基石。在法律上,实缴资本意味着股东已经履行了出资义务,其责任以实际投入的资本为限。
相比之下,认缴制则体现了一种“承诺”与“信用”。它允许股东在公司设立时,无需立即投入资金,只需在公司章程中承诺一个未来的出资额和出资期限。在很长一段时间里,这个期限甚至可以约定为几十年甚至上百年。认缴制极大地降低了创业的初始资金压力,让更多有创意但缺乏启动资金的人能够迈出第一步。这并不意味着责任被免除,它只是被延期了。股东仍需对其认缴的资本总额承担法律责任。
2025年的新政策,正是在此基础上进行了关键性修正。新规实行“有约束的认缴制”,明确有限责任公司全体股东认缴的出资额,必须自公司成立之日起五年内缴足。这彻底终结了“天价认缴、百年缴纳”的乱象,将“承诺”拉回了现实的轨道,要求股东对公司的资本信用负起更及时、更切实的责任。
责任风险:有限责任与潜在无限
两种制度下的股东责任与风险承担方式截然不同。在实缴制下,股东的责任边界相对清晰。一旦足额缴纳了注册资本,股东通常仅以其出资额为限对公司债务承担责任。只要公司财产与个人财产严格分离,股东的个人资产在多数情况下是安全的。这种模式风险可控,尤其适用于资金实力雄厚或从事高风险行业的创业者。
认缴制下的责任则像一把“达摩克利斯之剑”。在认缴期限届满前,股东看似无需出资,但其法律责任并未消失。根据新《公司法》第五十四条引入的“出资加速到期”机制,一旦公司不能清偿到期债务,公司或债权人有权要求未届出资期限的股东提前缴纳其认缴的出资。这意味着,即使约定的出资期限是五年后,但若公司经营不善、资不抵债,股东的出资义务可能被瞬间“唤醒”,必须立刻掏钱补足认缴额以偿还债务。
新政策进一步强化了这种责任约束。它不仅设定了五年的最长缴资期限,还规定若认缴到期后股东未足额缴纳,将被工商部门责令限期缴纳,逾期将面临罚款,公司会被列入经营异常名录,甚至影响法人及股东的个人征信,导致其被列入失信名单。这无疑给那些试图通过“认缴不实缴”来空手套白狼的投机者敲响了警钟。
适用领域:普遍准入与特殊规制
并非所有公司都可以自由选择认缴或实缴。我国目前实行的是以“认缴登记制”为原则,“实缴登记制”为例外的双轨制。对于绝大多数普通行业,如科技、贸易、咨询、服务等,国家为鼓励创业、激发市场活力,普遍采用认缴制。创业者可以根据自身资金规划和业务发展需要,在五年期限内合理安排实缴节奏。
对于涉及金融安全、公众利益以及特定风险领域的行业,法律法规则强制要求实行实缴登记制。这主要包括商业银行、保险公司、证券公司、期货公司、基金管理公司等金融类机构,以及劳务派遣、典当、小额贷款等特定行业。这些行业之所以要求实缴,是因为其业务性质关乎重大财产安全和公众信任,需要坚实的资本金作为风险缓冲和信用保障,确保公司有足够的实力应对潜在风险。
2025年新规在延续这一分类管理思路的也加强了对“认缴制”公司的过程监管。登记机关被赋予了对注册资本明显异常(如认缴期限超过30年、注册资本超10亿元等)的公司进行研判并要求调整的权力。这旨在从源头防范“空壳公司”、“皮包公司”的滋生,维护健康的营商环境。
运营影响:资金效率与信用基石
从公司运营角度看,两种制度对现金流和商业信用的影响深远。实缴制意味着公司在诞生之初就拥有充足的运营资金,这为早期的设备采购、团队组建、市场开拓提供了直接的血液。充足的实收资本也能向合作伙伴、客户及银行展示强大的财务实力,更容易建立商业信任,获得信贷支持。但其缺点是初始资金占用大,降低了资金的使用灵活性。
认缴制(尤其是在五年限期的新规下)则提供了更高的资金运用效率。创业者可以将宝贵的启动资金用于更急迫的业务拓展,而非一次性冻结在银行账户。它允许“用小资金撬动大项目”的想象空间。其信用基础相对薄弱。交易对手在合作前,往往会通过国家企业信用信息公示系统查询公司的实缴资本情况。一个认缴资本巨大但实缴为零的公司,其信用度会大打折扣。
新政策要求公司必须及时公示股东认缴和实缴的出资额、出资方式及出资日期。这使得公司的资本透明化程度空前提高。一个能按期、足额完成实缴的公司,将在市场上建立起“言而有信、资本充实”的正面形象;反之,任何出资异常都将暴露在阳光之下,直接影响其商业声誉与发展机会。
新旧过渡:存量公司的调整窗口
2025年新政策的一个核心焦点,是如何处理在新法施行前已经设立的“存量公司”。为此,法规设置了明确的过渡期安排。对于在2024年6月30日前登记设立的有限责任公司,如果其章程中剩余的认缴出资期限,在2027年7月1日之后仍然超过五年,那么该公司必须在2027年6月30日之前,将剩余出资期限调整至五年以内,并修改公司章程。
这意味着,大量此前约定了几十年甚至上百年认缴期的“老公司”,获得了大约三年的缓冲期来重新规划其资本实缴计划。如果剩余期限自2027年7月1日起已不足五年,或者已经缴足注册资本,则无需调整。对于股份有限公司,则要求发起人或股东在2027年6月30日前,按照认购的股份全额缴纳股款。
这一过渡性安排体现了政策的温度和理性,给予市场主体充分的时间进行合规调整。创业者必须抓住这个窗口期,认真梳理公司资本状况。如果确实无法在调整后的期限内完成实缴,应积极考虑通过合法途径延长出资期限(需全体股东同意并向工商部门申请)或办理减资手续,以避免期限届满后陷入经营异常和行政处罚的困境。
未来展望:合规经营与理性创业
新政策的方向已经非常清晰:中国的公司注册资本制度正在从“宽松的认缴”走向“规范的认缴”。国家并非要回到旧有的、严苛的实缴制老路,而是要在鼓励创业与维护市场秩序、保护债权人权益之间寻求更精准的平衡。五年限期认缴制,如同一根“理性之绳”,引导创业者根据真实的经营需求和自身的出资能力来确定注册资本,摒弃盲目攀比和虚夸注资的浮躁心态。
对于未来的创业者而言,在注册公司时“量力而行”将成为黄金法则。注册资本不再是门面装饰的数字游戏,而是与股东切身责任紧密绑定的严肃承诺。公司的核心竞争力,终究要回归到产品、技术、服务和商业模式本身,而非一纸空洞的资本认缴书。强化信息公示义务也使得市场监督无处不在,诚信将成为企业最宝贵的无形资产。
认缴与实缴的区别,远不止于资金到位的时间差。它是一套关于责任、信用、风险与机遇的完整逻辑。2025年新政策的出台,标志着中国公司资本制度进入了一个更加成熟、规范的新阶段。对于每一位市场参与者而言,深刻理解这些规则的变化,不仅是法律合规的要求,更是驾驭商业未来、筑牢事业基石的智慧选择。在全新的规则下,唯有真诚的资本、务实的经营与不变的诚信,才能护航企业穿越周期,行以致远。
以上是关于公司认缴和实缴的区别 公司认缴和实缴的区别25年新政策的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:公司认缴和实缴的区别 公司认缴和实缴的区别25年新政策;本文链接:https://yszs.weipeng.cc/rj/941678.html。
猜你喜欢
- 公司认缴注册资本要在五年内实缴到位新规2024年新规 - 公司注册资本实行认缴制 2026-10-18
- 公司认缴制是什么时候开始实行的、公司认缴制是什么时候开始实行的呢 2026-10-18
- 公司认缴出资额需要实缴吗;公司认缴出资额需要实缴吗多少钱 2026-10-18
- 公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年 2026-10-18
- 公司职场行为规范模板(公司职场行为规范模板怎么写) 2026-10-18
- 公司职场礼貌礼仪(公司职场礼貌礼仪有哪些) 2026-10-18
- 公司职场沟通技巧 正常公司职场沟通技巧 2026-10-18
- 公司职场十条规则,公司职场十条规则是什么 2026-10-18
- 公司职场励志语录,公司职场励志语录简短 2026-10-18
- 公司职场关系心得;公司职场关系心得体会 2026-10-18














