公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年
-
公司,认缴,出资,时间,规定,最新,2024,、,2024年

- 人际关系-自由百科知识生网
- 2026-10-18 06:11
- 自由百科知识网
公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年 ,对于想学习百科知识的朋友们来说,公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年是一个非常想了解的问题,下面小编就带领大家看看这个问题。
2024年,中国公司法迎来了一次具有深远意义的修订,其中关于注册资本认缴出资时间的规定,无疑是悬在无数企业主心头的一颗“定盘星”,也是一把“达摩克利斯之剑”。曾经“认缴不实缴”、“百年出资期”的宽松时代正式宣告终结,一个更加规范、强调股东责任与资本信用的新时代已然开启。本文将以“公司认缴出资时间规定最新2024”为核心,为您深度剖析这一重大变革,无论您是踌躇满志的初创者,还是经营多年的企业主,理解并顺应新规,已是关乎企业合规生存与长远发展的必修课。
一、核心变革:五年期限成为铁律
此次新规最核心的转变,在于为有限责任公司的注册资本认缴制戴上了明确的“紧箍咒”。新《公司法》第四十七条明确规定,自2024年7月1日起新设立的有限责任公司,全体股东认缴的出资额必须在公司成立之日起五年内缴足。这意味着,公司章程中约定的出资期限最长不得超过五年。
这彻底改变了自2013年以来认缴制下出资期限可由股东近乎“无限”约定的局面。过去,为了彰显公司实力或满足特定资质要求,许多创业者倾向于设定极高的注册资本和长达数十甚至上百年的认缴期限,这虽然降低了创业初期的资金压力,但也埋下了资本虚化、信用缺失的隐患。新规的实施,正是为了挤出这些“水分”,让注册资本重新回归其标示公司资本信用和偿债能力的本质功能。
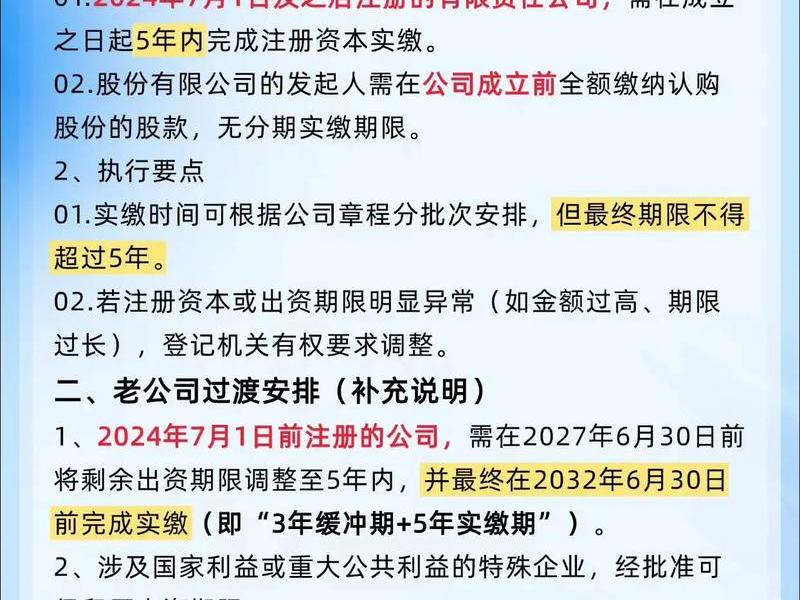
对于计划在2024年7月1日后注册新公司的创业者而言,第一课就是重新审视“注册资本”这个数字。它不再是一个可以随意填写的“门面”,而是一个需要在五年内真金白银到位、切实承担法律责任的承诺。理性评估自身资金实力和业务需求,设定一个合理的注册资本,成为新创业时代的起手式。
二、存量公司:三年过渡期的缓冲与调整
对于在2024年6月30日前已经设立的数千万家存量公司,新规并未采取“一刀切”的激进方式,而是给予了长达三年的过渡期,体现了政策的稳健与务实。根据国务院配套规定,存量公司若其剩余认缴出资期限在2027年7月1日后仍超过五年,则必须在2027年6月30日前,通过修改公司章程的方式,将剩余出资期限调整至五年以内。
举例来说,一家成立于2020年、约定认缴出资期限为30年的公司,到2027年7月1日,其剩余期限仍远超五年,因此必须在2027年6月30日前完成章程修订,将最终的实缴完成日设定在2032年6月30日之前。这为众多企业提供了宝贵的调整窗口。政策制定者深知,骤然收紧可能引发市场震动,因此通过阶梯式推进,引导企业平稳过渡。
过渡期安排的核心在于“分类调整”。并非所有存量公司都需要动作。如果一家公司的剩余出资期限在2027年7月1日已不足五年,或者注册资本早已实缴到位,那么它就无需进行任何调整,可以继续按照原计划经营。这保障了绝大多数正常运营企业的稳定预期,将监管焦点精准对准了那些出资期限、出资额明显异常的公司。
三、异常情形:监管利剑下的“明显异常”
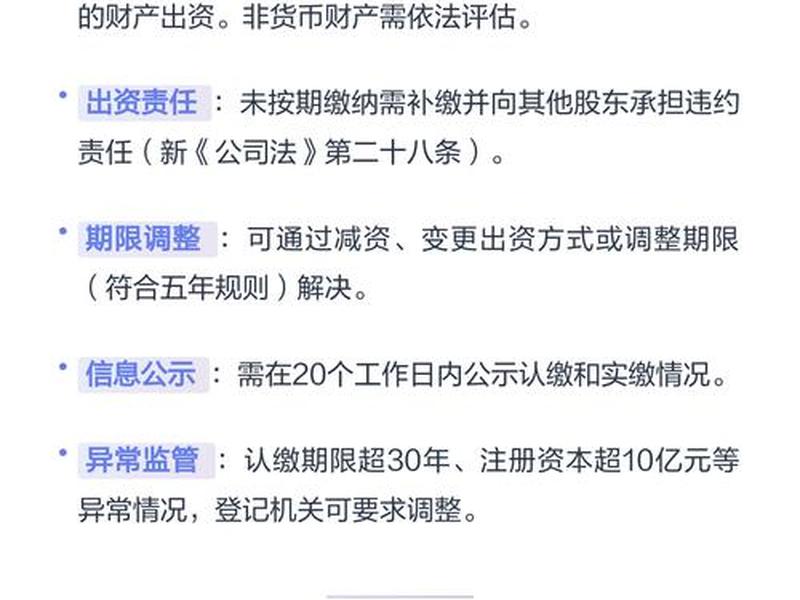
新规中一个颇具威慑力的条款,是关于“出资期限、注册资本明显异常”的认定。这相当于赋予市场监管部门一把“尚方宝剑”,用于刺破那些违背商业常识和真实性原则的资本泡沫。什么样的公司会被认定为“明显异常”呢?结合相关解读,通常包括几种典型情况:认缴出资期限设定在30年甚至50年以上;注册资本高达数亿、数十亿但与公司经营规模、行业特点严重不符;股东明显不具备相应的出资能力等。
一旦被登记机关结合经营范围、经营状况、股东资产等因素综合研判后认定为“明显异常”,公司将会收到要求其及时调整的通知。这传递出一个清晰信号:认缴制的自由并非毫无边界,公司的资本信用必须建立在真实、合理的基础之上。过去那种通过“天价注册资本”获取投标资格、营造虚假实力的做法,将受到严格审视和纠正。
对于身处“异常”清单的公司,主动调整是上策。最直接的路径就是办理减资登记,将注册资本降低到一个与实际情况匹配的合理水平。这不仅是为了满足监管要求,更是企业卸下虚假包袱、轻装上阵,真正聚焦业务发展的明智之举。在信用经济时代,真实的“小”远比虚妄的“大”更有价值。
四、信息公示:透明化下的社会监督
强化信息公示是新公司法配合认缴制改革的重要配套措施。新规要求,公司认缴和实缴的出资额、出资方式、出资期限等信息,自产生或变更之日起20个工作日内,必须通过国家企业信用信息公示系统向社会公示。这使得公司的资本状况从“幕后”走向“台前”,完全暴露在交易伙伴、债权人及公众的视野之下。
这不仅仅是增加了一项填报义务,更是构建以信用为基础的新型市场监管机制的关键一环。交易相对方在合作前,可以便捷地查询到对方的资本实缴情况,从而更准确地评估其履约能力和商业信用,大大降低了因资本不实导致的交易风险。对于公司自身而言,如实、及时地公示出资信息,是积累商业信誉、获取市场信任的基石。
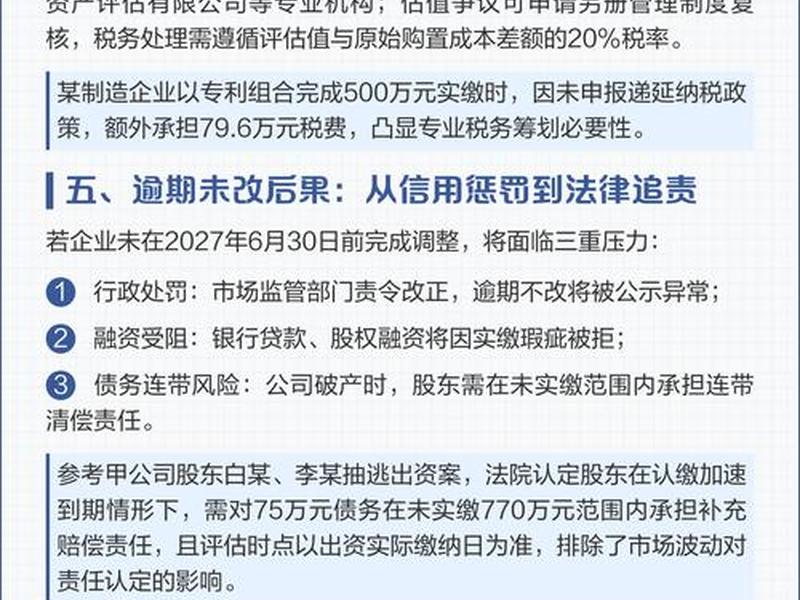
反之,如果公司未按规定公示或公示信息弄虚作假,将面临严厉的行政处罚。市场监管部门可责令改正,并处以一万元至二十万元不等的罚款,对相关责任人员也可并处罚款。公示制度的刚性约束,与五年实缴期限的规定相辅相成,共同织就了一张督促股东履行出资义务、保障债权人利益的法网。
五、加速到期:债权人的终极救济途径
即便设定了五年出资期限,在特定情况下,债权人的利益保护还能进一步“加速”。这就是司法实践中的“股东出资加速到期”制度。当公司作为债务人,经人民法院强制执行后仍无法清偿到期债务,且已具备破产原因但未申请破产时,未届出资期限的股东可能将丧失其期限利益。
这意味着,债权人可以依据相关司法解释,请求法院判令此类股东在其未出资范围内,对公司不能清偿的债务承担补充赔偿责任。这一制度如同悬在“躺平”股东头上的利剑,防止其利用漫长的认缴期限作为逃避债务的“护身符”。它深刻阐释了认缴制下的股东权利与义务对等原则:期限利益固然受保护,但绝不能以损害债权人利益和社会交易安全为代价。
近年来,已有不少司法案例支持了债权人的此类诉求。这警示所有企业家,认缴的注册资本绝非一纸空文,在公司陷入债务危机时,它将是股东需要以个人财产为限去兑现的严肃法律责任。它从结果倒逼的角度,强化了股东审慎出资、诚信经营的内在约束。
六、应对策略:企业的务实选择与路径
面对新规,企业不应只是被动应对,更应主动规划,化挑战为机遇。对于新设公司,首要策略是“量力而行,理性认缴”。摒弃盲目攀比注册资本数字的虚荣,根据初创期的实际资金需求、团队实力和业务规划,设定一个在五年内可实现的出资额。注册资本并非越高越好,合适的才是健康的起点。
对于需要调整的存量公司,路径则更加多元。首先是“减资瘦身”,这是解决注册资本过高、实缴压力过大的最直接方式。其次是“规划出资”,公司应重新评估未来几年的现金流,制定清晰的实缴出资计划,并将其纳入财务预算。还可以考虑“出资方式多元化”,法律允许的出资方式不仅限于货币,实物、知识产权、土地使用权、股权、债权等经评估作价后均可作为出资,这为一些拥有技术或资产但现金流紧张的公司提供了灵活选择。
更深层次的策略是“借此契机,完善治理”。出资期限的调整必然涉及公司章程的修改和股东会的决议,企业可以借此机会重新审视并完善公司的治理结构、议事规则和股权设计,推动公司治理的规范化。将合规压力转化为管理升级的动力,方能行稳致远。
2024年公司认缴出资时间规定的变革,是中国商事法律制度向更成熟、更诚信、更注重实质公平迈进的重要一步。它收紧了认缴制的“缰绳”,旨在挤出资本虚化的泡沫,重塑注册资本的信用本质,最终保护的是所有市场参与者的合法权益和健康有序的营商环境。无论是五年大限的明确,过渡期的安排,还是对异常情形的监管、信息公示的强化以及加速到期机制的存在,都共同指向一个核心:让公司的资本回归真实,让股东的责任落到实处。
对于每一位企业经营者而言,深入理解“公司认缴出资时间规定最新2024”的内涵,绝非应付监管的权宜之计,而是构建企业长期信用基石、规避潜在法律风险、实现可持续发展的战略必需。在这个信用即财富的时代,主动拥抱规则、坚守资本诚信的企业,必将赢得市场更持久的信赖与青睐。
以上是关于公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年的介绍,希望对想学习百科知识的朋友们有所帮助。
本文标题:公司认缴出资时间规定最新2024、公司认缴出资时间规定最新2024年;本文链接:https://yszs.weipeng.cc/rj/941675.html。
猜你喜欢
- 公司认缴出资额需要实缴吗;公司认缴出资额需要实缴吗多少钱 2026-10-18
- 公司职场行为规范模板(公司职场行为规范模板怎么写) 2026-10-18
- 公司职场礼貌礼仪(公司职场礼貌礼仪有哪些) 2026-10-18
- 公司职场沟通技巧 正常公司职场沟通技巧 2026-10-18
- 公司职场十条规则,公司职场十条规则是什么 2026-10-18
- 公司职场励志语录,公司职场励志语录简短 2026-10-18
- 公司职场关系心得;公司职场关系心得体会 2026-10-18
- 公司职场人际关系规则,公司职场人际关系规则怎么写 2026-10-18
- 公司职场人际关系规则有哪些(公司职场人际关系规则有哪些内容) 2026-10-18
- 公司职场人际关系规则是什么(公司职场人际关系规则是什么样的) 2026-10-18














